Maatschappelijk verantwoord ondernemen leidt tot uitsluiting | MVO

Maatschappelijk verantwoord ondernemen (‘mvo’) zorgt er in Duitsland voor dat bedrijven zich uit ‘moeilijke’ buitenlanden terugtrekken. Daar doen ze geen zaken meer mee.

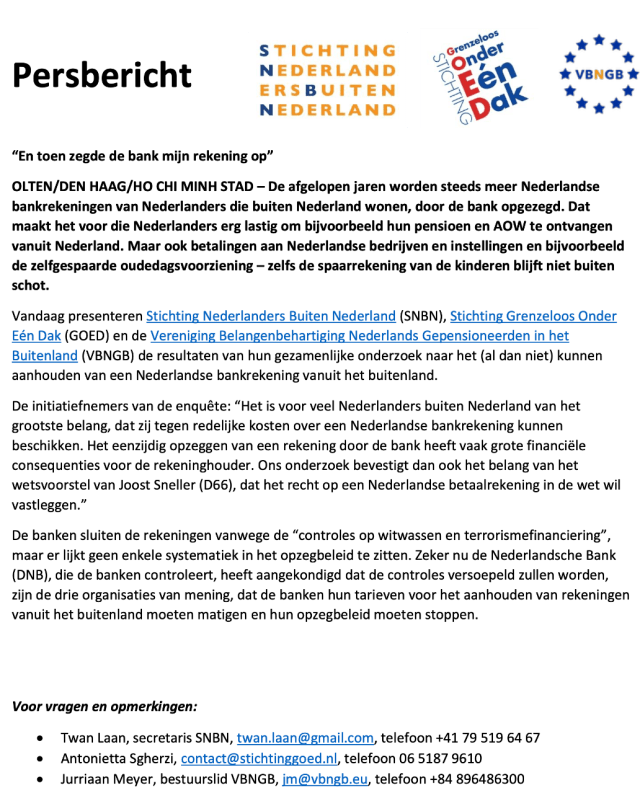
Lees het bericht van ondernemersorganisatie DIHK, Duurzaamheid mag niet ten koste gaan van diversificatie [1]. Daarin wordt melding gedaan van een onderzoek naar de uitwerking van de Duitse wet op zorgplicht in leverantieketens [2].

Het mkb wordt zwaar getroffen, allereerst omdat de regels voor hen niet uitvoerbaar zijn, zij trekken zich daarop terug uit de handel met ‘moeilijke’ buitenlanden. In de tweede plaats worden zij – als zij het grootbedrijf beleveren – geconfronteerd met wurgcontracten waarin het grootbedrijf probeert de mvo-verplichtingen bij de mkb-leverancier weg te leggen [3]:

Bovendien blijkt uit het onderzoek dat kleinere bedrijven sterk worden getroffen: “Om aan hun eigen due diligence-verplichtingen te voldoen, wenden de direct getroffen bedrijven zich tot hun leveranciers en zakenpartners, vaak mkb-bedrijven, en verplichten hen om uitgebreid bewijs te leveren door middel van contractuele clausules”.

Dergelijke wurgcontracten ben ik in het verleden ook tegen gekomen, vooral grote Amerikaanse bedrijven maakten zich daar schuldig aan bij hun overeenkomsten met Europese leveranciers uit het mkb.


Afbeelding uit het rapport.


Een schadelijk gevolg van de Duitse mvo-wet is dat ook grote bedrijven zich terug trekken uit moeilijke landen [4]. Dat is een niet-verrassend verschijnsel, wat ook zichtbaar is in de financiële sector, waar steeds meer landen worden uitgesloten van het financiële stelsel [5].

Het praktische gevolg van de Duitse mvo-wet lijkt me dat het duurzaam ondernemen in de betreffende landen juist niet wordt bevorderd. Dat kan toch niet de bedoeling zijn?

Nu maar hopen dat Europa en Nederland [6] niet dezelfde fouten gaan maken als de Duitsers.


Noten

[1] Nachhaltigkeit sollte nicht auf Kosten der Diversifizierung gehen, DIHK, 29 juni 2023. Zie ook het rapport (in het Duits).

[2] Lieferkettensorgfaltspflichtengesetz.

[3] Machinevertaling van:

Zudem zeige die Erhebung die starke Betroffenheit kleinerer Betriebe: “Um die eigenen Sorgfaltspflichten einzuhalten, wenden sich die direkt betroffenen Unternehmen an ihre Lieferanten und Geschäftspartner, häufig KMU, und verpflichten sie über vertragliche Klauseln zu umfassenden Nachweisen.”

[4] Zie onder meer:

Und: In der Überprüfung der Lieferanten und des Engagements in bestimmten Ländern und Regionen sehen Betriebe aller Größenklassen eine Herausforderung. Knapp ein Viertel der großen Unternehmen denkt sogar über Rückzug und den Abbruch von Handelsbeziehungen nach – was die Diversifizierung der Lieferketten zusätzlich erschwert.

[5] Ik schreef een blog over een oppervlakkige Argos uitzending over Irak met onder meer: “Het westen reageert volledig verkeerd op dit soort landen. Door hen in de rubriek schurkenstaten te plaatsen, wordt de kans dat die landen ooit een beter banksysteem krijgen nog minder en krijgt het ondergronds bankieren extra kansen.”

[6] Nederland is met mvo bezig, lees mijn blogs: Een wetsvoorstel over maatschappelijk ondernemen waarvoor de indienende leden van de Tweede Kamer zich moeten schamen, 18 januari 2023 en Een wet met onmogelijke verplichtingen voor het mkb | Wet verantwoord en duurzaam internationaal ondernemen, 7 december 2022.

Geplaatst in Europa, Grondrechten, Internationale handel | Tags: , , , | Plaats een reactie

In de VS vindt men dubbele belasting betalen heel normaal | financiële grondrechten, FATCA

In het FD verscheen een artikel van Bart Mos over de in Italië gearresteerde Nederlandse fiscalist die internationaal bekende sterren bij stond. Hij werd gearresteerd op verzoek van de Amerikaanse overheid en zegt dat hij niets misdaan heeft. In het artikel staat onder meer:

Butselaar bezweert niemand te hebben geholpen om belasting te ontduiken. ‘Ik heb slechts dubbele belastingheffing voor mijn cliënten willen voorkomen’, vertelt hij. Om vervolgens uit te leggen dat internationaal opererende kunstenaars, zoals dj’s en fotomodellen, vaak gedwongen worden om dubbel of soms zelfs driedubbel belasting te betalen.

Het zal de slachtoffers van FATCA niet verrassen. Een hoogleraar wordt geciteerd:

Hoogleraar belastingrecht Jan van de Streek aan de Universiteit Leiden erkent dat er in het voorbeeld van Butselaar mogelijk sprake is van een onwenselijke dubbele heffing, ‘maar zelfs als je dubbele heffing ontduikt, blijft ook dat belastingontduiking’, zegt hij.

Als het waar is – daar ga ik van uit – dan is het bizar dat dit Amerikaanse wangedrag internationaal wordt getolereerd.

Geplaatst in Belastingrecht, Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten | Tags: , , , | Plaats een reactie

Banken worden digitale dienstverleners die hun klanten niet meer kennen | Wwft, Wft, KYC

Overal in Europa gebeurt hetzelfde: banken sluiten hun filialen en worden digitale dienstverleners die hun klanten niet meer kennen. Zo ook in Duitsland, waarover in de Süddeutsche het artikel Noch gut 20 000 Bankfilialen in Deutschland verscheen.

Het is daarom lachwekkend dat de internationale overheden (FATF en de EU) en nationale overheden denken dat banken cliëntenonderzoek kunnen doen en hun klanten kunnen kennen, in het kader van de criminaliteitsbestrijding (ook bekend als ‘witwasbestrijding’ en bestrijding van terrorismefinanciering) en hun financiële zorgplicht.

Geplaatst in Bankrekening krijgen en behouden, Europa, Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, ICT, privacy, e-commerce | Tags: , , , , | Plaats een reactie

Hoger beroep inzake Belgische FATCA-uitspraak

Op 23 mei werd een spectaculaire uitspraak gedaan door de Belgische gegevensbeschermingsautoriteit [1].

Inmiddels is er het nodige gebeurd. Op 28 juni jl. is in hoger beroep een voorlopige uitspraak gedaan door het hof te Brussel, uitspraak in het Frans.
Informatie over de uitspraak is te vinden op GDPRhub. Lees ook het bericht van Jeroen Terstegge op LinkedIn. Aan de voorlopige uitspraak ging een hoorzitting vooraf, waarover Fabien Lehagre op LinkedIn schreef [2].
In december 2023 heeft hetzelfde hof de einduitspraak gewezen en de zaak terugverwezen voor een nieuwe beslissing. De gegevensbeschermingsautoriteit schrijft:

Deze beslissing werd vernietigd bij arrest van 20 december 2023 van het Marktenhof (2023/AR/801)0 , dat de zaak terugverwijst naar de Geschillenkamer, anders samengesteld, zodat deze opnieuw uitspraak kan doen over de grond van de zaak, rekening houdend met de overwegingen van het Marktenhof


Noten

[1] Press release: Belgian DPA prohibits the transfer of tax data of Belgian “Accidental Americans” to the USA, 24 May 2023, Belgian DPA prohibits the transfer of tax data of Belgian “Accidental Americans” to the USA. Zie ook de uitspraak in het Frans.
Ik schreef er blogs over: eerste blog, tweede blog. Via dit bericht zijn vertalingen van de uitspraak te vinden.

[2] Lehagre:

📰 Update ⚖ : Belgian Government Appeals Decision by Autorité de protection des données – Gegevensbeschermingsautoriteit (APD) on #FATCA exchanges
👉 In a significant development, the Belgian Government has taken a crucial step in response to the recent decision by the Belgian Data Protection Authority (APD) to prohibit, the transfers of personal data of Belgian “Accidental Americans” by the FOD Financiën – SPF Finances to the Internal Revenue Service under the intergovernmental FATCA agreement. They has filed an appeal, so showing its determination to address the matter through legal channels rather than on a diplomatic level.
📅 An initial hearing has been scheduled for the 28th of June, marking the first step in the appeals process. It’s important to note that this appeal does not have a suspensive effect on the decision of the DPA.
⚖️ The ultimate judgment is anticipated to be delivered in Q4 of 2023, whereby it is possible that the case would be  referred to the Court of Justice of the European Union (CJEU) for further consideration. The CJEU’s involvement could have significant implications for the future of automatic information exchanges in Europe.
🔍 Indeed, should the case be presented before the CJEU, there is a high probability that the legality of automatic information exchanges will be called into question when the CJEU follows the logic of its earlier case law when it comes to mass collection and processing of personal data. Exchanges made under #FATCA and #CRS could potentially be declared illegal under the #GDPR.
🌐 We will provide updates as the case progresses. Stay tuned for further developments on this critical matter that could have wide-ranging implications.


Over de schade door FATCA / CBT:

Demsabroad op twitter, 13 juni 2023:

SEAT op twitter, 19 juni 2023:


Aanvulling februari 2024
Aangevuld met de uitspraak van december 2023.

Geplaatst in Bankrekening krijgen en behouden, Belastingrecht, Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten | Tags: , , , , , , , , | Plaats een reactie

“Vóór digitale privacy? Wat ben je, een terrorist of pedofiel?” | AVG, surveillance

Rosanne Hertzberger schreef voor het NRC de mooie column Vóór digitale privacy? Wat ben je, een terrorist of pedofiel? (ik mis alleen nog de witwasser in de titel).

Het sluit mooi aan op mijn artikel over verdachtmaking van gebruik van VPN en andere soorten encryptie.

Geplaatst in Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten, ICT, privacy, e-commerce | Tags: , , , , , , , , | Plaats een reactie

De partij van de stoere misdaadbestrijdingspraat

Kort voordat de minister-president het kabinet liet vallen op een ‘asielkwestie’ [*], stuurde zijn partijgenote op het ministerie van veiligheid (want aan justitie doen ze op dat ministerie nauwelijks meer) een ronkend verhaal de deur uit over misdaadbestrijding, met als titel ‘Straffer strafrechtelijke aanpak tegen georganiseerde misdaad‘. In dat verhaal wordt met geen woord gesproken over het budget dat nodig is voor alle mooie plannen.

Ik blijf het fascinerend vinden dat deze partij prat wil gaan op krachtige misdaadbestrijding, terwijl juist deze partij er voor gezorgd heeft dat er onvoldoende budget is voor politie en rechtspraak. Keer op keer wordt in verkiezingstijd de misdaadbestrijdingstamtam geslagen en vervolgens gebeurt het tegenovergestelde.

Niet op stemmen, dus.


NB Het is ook de partij van het toeslagensysteem en de toeslagenaffaire.
En  het is de partij van de mislukte privatisering van de zorg, die leidt tot ongelofelijk veel onnodige kosten vanwege mislukte en inefficiënte ‘marktwerking’. Zie het advies ‘Met de stroom mee’ (19 juni 2023) van de Raad voor Volksgezondheid & Samenleving (RVS) (aankondiging). Daarin wordt de vloer aangeveegd met de ineffiency die een gevolg is van de privatisering (citaat uit samenvatting):

In de eerste plaats zou het concurrentiemodel binnen delen van de zorg (eerstelijnszorg, wijkverpleging, GGZ en acute zorg) plaats moeten maken voor een regionaal samenwerkingsmodel. Samenwerking wordt mogelijk via een gedeelde zorgplicht voor gemeenten en zorgverzekeraars, die zorgaanbieders en inkopers verplichten om met elkaar samen te werken. Door deze regionale sturing kan de schaarse capaciteit beter worden ingezet voor het organiseren van zorgvoorzieningen waarvan de toegang nu onder druk staat, zoals huisartsenzorg. Bovendien krijgen burgers zo niet meer te maken met verschillende loketten en bepalingen.

Niet alleen burgers worden gek van alle loketten. Ook de professionele partijen in de zorg (zoals zorgaanbieders) worden er gek van.
(Overigens is het de vraag of een inkomensafhankelijke zorgpremie zoals RVS adviseert verstandig is, omdat daarmee de verhoudingen voor burgers nog onduidelijker worden. Nu is dat al een ramp door het ondoorzichtige toeslagensysteem.)


[*] Maarten van Rossum gaat uit van bewuste opzet, beluister de de podcast De val van het kabinet: ‘Rutte is moordenaar’.

Geplaatst in Grondrechten, Strafrecht | Tags: , | 1 reactie

Brief van Privacy First aan de Commissie Rechtsstaat

In november 2022 is de Staatscommissie rechtsstaat ingesteld, die advies zal gaan uitbrengen. In het kader van de voorbereiding van dat advies is een internetconsultatie gehouden, die op 1 juli jl. is gesloten. Op de consultatie zijn 61 reacties binnen gekomen en verder zijn er een groot aantal brieven geschreven aan de commissie, die op de documentenpagina te vinden zijn. Onder meer is door Privacy First gereageerd.

Brief Privacy First

Privacy First heeft in haar brief van 14 juli jl. aandacht gevraagd voor gegevensbescherming en daarmee samenhangende onderwerpen:

Geachte heer Kummeling,

Bij brief van 2 mei jl. verzocht u Stichting Privacy First om inbreng te leveren t.b.v. de werkzaamheden van de Staatscommissie Rechtsstaat. In deze brief delen wij graag een aantal relevante ervaringen en onze standpunten met u.

Grondwettelijke toetsing

Allereerst pleit Privacy First in dit verband graag voor de instelling van een Constitutioneel Hof ter toetsing van wetgeving en beleid aan de Grondwet, danwel afschaffing van het huidige grondwettelijk toetsingsverbod. Dit opdat de Grondwet die voor de meeste Nederlanders de afgelopen decennia een dode letter is gebleken, weer een levend document wordt ter ‘empowerment’ van de bevolking. Een krachtige en bij de rechter inroepbare Nederlandse Grondwet zou burgers bovendien sterkere rechten kunnen bieden dan vergelijkbare Europese en/of internationale mensenrechten en de bijbehorende supranationale jurisprudentie. In het Nederlandse rechtsstelsel prevaleert nu Europees recht, ook boven de Nederlandse Grondwet. Vanuit rechtsstatelijk perspectief zou echter altijd het recht moeten prevaleren dat aan mensen de sterkste rechtsbescherming biedt; in dergelijke gevallen zou de Nederlandse Grondwet voorrang moeten hebben boven Europees en internationaal recht, zeker wanneer dit ‘hogere’ Europees of internationaal recht op gespannen voet staat met universele mensenrechten, waaronder het recht op privacy.

Gebrekkige rechtsbescherming voor burgers in het digitale tijdperk

Al jaren ontvangt Privacy First vrijwel dagelijks klachten, meldingen en signalen van burgers en consumenten over de meest uiteenlopende privacyschendingen. Bij instanties zoals de Autoriteit Persoonsgegevens (AP) blijven dergelijke klachten vaak jarenlang onbehandeld op de plank liggen of worden onvoldoende serieus behandeld. Mensen voelen zich hierdoor aan het lijntje gehouden en van het kastje naar de muur gestuurd. Vaak hebben zij het gevoel dat zij nergens worden gehoord en nergens terecht kunnen. Dit is een modern, rijk en ontwikkeld land als Nederland onwaardig. De capaciteit en middelen van de AP zullen dus snel drastisch moeten worden vergroot, temeer nu betere rechtsbescherming tegen profiling en (semi-)besluitvorming middels algoritmen (AI) steeds urgenter wordt.

Deels geldt bovenstaande constatering ook voor de rechterlijke macht: talloze malen maakte Privacy First de afgelopen jaren mee dat rechters het zaakdossier niet beheersten en dat zij tijdens de zitting in Jip & Janneke-taal over cruciale technische kwesties moesten worden voorgelicht. Diplomatieker geformuleerd: is de rechterlijke macht wel voldoende geëquipeerd om complexe privacyrechtelijke zaken te kunnen beslechten en overzien zij de implicaties van hun vonnissen voldoende? Meer rechterlijke specialisatie op het terrein van privacy en ICT-recht lijkt gewenst.

Daarnaast is te overwegen om de onafhankelijkheid van de AP te versterken, bijvoorbeeld door de AP de status van Hoog College van Staat te geven. Er zou bovendien paal en perk gesteld moeten worden aan minachting van de onafhankelijkheid van de AP vanuit de politiek, getuige bijvoorbeeld recente kritische uitlatingen over de standpunten van de AP vanuit enkele Tweede Kamerfracties en vroegere vergelijkbare misplaatste kritiek op de AP door bewindslieden.

Toegang tot de rechter voor belangenorganisaties

De ontvankelijkheid van belangenorganisaties in ideële algemeen-belangacties of groepsacties ter rechterlijke toetsing van wetgeving en beleid onder art. 3:305a BW staat al jaren onder toenemende druk. Bij de invoering van art. 3:305a BW medio jaren ’90 werden belangenorganisaties door de overheid nog gezien als mede-handhavers van het recht en werd hen in de jaren daarna door de rechterlijke macht ruim baan gegeven om rechtszaken tegen de Staat te kunnen voeren. De afgelopen jaren is echter sprake van een negatieve tendens en is het voeren van dit type rechtszaken door de Hoge Raad bemoeilijkt en onnodig complex gemaakt, althans qua civielrechtelijke ontvankelijkheid. [1] Ook door de wetgevende macht worden de laatste jaren steeds meer drempels opgeworpen aan NGO’s om bestaande rechtsmiddelen te benutten, getuige bijvoorbeeld nieuwe representativiteitseisen onder art. 3:305a BW en een recente parlementaire motie om de ontvankelijkheid van belangenorganisaties verder te beperken. [2] Dit bemoeilijkt het effectieve functioneren van belangenorganisaties ter bescherming van de Nederlandse democratische rechtsstaat. Een mogelijke oplossing in dit verband zou de invoering van een nieuwe wettelijke mogelijkheid van direct beroep tegen wetgeving en beleid zijn via de Awb i.p.v. 3:305a BW (middels wijziging van art. 8:2 Awb), vergelijkbaar met rechtsmiddelen zoals die in andere landen bestaan.

Referendum

Vrijwel direct na het succesvolle referendum over de controversiële Wet op de inlichtingen- en veiligheidsdiensten heeft de Nederlandse wetgevende macht in 2018 het raadgevend referendum afgeschaft. Op de vroegere DDR na is Nederland sindsdien het enige land ter wereld dat het referendum na invoering weer heeft opgeheven. In de optiek van Privacy First heeft dit de bestaande kloof tussen burger en bestuur de afgelopen jaren verder vergroot en geleid tot verder verlies van vertrouwen in de nationale politiek. Dit heeft onze democratie verzwakt en, zonder de corrigerende werking van het referendum, ook onze rechtsstaat. Internationaalrechtelijk is een nationaal referendum immers een vorm van intern zelfbeschikkingsrecht: het collectieve recht van een nationale bevolking om haar eigen democratische en rechtsstatelijke toekomst te bepalen. Zoals alle mensenrechten dient dit recht voortdurend te worden bevorderd. Privacy First pleit daarom voor herinvoering van een correctief nationaal referendum.

Buitenwettelijke gegevensverwerkingen door de overheid

De wettelijke basis voor gegevensverwerkingen door de overheid dient in veel gevallen te worden versterkt. Te vaak ziet Privacy First dat de overheid verregaande gegevensverwerkingen uitvoert op basis van een ontbrekende of zeer magere wettelijke basis (bijvoorbeeld de taak van een gemeente om de openbare orde te handhaven die te pas en te onpas wordt gebruikt om burgers in de gaten te houden, in toenemende mate ook online). Mits er überhaupt sprake is van maatschappelijke noodzaak en proportionaliteit van dergelijke gegevensverwerkingen (dit kan vaak worden betwijfeld), zou het rechtsstatelijk juister zijn als de wetgever in dergelijke gevallen een specifieke wettelijke basis in het leven zou roepen, mét ook specifieke waarborgen en effectief toezicht.

In dit verband vestigt Privacy First ook graag de aandacht op enkele voorbeelden die exemplarisch zijn voor de uitholling van de Nederlandse rechtsstaat in de afgelopen jaren: de Nationaal Coördinator Terrorismebestrijding en Veiligheid, NCTV (nieuwe buitenwettelijke geheime dienst), het Team Openbare Orde Inlichtingen (TOOI) van de Nationale Politie (nauwelijks gereguleerd) en het Land Information Manoeuvre Centre (LIMC) van Defensie (buitenwettelijke inlichtingeneenheid tijdens de Coronacrisis). In de optiek van Privacy First zijn deze drie organisaties emblematisch voor het gebrek aan rechtsstatelijk gehalte en bewustzijn binnen sommige onderdelen van de Nederlandse overheid.

Uitwisseling van persoonsgegevens door toezichthouders

Privacy First maakt zich al jaren zorgen over het opvragen van persoonsgegevens door toezichthouders en vervolgens de uitwisseling daarvan. Vaak zien wij dat toezichthouders zeer uitgebreid informatie opvragen en die vervolgens delen. Voorbeeld: de gemeente vraagt informatie op bij een zorginstelling in het kader van Wmo-toezicht en deelt dat vervolgens met andere gemeenten in het kader van een RIEC-convenant. Tegelijkertijd vraagt de fiscus een kopie van alle digitale data en geeft aan dat zij die informatie met alle regionale gemeenten mag delen in het kader van hetzelfde RIEC-convenant. Als gevolg daarvan wisselen diverse toezichthouders enorme hoeveelheden persoonsgegevens uit, en kunnen ze bevoegdheden onderling aanvullen. Aangezien lokale overheden tegenwoordig zeer actief jagen op zorgfraudeurs treft dit de gezondheidsgegevens van miljoenen kwetsbare mensen.

In dit verband ook relevant: de verwerkingsverantwoordelijke die niet voldoet aan een informatieverzoek begaat een bestuursrechtelijke overtreding en kan aan de verantwoordelijke op grond van art. 5:20 Awb een last onder dwangsom worden opgelegd. Dit lijkt ons in strijd met HvJ État Luxembourg (C-245/19, par. 56-68) waar het HvJ nu juist heeft bepaald dat de houder van persoonsgegevens een dergelijk informatieverzoek in rechte moet kunnen betwisten zonder dat hij daarmee het risico loopt gestraft te worden. (In de praktijk zal de bestuursrechter vaak de dwangsom schorsen, maar dat is slechts een lapmiddel. Overigens is dit wel goed geregeld voor de fiscale informatieverplichting, waar de fiscus eerst een informatiebeschikking moet uitbrengen, waartegen bezwaar en beroep openstaat.)

Privatisering van overheidstaken

In toenemende mate is de afgelopen jaren sprake van publiek-private samenwerking en privatisering van overheidstaken, met alle gevaren en risico’s van dien, waaronder koppeling van systemen en digitale sleepnetten. In dit verband dient er meer aandacht te worden gevestigd op het functioneren van ondernemingen die overheidstaken uitvoeren (zoals banken in de witwasbestrijding) en die essentiële diensten leveren (telecombedrijven, energiebedrijven, ziekenhuizen etc). Momenteel is er veel aandacht voor een goed functionerende digitale overheid, maar niet voor het feit dat voor bedrijven die overheidstaken uitvoeren of essentiële diensten leveren hetzelfde moet gelden. Deze toenemende gegevensverzamelingen zijn zeer gevaarlijk voor burgers en er wordt door de wetgever onvoldoende aandacht besteed aan de risico’s. Op deze verwerkingen van persoonsgegevens is ook onvoldoende toezicht, mede doordat de AP onvoldoende budget heeft. Ons advies: stop met regelgeving die leidt tot mateloze verzameling van vertrouwelijke (persoons)gegevens met alle privacyrisico’s van dien. Een actueel voorbeeld in dit verband is de controversiële Wet gegevensverwerking door samenwerkingsverbanden (WGS).

Meer openbaarheid van bestuur

De Wet open overheid (Woo) is nieuw maar functioneert niet goed, omdat de digitale overheid nog niet op de Woo is ingericht. Open overheid moet in onze optiek zijn: 1) verbetering van de eigen informatiehuishouding, 2) meer en betere communicatie tussen overheid en burger en 3) hogere kwaliteit van de informatievoorziening door de overheid (rijksoverheid.nl schiet vaak tekort). Omgekeerd is tevens sprake van een zorgwekkende tendens richting steeds meer openbaarmaking van bedrijfsgegevens en gevoelige persoonsgegevens, getuige bijvoorbeeld de ontwikkelingen rond het UBO-register.


Desgewenst zal Privacy First over bovenstaande of verwante onderwerpen graag nader met u van gedachten wisselen. Wij zijn daartoe te allen tijde bereikbaar op telefoonnummer 020-8100279 of per email: info@privacyfirst.nl.

Hoogachtend,
namens Stichting Privacy First,

Vincent Böhre
juridisch adviseur


[1] Zie bijv. Hoge Raad 22 mei 2015: Staat/Stichting Privacy First, ECLI:NL:HR:2015:1296 en bijbehorende annotaties. Zie voor een overzicht van andere grootschalige rechtszaken van Privacy First tegen de Staat https://privacyfirst.nl/rechtszaken/.
[2] Zie Gewijzigde motie van het lid Stoffer c.s. over verkennen in hoeverre voor belangenorganisaties met een ideëel doel op grond van artikel 3:305a BW nadere vereisten aan representativiteit gesteld moeten worden (21 februari 2023), Kamerstukken II, 36169-37.

Geplaatst in Grondrechten, ICT, privacy, e-commerce, Not-for-profit, Procesrecht, rechtspraak | Tags: , , , , , , , , , , , , , , | Plaats een reactie

Is open finance een nieuwe informatiebron voor toezichthouders, in aanvulling op de microdata van CBS? | open finance, AVG

Een lezer reageerde op mijn eerdere artikel over open finance bij DNB en meldde dat een position paper van DNB en AFM is uitgebracht, zie het bericht van DNB. Dat bericht en met name de paper staan bij mijn blogvoornemens, dat ik nu maar eens gedeeltelijk uitvoer.

De data owner van DNB en AFM

Opmerkelijk in de paper is dat DNB en AFM de vreemde opvatting hebben dat iedere rekeninghouder als ‘data owner’ mag beslissen over het aan derden verschaffen van de persoonsgegevens van zijn bankrekeningen, ook als het persoonsgegevens van derden (de ‘betrokkenen’ volgens de AVG) betreft. De toezichthouders zijn van mening dat aan die betrokkenen geen toestemming hoeft te worden gevraagd.

In de position paper wordt de suggestie gewekt dat de data owner de betrokkene in de zin van de AVG is, hetgeen niet het geval is.

Het begrip ‘data owner’ heeft in de paper de volgende definitie: “a data subject or customer“, en customer wordt gedefinieerd als “a natural or a legal person who makes use of financial products and services“.

Nieuwe informatiebron voor data-gedreven toezichthouders?

Wellicht dat DNB en AFM zoveel interesse voor dit onderwerp hebben, omdat ook zij kunnen profiteren van rekeninghouders met weinig belangstelling voor de betrokkenen, wiens persoonsgegevens in hun transactiegegevens zitten. Als die rekeninghouders hun transactiegegevens ‘open’ zetten via open finance, kunnen ook DNB en AFM als ‘data gedreven’ toezichthouders profiteren van extra persoonsgegevens. Zij kunnen de persoonsgegevens die via open finance beschikbaar komen combineren met alle persoonsgegevens die zij al hebben van burgers uit hoofde van hun toezichthoudende taak.

Zo verwerkt AFM zeer gedetailleerde gegevens van beleggers (zowel natuurlijke personen als entiteiten) en gebruikt daarbij microdata van het CBS [1], waarin persoonsgegevens voorkomen, zie onder meer de toepasselijke beleidsregel [2]. Die microdata kan AFM combineren met de vele andere gegevens die zij heeft en gebruiken om gedetailleerde profielen op te stellen van zowel natuurlijke personen als entiteiten. Ik ben er nog niet aan toe gekomen om na te gaan of AFM op haar site bekend maakt hoe zij de in de microdata opgenomen persoonsgegeven verwerkt en of zij betrokkenen informeert over de gegevensverwerking [3].

Als er een lezer is die dat al heeft uitgezocht, hoor ik dat graag.


NB 1 Ook de andere ontvangers van microdata zijn interessant.
NB 2 Dit blog is een iets verdere uitwerking van het commentaar dat ik op de reactie van de lezer gaf.


Noten

[1] De url verwijst naar de lijst van instellingen met doorlopende machtiging (max 3 jaar) voor CBS-microdata-bestanden, AFM wordt vermeld met:

  • AFM, Autoriteit Financiële Markten, team Consumentengedrag;
  • AFM, Autoriteit Financiële Markten, team Risicoanalyse.

Op de lijst komen een groot aantal andere ontvangers van microdata voor. Op deze pagina is een uitleg te vinden over de voorwaarden waaraan moet worden voldaan om microdata van het CBS te mogen krijgen.

[2] Beleidsregel toegang instellingen tot microdata CBS, vindplaats. In de toelichting wordt over gegevensbescherming het volgende vermeld:

In aanvulling op de aanbevelingen van de commissie heeft het CBS gekeken naar betere aansluiting van het beleid bij de Wet CBS en de Verordening (EU) nr. 2016/679 van het Europees Parlement en de Raad van 27 april 2016 betreffende de bescherming van natuurlijke personen in verband met de verwerking van persoonsgegevens en betreffende het vrije verkeer van die gegevens en tot intrekking van de Richtlijn 95/46/EG (PbEU 2016, L 119) (Algemene Verordening Gegevensbescherming, hierna: AVG).

Dit heeft geleid tot enkele aanscherpingen in het beleid rond de toegang tot en het gebruik van CBS-databestanden. In de beleidsregel zijn de voorwaarden voor instellingen verduidelijkt, om te verzekeren dat het gebruik van microdata in de remote access-voorziening wordt ingezet voor statistisch of wetenschappelijk onderzoek dat voldoet aan normen als zorgvuldigheid, controleerbaarheid en onafhankelijkheid. Verder is beter omschreven wat wordt verstaan onder het openbaar maken van de resultaten van het onderzoek. Ook zijn de toegangsvoorwaarden aangescherpt om de privacy nog beter te borgen.

Het CBS dient te voldoen aan de AVG en wil zijn data alleen beschikbaar stellen aan organisaties uit landen die aantoonbaar een passend beveiligingsniveau kennen. Om die reden verleent het CBS alleen nog toegang aan instellingen, diensten en organisaties die gevestigd zijn in landen die onder de reikwijdte van de AVG vallen (de Europese Economische Ruimte) of waarvoor een adequaatheidsbesluit van de Europese Commissie van toepassing is. Dit houdt ook in dat aan instellingen gevestigd in de bijzondere gemeenten Bonaire, St. Eustatius en Saba geen toegang wordt verleend. Zie verder de artikelsgewijze toelichting bij artikel 4.

Handhaving
Het CBS controleert of instellingen zich aan de voorwaarden voor bescherming van persoonsgegevens en voorkoming van onthulling houden. In voorkomend geval van schending van de voorwaarden kan het CBS maatregelen nemen. De website van het CBS bevat een overzicht van mogelijke schendingen en maatregelen (https://www.cbs.nl/nl-nl/onze-diensten/maatwerk-en-microdata/microdata-zelf-onderzoek-doen/regels-en-maatregelen).

[3] Ik kreeg wel signalen dat die gegevensverwerking door deze toezichthouders veel meer omvat dan officieel bekend wordt gemaakt.

Geplaatst in Financieel recht, onder meer Wft, Wtt, Grondrechten, ICT, privacy, e-commerce | Tags: , , , , , , , , | Plaats een reactie

The Unacknowledged Realities of Extraterritorial Taxation | FATCA, Citizenship Based Taxation, US

Those who want to know more about American tax practices harm decent European residents, can read The Unacknowledged Realities of Extraterritorial Taxation, written by Laura Snyder (Association of Americans Resident Overseas (AARO); Stop Extraterritorial American Taxation (SEAT)).

Abstract:

The U.S. extraterritorial tax system has evolved such that today it is more consequential than one century ago. The system, conceived in the stigmatization of overseas Americans, consists of highly penalizing taxation and banking policies that make it difficult for overseas Americans to live normally. The IRS is also a victim: it is unable to administer the system.
Many have sought to educate policymakers and the public. Detailed survey reports have been issued, documenting how overseas Americans experience the system. Research articles have been published, exposing certain problems of the system and, in some cases, proposing solutions.
To date, such efforts have failed to effect change. This is for several reasons: the continued stigmatization of overseas Americans, the high complexity of the system and misunderstandings about it, and the lack of political influence.
The academic press is replete with theories about why overseas Americans should be subject to worldwide taxation by the United States. For change to occur, it is important that the academic press looks beyond those theories to acknowledge the full import, complexities, and consequences of the system in place today.

Keywords:

Extraterritorial Taxation, Citizenship-Based Taxation, Residency-Based Taxation, Emigration, Internal Revenue Service, IRS, Regulatory Authority, Tax Treaties, Stigmatization, Citizenship, Advocacy, Human Rights, Taxpayer Bill of Rights


BACKGROUND:
US law causing problems for its citizens abroad
The US has a different system of taxation from all other countries in the world, ‘Citizenship-Based Taxation’ (CBT), read my introduction in Dutch on FATCA and my articles in Dutch and English. Some recent articles in English:

The international exchange of tax information shows that governments may harm decent people in their efferts to ‘slash the scope for tax abuse’.

Fundamental rights are not only an issue in the relationship with the US. Read HMRC giving Hong Kong refugees’ financial details to China, the Telegraph.

Geplaatst in Belastingrecht, English - posts in English on this blog, Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft | Tags: , , , , , | Plaats een reactie

Nederlanders in het buitenland kunnen geen bankrekening meer bij een Nederlandse bank aanhouden

Al eerder schreef ik over de maatschappelijk onbetamelijke praktijk van banken om bankrekeningen van in het buitenland wonende Nederlanders te sluiten, met vervelende gevolgen voor betrokkenen.

Een lezer van mijn blog attendeerde mij op het artikel ‘Rapport onderzoek sluiten bankrekeningen van Nederlanders in het buitenland’ dat verscheen op de site van Stichting GOED – Grenzeloos Onder Eén Dak [*]. Uit het artikel:

Een Nederlander in het buitenland die in een land woont met een zwak of corrupt regime of waar toezicht op integriteit van het financiële systeem zwak is, kan wellicht een verhoogd risicoprofiel hebben. Echter, het maakt niet uit in welk land je woont, bankrekeningen worden met volkomen willekeur en zonder gegronde reden, door de bank opgezegd. Zelfs wanneer men volstrekt betrouwbaar is, al jarenlang klant bij een bank, simpele standaard bancaire producten gebruikt met relatief geringe bedragen en lage frequenties.

Dit kan in voorkomende gevallen tot zeer ongewenste situaties leiden.

Tot op heden is er nog niet veel bekend in de aard en omvang van deze ‘negatieve’ impact voor Nederlanders in het buitenland. Om hier een beter inzicht in te krijgen, hebben de stichtingen SNBN en GOED en de VBNGB de handen ineengeslagen om een zo groot mogelijk aantal respondenten te krijgen.


Het genoemde onderzoek heeft tot een rapport geleid dat met onderstaand persbericht is aangekondigd:

Uitkomsten onderzoek

Uit het rapport blijkt dat ABN Amro de bank is die op grote schaal nette rekeninghouders heeft opgezegd, 45% van de opzeggingen komt volgens de mensen die deelnamen van deze bank.

Voor Nederlanders in het buitenland is een Nederlandse bankrekening van belang, om de volgende redenen:

● Inkomsten vanuit Nederland (63%)
● Betalingen in Nederland (60%) – hieronder vallen ook transacties met familie en vrienden, problemen met acceptatie van buitenlandse bankpassen
● Risico’s toekomstige uitkeringen oudedagsvoorzieningen in Nederland (32%)
● Beperkingen huidige oudedagsvoorzieningen (pensioenfondsen: 14%, UWV: 7%)

Daarnaast zijn er in het woonland beperkingen en risico’s:
● Vertrouwen in de buitenlandse bank en/of valuta (21%)
● Openen van rekening bij buitenlandse bank niet mogelijk (14%)
● Beperking op het meenemen van fondsen bij terugkeer naar Nederland (13%)

Ook de bejegening door Nederlandse banken laat te wensen over:

Als laatste ervaren Nederlanders buiten Nederland het gedrag van banken en de overheid als wantrouwend of erger. Transacties die normaal zijn binnen Nederland worden per definitie wantrouwend of als frauduleus behandeld. “Een grote wolk gedoe met nul effect” aldus het commentaar van een respondent.

In het rapport worden de volgende aanbevelingen gedaan:

  • Los bankproblemen Nederlanders buiten Nederland op
  • Op zijn minst een basisrekening
  • Accepteer alle betalingen tussen IBAN-nummers
  • Meer duidelijkheid over FinTechs
  • Banken moeten transparanter handelen
  • Versoepeling witwasbeleid

De banksector moet tot de orde worden geroepen

Het rapport maakt duidelijk dat het hoog tijd is dat de Nederlandse banksector tot de orde wordt geroepen en terugkeert naar de kerntaak: een zorgvuldige behandeling van hun klanten in Nederland en de Nederlanders in het buitenland.


[*] Deze stichting behartigt de belangen van Nederlanders in het buitenland van vertrek en verblijf tot eventuele terugkeer.

Geplaatst in Bankrekening krijgen en behouden, Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten | Tags: , | Plaats een reactie