Antwoord op vragen over de Wwft en contant geld

Op 28 april jl. werden weer vragen uit de Tweede Kamer beantwoord (overheid.nl, tweedekamer.nl), dit keer naar aanleiding van het FD-artikel ‘Banken weren contant geld, bedrijven radeloos‘ (betaalmuur).
Gevraagd wordt of het met de mond beleden adagium dat contant geld gebruikt mag blijven worden, feitelijk door de banken wordt ondergraven, zie vragen 1 tot en met 6 en vraag 9. Verder wordt gevraagd naar de afstortmogelijkheden (vraag 7) en naar de girale transactiekosten (vraag 8).

Of de benadeelde ondernemers in de praktijk verbetering zullen merken in het gedrag van banken, is de vraag.

Onderstaand de vragen en de beantwoording:

Vraag 2
Klopt het dat het Maatschappelijk Overleg Betalingsverkeer, waar de banken bij zijn aangesloten, geconcludeerd heeft dat maatschappelijke ontwikkelingen zoals digitaal betalen niet afgedwongen mogen worden? Deelt u de zorg dat die dwang er nu toch is?

Antwoord vraag 2
De afgelopen jaren is er sprake van toenemende digitalisering in het betalingsverkeer. Dit is terug te zien in het toenemend aandeel elektronische betalingen ten opzichte van betalingen met contant geld, maar ook in de dienstverlening door banken. Enerzijds brengt dit voordelen met zich mee, zoals een verhoogd betaalgemak voor veel mensen. Aan de andere kant zorgt dit onder andere voor toenemende druk op de chartale infrastructuur en een lagere toegankelijkheid van het betalingsverkeer voor sommige groepen mensen.
Het Maatschappelijk Overleg Betalingsverkeer (MOB) is een overlegplatform waarin organisaties die zijn betrokken bij het aanbieden en afnemen van betaaldiensten zich inzetten voor een veilig, betrouwbaar, toegankelijk en efficiënt betalingsverkeer voor iedereen. Om ervoor te zorgen dat het betalingsverkeer toegankelijk blijft heeft het MOB het ‘Actieplan Toegankelijk Betalingsverkeer’ opgesteld. Daarnaast heeft De Nederlandsche Bank (DNB) de afgelopen maanden gesprekken gevoerd met de belangrijkste partijen uit het betalingsverkeer over een Convenant Contant Geld. Dit Convenant heb ik op 8 april aan uw Kamer aangeboden [2]. In het Convenant staan afspraken om ervoor te zorgen dat contant geld goed blijft functioneren als toonbankbetaalmiddel, ook als geleidelijk steeds meer elektronisch wordt betaald. Er is in het Convenant onder andere opgenomen dat banken hun prijsbeleid bevriezen en geen nieuwe maatregelen treffen, zoals tariefsverhogingen of volumebeperkingen, waardoor het opnemen of storten van contant geld voor particuliere en zakelijke klanten duurder, of anderszins ontmoedigd of belemmerd wordt. In artikel 5 van het Convenant is afgesproken dat banken zich ertoe verbinden de anti-witwas- en anti-terrorismefinancieringsmaatregelen die het gebruik van contant geld kunnen beïnvloeden, proportioneel in te zetten en toe te spitsen op de specifieke risico’s per cliënt zodat het legitieme gebruik van contant geld niet wordt gehinderd.

Vraag 3
Kunt u een overzicht geven van de wettelijke eisen aan banken om contant geld te beperken? Klopt het dat banken eisen aan kleine ondernemers opleggen die veel verder gaan dan de wettelijke verplichtingen?

Vraag 4
Wat vindt u ervan dat banken het gebruik van contant geld voor bedrijven moeilijk maken door dit te maximeren op een percentage van de transacties, terwijl de toezichthouder stelt dat banken het legitieme gebruik van contant geld niet mogen bemoeilijken?

Vraag 5
Klopt het dat maatregelen zoals een maximum van tien procent cashtransacties bedrijven met veel kleine betalingen raken en niet noodzakelijk meer risicovolle aankopen als luxe horloges en dure auto’s?

Vraag 6
Bent u ervan op de hoogte dat banken dreigen rekeningen van mkb’ers op te zeggen als zij voor een bepaalde deadline het aantal cashtransacties niet hebben teruggebracht? Vindt u dit in lijn met de afspraak dat legitiem gebruik van contant geld niet bemoeilijkt mag worden?

Antwoord vraag 3, 4, 5 en 6
Er zijn geen wettelijke eisen die banken verplichten om contant geld te beperken. Banken zijn vanuit hun poortwachtersfunctie verplicht op basis van de Wet ter voorkoming van witwassen en het financieren van terrorisme (Wwft) om cliëntenonderzoek uit te voeren en zo nodig mitigerende maatregelen te nemen om de risico’s op witwassen te voorkomen. Contant geld is een van de indicatoren voor een verhoogd risico op witwassen. Het uitvragen van additionele informatie over bepaalde chartale transacties kan onderdeel zijn van het cliëntenonderzoek. Als er risico’s gesignaleerd worden, dan dient de bank deze te mitigeren. Een bank bepaalt diens eigen beheerskader ten aanzien van risico’s. Ook bepaalt de bank zelf diens beheersmaatregelen. Dit kan onder andere een beperking van contant geld zijn. Ik heb vernomen dat er banken zijn die klanten, waarbij sprake is van excessief gebruik van contant geld, vragen om het aantal contante transacties terug te brengen naar een niveau dat meer aansluit bij het gemiddelde gebruik van contant geld in de sector.
Ik vind het belangrijk dat banken hun poortwachtersrol goed vervullen en mitigerende maatregelen nemen. Tegelijkertijd vind ik het ook belangrijk dat de genomen maatregelen cliëntspecifiek en proportioneel zijn en genomen worden na gedegen cliëntonderzoek en zo nodig in overleg met de klant in kwestie, zodat voorkomen wordt dat het legitiem gebruik van contant geld bemoeilijkt wordt zonder aantoonbare reden. Deze richtlijn is ook opgenomen in het Convenant Contant Geld.

Vraag 7
Herinnert u zich dat De Nederlandsche Bank (DNB) vorig jaar vaststelde dat het afstortnetwerk van banken voor contant geld niet op orde is? Welke afspraken zijn er nu met banken om dit te verbeteren en om legitiem gebruik van contant geld te faciliteren?

Antwoord vraag 7
Uit de Bereikbaarheidsmonitor 2021 ondernemers kwam naar voren dat de toegankelijkheid en bereikbaarheid van betaaldiensten in de perceptie van ondernemers sterk was afgenomen in vergelijking met de Bereikbaarheidsmonitor 2016, waaronder de bereikbaarheid van afstortfaciliteiten [3]. Dit had onder andere te maken met het (tijdelijk) sluiten van een deel van de sealbagautomaten vanwege een reeks plofkraken, de sluiting van bankkantoren, de capaciteitstekorten in het waardetransport en de Geldmaattransitie. In het Convenant Contant Geld zijn onder andere afspraken gemaakt over het minimumaantal sealbagautomaten [4] en het aantal recyclers [5] en de minimum-bereikbaarheid van deze automaten. Ook zijn er afspraken opgenomen over de kwaliteit van de chartale dienstverlening (Convenant, artikel 1) door Geldmaat en de continuïteit van het waardevervoer (Convenant, artikel 7). Zo is bijvoorbeeld in artikel 1 afgesproken dat Geldmaat minimaal 450 sealbagautomaten zal realiseren en handhaven en dat daarmee 98% van de toonbankinstellingen binnen 20 autominuten rijden van een sealbagautomaat gevestigd is. Bovendien is afgesproken dat banken zich aantoonbaar zullen inzetten om een veilige maatwerkoplossing beschikbaar te stellen voor het afstorten van contant geld voor iedere toonbankinstelling die binnen 20 autorijminuten geen sealbagautomaat tot haar beschikking heeft. Een dergelijke maatwerkoplossing moet proportioneel en redelijk zijn en kan bijvoorbeeld bestaan uit het plaatsen van een extra sealbagautomaat, het assisteren bij het gebruik van een recycler, of het assisteren bij het aangaan van een contract voor waardevervoer.

Vraag 8
Herkent u de kritiek dat transactiekosten voor girale betalingen in Europa erg hoog zijn? Kunt u een overzicht geven van de gemiddelde transactiekosten voor betalingen binnen Europa?

Antwoord vraag 8
Ik herken deze kritiek gedeeltelijk. In dit verband is van belang of sprake is van een internationale overboeking die wordt uitgevoerd via de Single Euro Payments Area (SEPA). Met de wijziging verordening grensoverschrijdende betalingen is geregeld dat de transactiekosten bij grensoverschrijdende betalingen binnen de Europese Unie even hoog zijn als die bij binnenlandse betalingen. Een nadeel van deze overboekingen is dat het bedrag weliswaar binnen een werkdag wordt bijgeschreven, maar niet direct. Er zijn wel mogelijkheden om het bedrag meteen over te boeken, de zogenoemde instant payments. In Nederland vinden de meeste betalingen al via instant payments plaats en worden er geen extra kosten gerekend voor deze methode, maar in andere landen wordt dit soms nog als premiumdienst, tegen additionele kosten, aangeboden of bieden banken instant payments in zijn geheel niet aan. Ik beschik helaas niet over een overzicht met de kosten die gerekend worden voor instant payments in andere EU-landen. De Europese Commissie werkt aan het normaliseren van instant payments en heeft aangekondigd in de tweede helft van dit jaar met een wetgevend voorstel te komen.

Vraag 9
Bent u bereid de zorgen over de opstelling van banken ten aanzien van contant geld richting kleine ondernemers op korte termijn bij de banken onder de aandacht te brengen?

Antwoord vraag 9
Ja. Ik zal in het Maatschappelijk Overleg Betalingsverkeer benadrukken dat ik van banken verwacht dat zij proportionaliteit toepassen bij het implementeren van mitigerende maatregelen in het kader van de Wwft, in overeenstemming met de afspraken uit het Convenant Contant Geld.


[2] Kamerstuk 27863, nr. 100
[3] Kamerstuk 27 863, nr. 98
[4] Automaten waar ondernemers hun geld in zakjes (’sealbags’) kunnen afstorten.
[5] Automaten waar losse biljetten afgestort kunnen worden.


Aanvulling 13 mei 2022
Lees ook de op 12 mei jl. beantwoorde vragen over het contante betalingsverkeer van coffeeshops.
Geplaatst in Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten | Tags: , , , , , | Plaats een reactie

Hoe DNB complete branches verdacht maakt in haar zwarte lijsten | Wwft, zwarte lijsten

Eerder schreef ik over de bijzondere praktijk van bankentoezichthouder De Nederlandsche Bank (DNB) om de sectoren die zij aanmerkt als ‘hoog risico sectoren’ op het gebied van witwassen en/of terrorismefinanciering, bekend te maken via het vragenformulier dat zij aan ondertoezichtgestelden, zoals banken, stuurt. Dit is niet alleen een stiekeme en niet transparante werkwijze die een overheidstoezichthouder niet betaamt.

Nog erger is dat van onderbouwing van het verdacht maken van deze branches geen sprake is, terwijl er in de lijst diverse sectoren staan waarin een zeer kleine minderheid van de organisaties/ondernemingen crimineel is. Zo in onbegrijpelijk waarom alle adviseurs en consultants een hoog risico op het gebied van witwassen en/of terrorismefinanciering zouden opleveren.

Over de zwarte lijst die trustkantoren moeten hanteren schreef ik in april jl. Inmiddels was ik in de gelegenheid om de zwarte lijst van branches te bekijken die DNB in het vragenformulier voor banken heeft opgenomen (excelbestanden: NL / EN).

Zwarte lijst van branches (versie banken)
Die lijst luidt:

  • Grondstoffen, mineralen, mijnbouw
  • Olie, gas, energie
  • Militaire goederen/defensie
  • Handelaren in edelmetalen
  • Handelaren in losse diamanten
  • Juweliers
  • Handelaren in kunst
  • Veilinghuizen
  • Handelaren en/ of handelsplatformen en/of aanbieders van bewaarportemonnees in crypto’s
  • Uitgevers van cryptotokens (uitgegeven via een Initial Coin Offering)
  • Crowdfunding
  • (Online) kansspelen
  • Bouw, infrastructuur, offshore & dredging**
  • Commercieel vastgoed
  • Trustkantoren
  • Doelvennootschappen en doorstroomvennootschappen van trustkantoren
  • Coffeeshops, growshops
  • Profsport*
  • Relaxbedrijven, prostitutie, adult industry (incl. internet)
  • Religieuze instellingen & charitatieve instellingen (o.a. stichtingen)
  • Transport, shipping
  • Adviesdienstverlening, consultancy
  • Intellectueel eigendom/patenten/royalty’s
  • Money transfer organisaties en payment service providers
  • Farmaceutische industrie
  • Cash intensieve sectoren (bijv. taxi branch, car wash / parking / wasserettes)
  • Schroothandel
  • Autohandelaren
  • Horeca
  • Online shops
  • Handel in luxe / waardevolle producten (leer / bont, antiek, vee)
  • Telecom (belwinkels etc.)

De lijst is identiek aan de de zwarte lijst van branches voor trustkantoren, behoudens de twee hierboven blauw gemarkeerde items.

De-risking
Organisaties/ondernemingen uit de hierboven genoemde categorieën kunnen verwachten dat zij veel KYC-vragen van hun bank krijgen en veel moeite zullen hebben om naar een andere bank over te stappen, aangezien banken alles wat volgens DNB hoog risico is proberen buiten de deur te houden (‘de-risking’).

Voor zover ik weet legt DNB geen verantwoording af over de maatschappelijke schade die een gevolg is van haar zwarte lijst van branches.

Verdachtmaking moet stoppen
Het is dringend nodig dat er een einde komt aan de maatschappelijk onbetamelijke praktijken van DNB (en mogelijk andere overheidstoezichthouders) om zonder behoorlijke onderbouwing complete branches verdacht te maken.

Geplaatst in Bankrekening krijgen en behouden, Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten | Tags: , , , , , , , , | Plaats een reactie

Het geldstromengeloof | witwasbestrijding

De ministeries van Veiligheid en van Financiën geloven in geldstromen en in misdaadopsporing door bedrijven die daarvoor ongeschikt zijn (‘witwasbestrijding’ [1]). Die geldstromen worden gezien door banken, die zoeken naar spelden in hooibergen. Aanvankelijk is die private misdaadopsporing alleen voor financiële instellingen ingevoerd, maar vanwege het vermeende ‘waterbedeffect’ zijn daar een groot aantal bedrijven [2] aan toegevoegd, ook al zien veel van de aangewezen bedrijven geen geldstromen.

Uit de recente brief van de minister van Veiligheid, onder de titel ‘Hoofdlijnen van de aanpak georganiseerde criminaliteit’ valt af te leiden dat het geldstromengeloof nog steeds heerst. Men hoopt criminele netwerken en verdienmodellen te kunnen doorbreken, onder meer door het gevaarlijke afpak voorstel (‘non conviction based confiscation’), waarbij men een grondrechtelijk zeer twijfelachtig voorstel uit de VK wil imiteren [3]. Ik hoor van mensen van de opsporing dat er al voldoende middelen zijn en dat het voorbeeld van een inval waarbij een grote hoeveelheid contanten wordt aangetroffen is, een onzinvoorbeeld is.

Opvallend is dat veel van de in de brief voorgestelde maatregelen niets met de private witwasbestrijding te maken hebben. Datzelfde geldt voor bijlage 1, waarin onder het kopje ‘Criminele geldstromen’ onder meer gesproken wordt over maatregelen in havens en op vliegvelden. Hoewel de private witwasbestrijding niet wordt genoemd, krijgen de Wwft-toezichthouders wel meer middelen, zo is te lezen onder het kopje ‘Bijzondere opsporingsdiensten’ [4].

De tweede bijlage heet ‘Plan van aanpak criminele geldstromen’ en daarin worden mooie doelen geformuleerd. Terecht wordt daarin geconstateerd:

de georganiseerde misdaad benut namelijk precies dezelfde infrastructuur en juridische en financiële dienstverlening als gewone burgers en bedrijven

Dat maakt het zeer moeilijk voor bedrijven om misdaad te ontdekken. Het is geruststellend dat de minister schrijft:

Dit misbruik moeten we zoveel mogelijk voorkomen, zonder daarbij het economisch belang en goedwillende partijen uit het oog te verliezen. Het reeds gestarte WODC-onderzoek zal een beter inzicht geven in wat Nederland aantrekkelijk maakt voor voor drugscriminelen en hoe we die aantrekkelijkheid kunnen verminderen. 

Het is te hopen dat dit WODC-onderzoek ook aan het licht brengt of de grote groep Wwft-plichtigen [2] wel in staat is om misdaad op de gewenste manier op te sporen. Misschien kan het optimisme van de minister over de Wwft-plichtigen, aangeduid met de merkwaardige term ‘poortwachters’, getemperd worden. Want het heeft geen zin om te spreken over vergroting van de effectiviteit van de ‘poortwachtersfunctie’ en over meer toezicht, als die ‘poortwachters’ niet in staat zijn om te doen wat die optimistische overheid van hen verwacht. De mislukking van de witwasbestrijding door banken is inmiddels duidelijk en ook zijn de discriminatoire effecten van de witwasregels aan het licht gekomen. Het kan alleen maar erger worden als dit ook bij andere Wwft-plichtigen gebeurt.

Ik ben heel nieuwsgierig of de evaluaties en onderzoeken waarover de minister spreekt goed zijn uitgevoerd

Dit jaar worden meerdere evaluaties en onderzoeken afgerond over de effectiviteit van het anti-witwasbeleid in Nederland. De minister van Financiën en ik hebben uw Kamer 30 maart jl. een
overzicht toegestuurd van deze evaluaties en onderzoeken.

Het zou fijn zijn als de overheid een open foutencultuur zou tonen, door de zwakheden in het systeem van de witwasbestrijding te erkennen, ook al is het bedacht door zogenaamde ‘standaardsetters’ zoals FATF en opgelegd door Europa.

In bijlage 3 komt het ondergronds bankieren aan bod. Dit is een fenomeen dat in arme landen is ontstaan als eigen pseudo-bancair systeem. De minister constateert dat de gelden die worden verplaatst via ondergrondse bankiers niet per definitie een criminele herkomst hebben. De overheid wil achter ondergronds bankieren aan om witwassen tegen te gaan. Daarbij speelt een rol dat een gevolg van de internationale antiwitwaswetgeving kan zijn dat de toegang tot het officiële banksysteem voor grote groepen mensen wordt beperkt (bijvoorbeeld door het uitsluiten van banken in oost Europa).

Tot slot bespreekt bijlage 4 het waarborgen van de veiligheid van melders van ongebruikelijke transacties, met name als het kleine Wwft-plichtigen zijn, zoals notariskantoren.

Of er iets van een open foutencultuur terecht komt, is de vraag.


Noten
[1] In Nederland vastgelegd in de Wet ter voorkoming van witwassen en financieren van terrorisme (Wwft).
[2] Een Nederlands overzicht is bij FIU-Nederland te vinden.
[3] De Raad voor de Rechtspraak was heel kritisch, evenals de Autoriteit Persoonsgegevens.
[4] Er wordt extra capaciteit geworven bij het Bureau Financieel Toezicht (BFT) € 1 mln en het Bureau Toezicht Wet ter  voorkoming van witwassen en financieren van terrorisme (Bureau Toezicht Wwft) bij de Belastingdienst € 1 mln.

Geplaatst in Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft | Tags: , , , , , , | Plaats een reactie

Ubo-registerbrief 14 april 2022 | witwasbestrijding, databescherming

Medio april 2022 informeerde de minister van Financiën de Tweede Kamer over de stand van zaken rond het ubo-register. Dit is het register waarmee onnodig de privacy en cybersecurity wordt geschonden van ‘uiteindelijk belanghebbenden’ (ubo’s), een begrip met een veel ruime reikwijdte.

Mantra
Uiteraard wordt het bekende en onjuiste mantra over het nut van het register herhaald:

Het register zorgt voor transparantie over de uiteindelijke belanghebbenden achter juridische entiteiten. Dit helpt voorkomen dat criminelen juridische entiteiten kunnen gebruiken om buiten het zicht van autoriteiten en maatschappelijke organisaties te blijven. Het UBO-register is daarmee een belangrijk middel tegen witwassen en financieren van terrorisme.

Voorts pretendeert men ten onrechte dat met het register oneerlijke concurrentie door fraudeurs en andere criminelen wordt bestreden.

Onbegrijpelijk dat dit voor zoete koek wordt geslikt door het parlement. Men verschuilt zich achter door de overheid gefinancierde not-for-profit organisaties, zoals in:

Zo hebben in 2021 meer dan 700 ondertekenaars vanuit maatschappelijke organisaties, de wetenschap en journalistiek een oproep gedaan aan de Verenigde Naties om over te gaan tot invoering van openbare UBO-registers.

De burgeropsporing wil graag aan de slag met volledig openbare registers. Naar organisaties die de belangen van burgers behartigen, zoals organisaties van familiebedrijven en privacy organisaties, wordt niet geluisterd. De veiligheid van burgers wordt onnodig opgeofferd.

Velen hebben zich niet ingeschreven
Veel van degenen die zich hadden moeten inschrijven, hebben dat nog niet gedaan. Zo begrijpen bestuurders van not-for-profit organisaties niet waarom zij als bestuurder van een school of een ziekenhuis zich moeten inschrijven als ‘ubo’, wat logisch is, ik schreef er al eerder over (onder meer 1, 2). De registratie door stichtingen en verenigingen blijft daardoor achter (circa 19% en circa 17%).

De minister schrijft:

Op 27 maart 2022 waren van 673.963 juridische entiteiten de UBO’s geregistreerd. Dat betreft circa 37,7 procent van het totaal aantal registratieplichtige juridische entiteiten. Van de juridische entiteiten die onder de overgangstermijn van 18 maanden vielen, had 29,1 procent de UBO’s ingeschreven. De entiteiten die na 27 maart zijn opgericht dienden meteen bij oprichting de UBO’s in te schrijven. Belangrijke kanttekening hierbij is dat de werkvoorraad van de KVK hierin nog niet is meegeteld. Dit betreft juridische entiteiten die wel opgave hebben gedaan, maar waarvan de opgave nog niet is verwerkt. Op 27 maart waren er nog 323.340 opgaven die beoordeeld moesten worden. Deze opgaven worden als tijdig gezien en niet betrokken in de handhaving. (…) Na verwerking van deze opgaven, rekening houdend met een percentage afkeur vanwege foutieve opgaven, is de prognose dat circa 52 procent van alle juridische entiteiten uiterlijk 27 maart de UBO’s heeft geregistreerd.

De minister is niet bereid de handhaving uit te stellen en legt de eerder aangenomen motie naast zich neer [1]. Wel gaat men focussen op die juridische entiteiten waar de risico’s op witwassen en financieren van terrorisme het hoogst zijn. Welke entiteiten dit betreft wordt door de minister niet nader toegelicht.

Dienstweigering
Een groot aantal ondernemingen moet de diensten weigeren als de klant niet is ingeschreven in het ubo-register. Over deze problematiek is eerder contact geweest met onder meer notarissenorganisatie KNB. Het lijkt er op dat de minister door middel van deze brief ook mededeling doet aan de overige Wwft-plichtigen [2]. De minister legt uit wanneer Wwft-plichtigen hun diensten niet hoeven te weigeren:

Om te voorkomen dat een langere verwerkingstijd leidt tot verstoring van dienstverlening door meldingsplichtige instellingen aan nieuwe cliënten, geldt in ieder geval tot 1 september 2022 het volgende. In het geval dat een juridische entiteit de opgave heeft gedaan, maar deze nog niet is verwerkt, kan de meldingsplichtige instelling volstaan met de vaststelling dat de opgave is gedaan, met de uitleg van de cliënt welke UBO-gegevens en onderliggende documentatie daarbij zijn opgegeven. Dat de opgave is gedaan kan vastgesteld worden aan de hand van de bevestigingsmail van de KVK. Daarbij dient de cliënt de meldingsplichtige instelling te informeren zodra de registratie is voltooid. De meldingsplichtige instelling blijft uiteraard altijd – ongeacht of een juridische entiteit wel of niet (tijdig) aan de registratieplicht heeft voldaan – verantwoordelijk voor het cliëntenonderzoek, waaronder het adequaat vaststellen van de UBO’s. Wij zullen de verwerkingstijden monitoren en over deze maatregel in contact blijven met meldingsplichtige instellingen en toezichthouders.

Ten aanzien van de bovengenoemde terugmeldplicht geldt dat als in het UBO-register in het geheel geen UBO-gegevens staan geregistreerd, er geen sprake is van een discrepantie tussen gegevens in het UBO-register en de gegevens waar de meldingsplichtige instelling of bevoegde autoriteit over beschikt. Dat betekent dat geen terugmelding hoeft te worden gedaan. Bovendien ontbreekt de meerwaarde van het terugmelden dan, omdat het feit dat in het geheel geen UBO-registratie is gedaan bij KVK bekend is. 

Daarbij verzuimt de minister te vermelden dat de Kamer van Koophandel alleen een bevestigingsmail stuurt bij elektronische opgave. Als de registratie van de ubo via een papieren formulier wordt verricht stuurt de Kamer van Koophandel merkwaardig genoeg geen ontvangstbevestiging.

Pseudo-ubo
In de brief wordt gemeld dat bij ubo-uittreksels van stichtingen die Algemeen Nut Beogende Instelling (ANBI) zijn een met de de Samenwerkende Brancheorganisaties Filantropie (SBF) afgestemde toelichting wordt gegeven. Waarom dit niet gebeurt bij andere not-for-profit organisaties zoals scholen, wordt niet uitgelegd. Het lijkt er op dat ANBI’s door een goede lobby een betere behandeling krijgen dan andere not-for-profits.

Inzage door ubo’s
Ubo’s kunnen inzage vragen in het ubo-register, al krijgen zij niet de persoonsgegevens van degene die hebben ingezien (hoogst merkwaardig), waarmee de minister meent te voldoen aan de conclusie van Advocaat-Generaal Pitruzzella van het Europese Hof van Justitie.


Noten

[1] De minister schrijft dat de motie wordt uitgevoerd, maar dat is naar mijn mening niet het geval.
[2] Bekijk het overzicht bij FIU-Nederland.

Geplaatst in Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten, ICT, privacy, e-commerce, Not-for-profit, Ubo-register | Tags: , , , , , | Plaats een reactie

Uitvoeringsbesluit ubo-register trusts en vergelijkbare vormen bekend gemaakt | Wwft, witwasbestrijding

Vandaag is het Implementatiebesluit registratie uiteindelijk belanghebbenden van trusts en soortgelijke juridische constructies door het ministerie van Financiën bekend gemaakt. Uit het besluit blijkt dat het ministerie statistieken inzake de soorten trusts c.s. wil gaan bij houden (artikel 2).

Met het oog op de uitvoerbaarheid van de registratieplicht en de daarmee verband houdende verplichtingen is besloten dat bij bepaalde fondsen voor gemene rekening geen ubo’s hoeven te worden geregistreerd en bij registratie kan worden volstaan met een omschrijving van de groep in wier belang het fonds hoofdzakelijk is opgericht of werkzaam is, zoals bijvoorbeeld: «deelnemers beleggingsfonds» (aldus de toelichting). Deze uitzondering geldt volgens artikel 11 van het implementatiebesluit alleen voor de navolgende fondsen voor gemene rekening:

In geval van een fonds voor gemene rekening dat wordt aangeboden aan honderdvijftig personen of meer en wordt beheerd door een beheerder waaraan een vergunning als bedoeld in artikel 2:65 of artikel 2:69b, eerste lid, van de Wet op het financieel toezicht is verleend, wordt als uiteindelijk belanghebbende in de zin van het eerste lid, onderdeel e, onder 4°, aangemerkt de groep van natuurlijke personen in wier belang dit fonds voor gemene rekening hoofdzakelijk is opgericht of werkzaam is.

Het besluit treedt in werking op een bij koninklijk besluit te bepalen tijdstip dat voor de verschillende artikelen of onderdelen daarvan verschillend kan worden vastgesteld.

Geplaatst in Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Ubo-register | Tags: , | Plaats een reactie

Naleving door ‘de Zuidas’ van sancties tegen Rusland

Op 26 april jl. werden door de minister van Financiën vragen beantwoord over het toezicht op de naleving van de sancties tegen Rusland op de Zuidas. Met ‘Zuidas’ wordt hier kennelijk het advocatenkantoor Houthoff bedoeld, waarover de Volkskrant schreef. De minister kondigt toezicht op alle advocaten aan, aldus deze tekst:

Met betrekking tot het toezicht op de naleving van de Sanctieregelgeving door advocaten werkt de minister van Buitenlandse Zaken in samenwerking met de minister voor Rechtsbescherming aan een noodzakelijke wettelijke regeling

Het is voor mij een raadsel waarom die wettelijke regeling nodig is. Anders dan financiële instellingen hebben advocaten geen vermogen van gesanctioneerde personen onder zich en exporteren zij geen producten naar Rusland. Verder is de vraag waarom alle advocaten worden lastig gevallen met iets wat waarschijnlijk maar op een kleine groep betrekking heeft.

Het risico is dat er ineffectieve bureaucratie bij komt, die kostbaar en ineffectief is en rechtshulp nog meer onbereikbaar maakt voor burger en midden- en kleinbedrijf. Het is te hopen dat de betrokken ministeries daar oog voor hebben.

De overige vragen gaan over de versnippering van het toezicht op de naleving van de sanctieregelgeving.


Meer informatie:


Aanvulling 23 mei 2022
Zou de campagne van de ‘onderzoeksjournalisten’ inzake de effectiviteit van de Nederlandse sancties op fabeltjes berusten? Je zou het wel denken als je de antwoorden op vragen uit de Tweede Kamer leest: 12 mei 2022, eerste, tweede, derde; 10 mei 2022, eerste, tweede.


Geplaatst in Financieel recht, onder meer Wft, Wtt, Sanctieregels | Tags: , , , | Plaats een reactie

Modernisering elektronisch verkeer met de overheid – wetsvoorstel door Tweede Kamer aangenomen

De Nederlandse overheid wil graag digitaal worden, wat tot uitdrukking komt in allerlei initiatieven.

Wet modernisering elektronisch bestuurlijk verkeer
Één daarvan is de ‘Wet modernisering elektronisch bestuurlijk verkeer‘, die het beter mogelijk moet maken dat er via digitale kanalen met de overheid in contact wordt getreden, waarbij de keuze tussen het volgen van de elektronische of de papieren weg blijft bestaan. Het verplichte gebruik van de elektronische weg kan wel in andere wetten dan de Awb worden voorgeschreven.

Het voorstel is op 19 april jl. door de Tweede Kamer aangenomen, inclusief drie amendementen.

Voor: GroenLinks, Volt, Fractie Den Haan, PvdA, D66, ChristenUnie, VVD, CDA, BBB, JA21, PVV en Groep Van Haga;
tegen: SP, DENK, PvdD, Lid Omtzigt, SGP en FVD;
BIJ1 en Lid Gündoğan waren niet aanwezig bij de stemmingen.

De aangenomen amendementen zijn:

  • 35261-16 Amendement d.d. 7 april 2022 – R.M. Leijten, Tweede Kamerlid Gewijzigd amendement van het lid Leijten ter vervanging van nr. 11 over het vervallen van het onderscheid tussen natuurlijke personen enerzijds en ondernemingen en rechtspersonen anderzijds in het elektronisch verkeer.
  • 35261-15 Amendement d.d. 7 april 2022 – R.M. Leijten, Tweede Kamerlid Amendement van het lid Leijten over een actieve instemming van de geadresseerde op elektronische verzending door een bestuursorgaan.
  • 35261-13 Amendement d.d. 6 april 2022 – R.M. Leijten, Tweede Kamerlid Amendement van het lid Leijten over geen verzuim voor de duur van de verminderde bereikbaarheid van het bestuursorgaan.

De bepalingen in het voorstel zien er sympathiek uit, bijvoorbeeld:

Artikel 2:9
Indien een bestuursorgaan een bericht elektronisch verzendt, geschiedt dit op een voldoende betrouwbare en vertrouwelijke manier, gelet op de aard en de inhoud van het bericht en het doel waarvoor het wordt gebruikt.

Jammer is dat hier niet is opgenomen dat rekening wordt gehouden met de digitale vaardigheden van de burger.

Opvallend is dat het bestuursorgaan elektronisch verschafte gegevens en bescheiden kan weigeren voor zover de aanvaarding daarvan tot een onevenredige belasting voor het bestuursorgaan zou leiden (artikel 2:15) terwijl de burger een dergelijk recht niet heeft.

De vraag zal zijn hoe aan een en ander praktisch invulling wordt gegeven en of het ook hanteerbaar is voor digitaal minder vaardige burgers.

Wet digitale overheid
Dit voorstel dient goed te worden onderscheiden van de Wet digitale overheid, die momenteel bij de Eerste Kamer in behandeling is. Dit voorstel richt zich primair op de digitale infrastructuur bij de overheid zelf, zie de inleiding op de pagina van de Eerste Kamer, waarin de volgende beschrijving is opgenomen:

Het wetsvoorstel legt de basis voor die verdere digitalisering, waaronder regulering van de digitale overheid en meer in het bijzonder de generieke digitale voorzieningen in een gemeenschappelijke infrastructuur van de overheid. Het voorstel bevat de meest urgente onderwerpen van regelgeving, te weten:
– de bevoegdheid om bepaalde standaarden te verplichten in het elektronisch verkeer van de overheid;
– het stellen van regels over informatieveiligheid;
– de verantwoordelijkheid voor het beheer van de voorzieningen en diensten binnen de generieke digitale overheidsinfrastructuur (GDI);
– de digitale toegang tot publieke dienstverlening voor burgers (natuurlijke personen) en bedrijven (rechtspersonen en ondernemingen).
Het voorstel bevat kaders voor verdere ontwikkeling op basis van deze nu meest noodzakelijke maatregelen, maar biedt ook de basis voor verdere uitbreiding en verdere modernisering. Daarvoor bevat het wetsvoorstel vooral kaders die kunnen worden uitgewerkt in nadere regelgeving, die snel aangepast kan worden om ruimte te bieden voor verdere ontwikkeling van de digitale overheid, en biedt het ruimte voor innovatie.

Voor de Tweede Kamercommissie voor Digitale Zaken wordt op 10 mei 2022 een technische briefing over de Wet digitale overheid verzorgd. Intussen is de behandeling bij de Eerste Kamer commissies nog niet afgerond, zo valt uit de informatie af te leiden.


Meer informatie:

Wet digitale overheid:

Geplaatst in Grondrechten, ICT, privacy, e-commerce | Tags: , , , , , , , , | Plaats een reactie

Transparantie als thema vergadering VAR Vereniging voor bestuursrecht

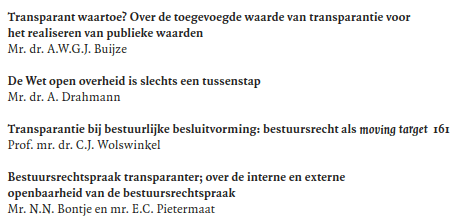
Op 20 mei aanstaande vergadert VAR Vereniging voor bestuursrecht over het thema ‘Transparantie en openbaarheid’, zie de aankondiging. De vereniging maakte gisteren bekend dat de preadviezen online zijn geplaatst (alleen toegankelijk voor leden).

Paragraaf 1.1 van het preadvies van Buijze heet: “Een tovermiddel met bijwerkingen” en paragraaf 1.2 start met:

Uit bovenstaande blijkt dat velen nog steeds hooggespannen verwachtingen hebben van transparantie. Maar omdat uit de literatuur blijkt dat die verwachtingen lang niet altijd worden waargemaakt en omdat aan transparantie steeds kosten zijn verbonden, is het raadzaam dat het recht actuele inzichten over het nut en onnut van transparantie reflecteert. In dit preadvies staat de vraag centraal in hoeverre dat nu het geval is:

In hoeverre reflecteert het recht de inzichten over de mate waarin en de wijze waarop transparantie bijdraagt aan het realiseren van publieke waarden?

Transparantie is geen wondermiddel maar kan ook grote schade veroorzaken (zoals nu gebeurt met het ubo-register, dat in de preadviezen niet aan de orde komt).

Uit de inhoudsopgave van het boek met de preadviezen:

Geplaatst in Bestuursrecht, Grondrechten, Ubo-register | Tags: , , , | Plaats een reactie

Pleitnota OM in Stibbe zaak | verschoningsrecht

Eerder schreef ik over de uitspraak van de Rechtbank Oost-Brabant die misdragingen door het Openbaar Ministerie ten opzichte van advocatenkantoor Stibbe als onderwerp heeft.
Degenen die zich interesseren voor het standpunt van het Openbaar Ministerie, kunnen de pleitnota van advocaten S.M. Kingma en G.C. Nieuwland (Pels Rijcken) hier vinden.

Geplaatst in Dienstverlening - juridisch financieel [advocaten, accountants, belastingadviseurs e.d.], Grondrechten | Tags: , , | Plaats een reactie

Wetsvoorstel digitale oprichting bv ingediend

De minister voor Rechtsbescherming heeft het voorstel voor digitale oprichting van de besloten vennootschap bij de Tweede Kamer ingediend. Het voorstel staat op de agenda van de procedurevergadering van 18 mei a.s.

In de memorie van toelichting wordt het proces in hoofdlijnen beschreven:

4. Proces van de elektronische oprichting van de BV op hoofdlijnen
Richtlijn 2017/1132/EU bepaalt in artikel 13 octies, eerste lid, dat een aanvrager een onder de richtlijn vallende vennootschap volledig online moet kunnen oprichten. De aanvrager is de oprichter als bedoeld in artikel 175 van Boek 2 van het Burgerlijk Wetboek en de partij bij de notariële akte.
De oprichter die in Nederland een BV wil oprichten zal de onderstaande stappen online doorlopen. Op grond van artikel 13 octies, zevende lid, van Richtlijn 2017/1132/EU geldt dat de lidstaten er zorg voor dragen dat deze stappen binnen vijf werkdagen worden afgerond indien gebruik wordt gemaakt van een door de lidstaat vast te stellen model, of binnen tien werkdagen in andere gevallen. Het startpunt van deze termijn is:
– de datum waarop aan alle voor de oprichting gestelde vormvereisten is voldaan, waaronder de ontvangst van alle documenten en informatie die op grond van het nationale recht vereist is, of
– de datum van betaling van een registratievergoeding, de datum van betaling van aandelenkapitaal in contanten of de datum van de betaling van aandelenkapitaal in natura, overeenkomstig het nationale recht.
Indien de procedure niet binnen de vastgestelde termijn kan worden afgerond, zorgen de lidstaten ervoor dat de oprichter in kennis wordt gesteld van de redenen voor vertraging. In bijgaand voorstel is dit belegd bij de notaris middels het vierde lid van artikel 175a van Boek 2 van het Burgerlijk Wetboek.

1. Informatie ondernemersplein
Op het ondernemersplein [1] kan een ondernemer die een BV wil oprichten informatie vinden over de kenmerken en inrichting van een BV, over de oprichting en daarmee gemoeide kosten, over administratieve en fiscale verplichtingen, aansprakelijkheid en tekenbevoegdheid. Nadere informatie over inschrijving van een onderneming, rechtspersoon of vestiging (bijkantoor), inclusief informatie over identificatiemiddelen is te vinden op de site van de KvK (https://www.kvk.nl/inschrijven-en-wijzigen/inschrijven/). Soortgelijke informatie is ook in het Engels beschikbaar (https://www.kvk.nl/english/registration/foreign-company-registration/).

2. Informatieportaal KNB
Via het ondernemersplein kan de partij die een BV op elektronische wijze wil oprichten naar een door de Koninklijke Notariële Beroepsorganisatie (hierna: KNB) beheerd informatieportaal, dat ook rechtstreeks benaderd kan worden. Dit informatieportaal is openbaar toegankelijk en bevat een model waarmee een BV op elektronische wijze kan worden opgericht. Tevens kan via dit informatieportaal een Nederlandse notaris benaderd worden. Dit laat overigens de mogelijkheid tot het rechtstreeks benaderen van een notaris onverlet.

3. Inloggen in omgeving systeem gegevensverwerking
Indien de oprichtende partij een keuze heeft gemaakt voor een notaris en de oprichtingsakte gereed is om gepasseerd te worden, zal er ingelogd worden op een door de KNB ingericht systeem voor gegevensverwerking. Dit systeem vormt de beveiligde online omgeving waarin de elektronische notariële akte tot stand komt. Om de totstandkoming van een elektronische notariële akte binnen dit systeem mogelijk te maken wordt met bijgaand voorstel een aantal eisen aan het systeem gesteld. Zo zal bijvoorbeeld elektronische identificatie middels dit systeem mogelijk zijn en zal het de mogelijkheid bieden tot het verschijnen van personen aan de notaris middels een directe beeld- en geluidverbinding in plaats van het in persoon verschijnen aan de notaris. Ook het ondertekenen van de elektronische notariële akte zal via dit systeem plaatsvinden. Op de werking van dit systeem en de functionaliteiten zal in paragraaf 5.2.1 van deze memorie van toelichting nader worden ingegaan. Op het moment dat de voor de oprichting van de BV vereiste notariële akte ondertekend is, zijn de bestuurders verplicht de vennootschap te doen inschrijven in het handelsregister en een authentiek afschrift van de akte van oprichting en van de daaraan ingevolge art. 2:204 BW gehechte stukken neer te leggen ten kantore van het handelsregister (art. 2:180 lid 1 BW).

4. Inschrijving bij het handelsregister en openbaarmaking
NV’s en BV’s worden op grond van artikel 5 van de Hrw ingeschreven in het handelsregister, dat wordt beheerd door de Kamer van Koophandel. Van deze vennootschappen worden de in de artikelen 9, 10 en 11 van de Hrw en de paragrafen 4.2, 4.3 en 4.4.3.2 van het Handelsregisterbesluit genoemde gegevens en bescheiden, waaronder de documenten en informatie die ingevolge de artikelen 16 bis, 29 en 30 van de richtlijn, in het handelsregister opgenomen.
Op grond van de richtlijn is vereist dat de oprichtingsakte online aan het handelsregister moet kunnen worden aangeleverd. In Nederland verricht de notaris ook nu al, langs digitale weg, de aanbieding van de voor inschrijving vereiste gegevens en documenten bij de KvK namens de oprichter.
Op grond van artikel 21 van de Hrw kan een groot deel van de in het handelsregister opgenomen gegevens en bescheiden vervolgens door eenieder worden ingezien. Dit geldt onder meer voor de documenten en informatie die ingevolge de artikelen 16 bis, 29 en 30 van de richtlijn openbaar gemaakt moet worden. Artikel 22 van de Hrw bepaalt voorts dat een verzoek tot inzage elektronisch kan worden gedaan en dat de documenten en informatie op verzoek elektronisch worden verstrekt.

[1] https://ondernemersplein.kvk.nl/de-besloten-vennootschap-bv/


Meer informatie:

Geplaatst in Kapitaalvennootschappen, Oprichting, Rechtspersonenrecht | Tags: | Plaats een reactie
