Is ‘gerechtvaardigd belang’ dé mogelijkheid voor marketeers om onder de AVG uit te komen? | AVG

De vraag of ‘gerechtvaardigd belang’ de mogelijkheid voor marketeers is om onder de AVG uit te komen zal mogelijk worden beantwoord door het Europese Hof van Justitie naar aanleiding van een verzoek van de Amsterdamse rechtbank (uitspraak). De rechtbank stelt de volgende vragen:

6. De rechtbank vindt zich daarom genoodzaakt om de volgende prejudiciële vragen aan het Hof van Justitie te stellen:
1. Hoe dient de rechtbank de term ‘gerechtvaardigd belang’ uit te leggen?
2. Dient die term te worden uitgelegd zoals verweerder dat uitlegt? Zijn dat uitsluitend tot de wet behorende, wet zijnd, in een wet vastgestelde belangen? Of;
3. Kan elk belang een gerechtvaardigd belang zijn, mits dat belang niet in strijd is met de wet? Meer specifiek gesteld: is een zuiver commercieel belang en het belang zoals hier aan orde, het verstrekken van persoonsgegevens tegen betaling zonder toestemming van de betreffende persoon, onder omstandigheden aan te merken als een gerechtvaardigd belang? Zo ja, welke omstandigheden bepalen of een zuiver commercieel belang een gerechtvaardigd belang is?

Aangezien het gebruik van ‘gerechtvaardigd belang’ voor marketing zeer veel hinder veroorzaakt (die partijen voeren uiteraard niet de complete drie-stappen toets uit), ben ik benieuwd wat hier uit gaat komen.

Autoriteit Persoonsgegevens:


Anna Berlee:

Geplaatst in Grondrechten, ICT, privacy, e-commerce | Tags: , , | Plaats een reactie

Vraag & antwoord Wwft: “Wij ontvingen van ING een brief waarin het identiteitsbewijs wordt gevraagd van de ondernemer en om dat toe te sturen naar een in onze ogen obscuur e-mailadres”

Van een relatie ontving ik een vraag over het cliëntenonderzoek door een grootbank, die begint met “Wij ontvingen van ING een brief waarin het identiteitsbewijs wordt gevraagd van de ondernemer en om dat toe te sturen naar een in onze ogen obscuur e-mailadres“.

Dat is een goede aanleiding voor een blogbericht.

Vraag

Geachte mevrouw Timmer,
Wij hebben met grote belangstelling uw site bezocht en vragen graag uw advies.

Wij ontvingen van ING een brief waarin het identiteitsbewijs wordt gevraagd van de ondernemer en om dat toe te sturen naar een in onze ogen obscuur e-mailadres.

Zie bijgaande brief.

Het probleem is dat wij de brief niet vertrouwen, omdat
1. wij niet kunnen verifiëren of die officieel van ING afkomstig is,
2. wij de handtekening niet kunnen controleren,
3. het emailadres obscuur oogt,
4. het saldo op de bank te hoog is om onzorgvuldig te zijn,
5. de overheid schrijft: “Banken en financiële dienstverleners zijn niet verplicht om een kopie of een scan van uw identiteitsbewijs te maken. Wel zijn ze verplicht de gegevens van uw identiteitsbewijs te controleren en vast te leggen. Dit staat in de Wet ter voorkoming van witwassen en financieren van terrorisme (WWFT).”,
6. uzelf schrijft: “DNB schrijft in de leidraad Wwft in paragraaf 4.2.5 dat de verificatie in beginsel moet zijn afgerond voordat een zakelijke relatie ontstaat en de dienstverlening aanvangt”

Bovendien wenst de bank een gecertificeerde kopie en schrijft ING dat de certificering bij hen op kantoor plaats zou moeten vinden. Maar dan is het toesturen per e-mail nergens meer voor nodig!
Wij vinden dat de brief rammelt. En wij vinden er noch op de website van de bank info over, noch op Internet.
Graag horen wat van u hoe u hier tegenaan kijkt en hoe wij veilig kunnen stellen dat wij geen onveilige dingen doen.


De brief van de bank
Bij dit bericht zit een kopie van een brief, die geanonimiseerd als volgt luidt:


In een bijlage wordt dit gevraagd:


Opvallend aan dit soort berichten: er staat geen mens als ondertekenaar vermeld, de bank roept op om vertrouwelijke (persoons)gegevens per onveilige e-mail te verstrekken en zegt niet eerlijk dat ze criminaliteit moeten opsporen.

Antwoord
Ik heb de vragensteller als volgt geantwoord:

Dank voor uw bericht.

Het is van algemene bekendheid dat e-mail ongeschikt is voor vertrouwelijke correspondentie.
Recent heb ik daar aandacht aan besteed in https://ellentimmer.com/2022/09/19/onveilige-mail-4/, naar aanleiding van het advies van de NOvA:

Wat voor advocaten geldt, geldt ook voor banken.

Helaas is mijn ervaring dat banken de communicatie met cliënten over het klantenonderzoek op onveilige manier uitvoeren, aangezien ze van klanten vragen om vertrouwelijke gegevens (zowel persoonsgegevens als andere vertrouwelijke gegevens) per e-mail te versturen.

Of de brief die u als pdf toestuurde echt is, kan ik niet beoordelen. Het genoemde e-mail adres zou goed van ING kunnen zijn, nu het eindigt op ing.com.

De tekst van de brief komt mij bekend voor, het is een versluierde wijze om te vertellen dat zij op grond van Nederlandse en Europese wetgeving moeten onderzoeken of de klant er criminele activiteiten op na houdt. Als daarvan blijkt moeten ze ongebruikelijke transacties melden bij FIU-Nederland (onderdeel van de politie) en moeten zij de relatie beëindigen. Hiermee zijn banken een soort van pseudo-overheid geworden, zonder dat burgers de bank verantwoordelijk kunnen stellen voor de wijze van optreden.

De bank hoort voor de communicatie (zeker op grond van de persoonsgegevensbeschermingswet AVG) een beveiligd alternatief te bieden. U doet er goed aan de bank te vragen om de vragen via een beveiligd kanaal (bijvoorbeeld de bank app) te stellen en u in de gelegenheid te stellen de antwoorden via een beveiligd kanaal te geven.

Samenvattend: in een tijd van toenemende cybercrime is het essentieel dat ondernemingen waarvan burgers afhankelijk zijn, zoals banken, professioneel en cybersecure handelen. Daar hoort bij:

1. Dat banken op een cybersecure en bewijsbare wijze hun klantenonderzoeksvragen stellen. Het beste is dat dit via een beveiligde omgeving gebeurt, bijvoorbeeld door inloggen op een internetomgeving met een computer of via een app.
2. Dat banken aan hun klanten een veilige wijze van verschaffing van vertrouwelijke gegevens bieden, bijvoorbeeld doordat er een veilige internetomgeving wordt geboden of kan worden geüpload via een veilige app. E-mail is voor vertrouwelijke correspondentie volledig ongeschikt.

Voor het overige dient de bank bij het cliëntenonderzoek reële vragen te stellen die niet verder gaan dan nodig om hun criminaliteitsopsporingstaken uit te voeren. Zo is het niet nodig de cliënt opnieuw te identificeren als dat eerder al op de juiste manier is gebeurd. Op grond van de wet is heridentificatie alleen nodig als er twijfel is aan de identiteit.

Praktisch:
• u doet er goed aan om de bank om toezending van de vragen via beveiligde weg te verzoeken,
• én hen te verzoeken om een veilig kanaal voor het verzenden van persoonsgegevens en andere vertrouwelijke gegevens.


Als lezers van dit blog eigen ervaringen hebben die voor anderen nuttig kunnen zijn, zijn hun reacties op dit artikel van harte welkom.


Aanvulling 29 september 2022
Overigens is het per e-mail opsturen van een kopie identiteitsbewijs geen geldige verificatie van de identiteit (want er kan andermans kopie-ID worden opgestuurd). ING wil dat kennelijk oplossen door middel van de certificering op kantoor. Lees over online verifiëren van de identiteit dit artikel.

Geplaatst in Bankrekening krijgen en behouden, Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten, ICT, privacy, e-commerce | Tags: , , , , , , , , | 1 reactie

Persconferentie bancair samenwerkingsverband TMNL | Wwft, Toeslagenaffaire

Hoewel ik de berichtgeving rond bancair samenwerkingsverband Transactiemonitoring Nederland (TMNL) probeer te volgen, had ik deze gemist: de persconferentie van TMNL voor journalisten.
Een Wwft-geïnteresseerde lezer van mijn blog die kennelijk goed op de hoogte is informeerde me over de persconferentie via een doorgestuurde e-mail aan de leden van de commissie van de Tweede Kamer die zich bezig houdt met de Toeslagenaffaire:

Vorige week donderdag stond een artikel in de Telegraaf met de titel “Banken op jacht naar crimineel geld”. Dit artikel is het gevolg van een lobbycampagne die is gestart door de Nederlandse banken in samenwerking met overheidsinstanties (DNB en de FIU). In het kader van deze campagne zijn journalisten van diverse nieuwsmedia uitgenodigd om een bijeenkomst bij te wonen waar zij geïnformeerd werden over de “successen” van Transactie Monitoring Nederland (TMNL). De Telegraaf lijkt tot op heden de enige krant die het TMNL-verhaal klakkeloos heeft overgenomen. Andere media lijken wat terughoudender om dit verhaal te publiceren. Wellicht roept het succesverhaal toch wat vragen bij hen op.

Het krantenartikel is interessant voor u omdat u als lid van de Tweede Kamer de doelgroep bent van deze lobbycampagne. De Nederlandse Poortwachterssector heeft uw stem als Kamerlid hard nodig. Er is een probleem dat alleen u kan oplossen. In 2020 zijn vijf banken begonnen met een gezamenlijk monitoringsysteem om witwassen en terrorisme op te sporen, TMNL. Zij zijn met deze werkzaamheden gestart terwijl dit wettelijk niet is toegestaan. Het is verboden op grond van de Wet ter voorkoming van witwassen en financieren van terrorisme, maar misschien nog belangrijker het ontbreekt aan een wettelijke grondslag voor de verwerking van persoonsgegevens voor dit doel.

Ondanks dat bekend was dat deze monitoringactiviteiten illegaal zijn, is er gestart in de veronderstelling dat u als wetgever er later mee in zou stemmen. Een vreemde gang van zaken in een democratische rechtstaat, bovendien bleek deze keuze uiterst ongelukkig uit te pakken. De Raad van State heeft al op 13 januari 2021 een negatief advies uitgebracht. Hierin stelde de Raad dat een dergelijk monitoringsysteem een disproportionele verregaande inbreuk op de grondrechten van Nederlandse burgers is. Zelfs na het advies van de Raad van State zijn de illegale monitoringactiviteiten onverminderd anderhalf jaar voortgezet tot op de dag vandaag en heeft men het moment afgewacht om de Wet plan van aanpak witwassen door het parlement te loodsen. Dat moment is nu gekomen, vandaar de lobby.

Er is een rotsvaste overtuiging bij de beleidsverantwoordelijken dat door middel van massasurveillance systemen criminaliteit bestreden kan worden terwijl er tot op heden geen enkele indicatie is dat een dergelijk systeem ook maar enig positief effect heeft. Alle initiatieven die bij overheidsinstanties zijn gestart zijn op niets uitgelopen, met als tragisch dieptepunt de massasurveillance bij de belastingdienst die heeft geleidt tot de toeslagenaffaire. Ook initiatieven van de individuele banken hebben niets opgeleverd. Er kan geen enkel significant effect op de criminaliteitscijfers worden aangetoond in de meer dan 15 jaar dat de poortwachters actief zijn. Er is wel sprake van schadelijke gevolgen. Het is daarom een redelijke veronderstelling dat deze proactieve opsporingssystemen maatschappelijk gezien meer schade veroorzaken dan er positieve effecten zijn.

U bent gaat naar aanleiding van de Toeslagenaffaire het beleid van de overheid onderzoeken. Daar horen ook de activiteiten van de Poortwachtersfunctie bij. Graag hoor ik van u of u deze gaat onderzoeken?


Op dit blog besteed ik aandacht aan TMNL. Lees onder meer Raad van State kraakt samenwerking banken in criminaliteitsbestrijding | Wwft, TMNL.

Geplaatst in Bankrekening krijgen en behouden, Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten, ICT, privacy, e-commerce | Tags: , , , , , , | Plaats een reactie

Beleidsagenda witwasbestrijding getuigt niet van originaliteit of zelflerend vermogen | Wwft

Op 25 september jl. werd de beleidsagenda witwasbestrijding van de ministers van Financiën en Veiligheid bekend gemaakt. De agenda getuigt niet van originaliteit of zelflerend vermogen, wat teleurstellend is want de donkere kanten van de huidige witwasbestrijdingsregels (Wwft) zijn bezig heel duidelijk te worden, zoals:

  • banken gedragen zich vanwege hun Wwft-taken als pseudo-overheden en weigeren zonder behoorlijke onderbouwing klanten en diensten;
  • ten onrechte wordt de suggestie gewekt dat private ondernemingen (Wwft-plichtigen) de risico’s op criminaliteit kunnen beheersen en mitigeren;
  • aan de disproportionele kosten en al het dubbele werk wordt geen enkele aandacht besteed (lees onder meer dit bericht dat verwijst naar een SMV-rapport over de hoge kosten).

De ministers zijn bekend met de schaduwzijden van de Wwft, maar verbinden daar niet de conclusie aan dat het concept niet klopt.

In de beleidsagenda worden zonder behoorlijke onderbouwing nieuwe maatregelen aangekondigd, onder meer:

  • Het toezicht op ‘niet-financiële instellingen’ zoals juristen, makelaars, crypto aanbieders en handelaren in goederen moet worden verbeterd (en dat mogen ze zelf betalen). Vreemd is dat alle niet-financiële instellingen over één kam worden geschoren. Ook vreemd dat deze groep als geheel belangrijk zou zijn voor het voorkomen van witwassen. Natuurlijk onderbreekt de onderbouwing. En ik geloof er ook helemaal niets van. Voor deze hele groep wordt ook ‘aanscherping’ van de sanctieregelgeving aangekondigd, zonder dat er wordt uitgelegd wat er te bevriezen valt.
  • Er wordt gedaan of publiek-private samenwerking met alle soorten Wwft-plichtigen kan plaats vinden. In werkelijkheid gebeurt dit momenteel alleen met de banken, die veel diepere zakken hebben dan andere Wwft-plichtigen. De suggestie dat er met alle Wwft-plichtigen kan worden samengewerkt is onjuist.
  • Met de mond wordt beleden dat beter rekening zal worden gehouden met kleinere Wwft-plichtigen, waarbij wordt benadrukt dat voor hen precies dezelfde verplichtingen gelden als voor grootbanken (lees mantra over de risico-gebaseerde benadering op pagina 13 onder het kopje ‘Analyse’). De ministers sluiten hun ogen voor het feit dat dit een structurele fout is in het concept van de witwasbestrijding, evenals de fout dat alle soorten Wwft-plichtigen, met volledig verschillende informatieposities, over één kam worden geschoren.
  • Men roept dat er betere Wwft-voorlichting zal plaats vinden. Dat is niet genoeg: de regels zijn te ingewikkeld, veranderen te snel en zijn voor veel Wwft-plichtigen onbegrijpelijk en onuitvoerbaar. Een wet gemaakt voor banken is overgezet naar andere bedrijven, zonder te kijken naar de uitvoerbaarheid. Het concept is fout.
  • Er wordt gesproken over ‘hoogrisico-sectoren’ en ‘hoogrisico-klanten’, zonder behoorlijke onderbouwing en zonder dat betrokken ondernemers(groepen) in staat worden gesteld te laten zien dat de overheidsveronderstellingen onjuist zijn en gebaseerd op incidenten. Dit is een structurele fout in het witwasbestrijdingsconcept. Zo schrijven de ministers dat alle verenigingen en stichtingen een hoog risico op witwassen en terrorismefinanciering zouden opleveren (pagina 14), hetgeen onjuist is en beledigend voor de not-for-profit. Ook is de rubricering van mensen als hoog risico (‘politiek prominente personen’, PEPs) een structurele fout die tot onnodig klantenonderzoek leidt, al helemaal als het ouders en kinderen van de PEP en personen met een ‘zakelijke relatie’ betreft.
  • De ministers erkennen dat ten onrechte klanten en klantgroepen worden uitgesloten maar weigeren de consequentie te trekken dat dit een structureel gebrek is in het concept. Men gaat ‘in gesprek’ met banken om te zoeken naar oplossingen om het betalingsverkeer toegankelijk te houden.
  • Men leeft in de veronderstelling dat juristen de Wwft niet goed zouden naleven, waaraan de onderbouwing compleet ontbreekt. Een en ander terwijl van advocaten (tenzij ze zelf crimineel zijn) weinig valt te verwachten op het gebied van signaleren van ongebruikelijke transacties en het doen van meldingen. Men kondigt maatregelen op het gebied van de sanctieregelgeving aan terwijl van juristen (behalve misschien notarissen) niet kan worden verwacht dat er veel vermogen bevroren kan worden.
  • De bizarre discussies tussen banken en notarissen, die beiden Wwft-plichtig zijn, over het betalingsverkeer, bewijst hoe onjuist de concepten van de Wwft zijn. In plaats van aanpak van het concept wordt er een bureaucratische oplossing geboden.
  • Er wordt vast gehouden aan de ongefundeerde veronderstelling dat iedere entiteit een ‘uiteindelijk belanghebbende’ (ubo) zou moeten hebben. Het is kolderiek dat de stichting ziekenhuis en de stichting school hun bestuurders als ubo moeten inschrijven, terwijl die bestuurders al lang in het handelsregister staan. Ook beleggingsinstellingen met een zeer groot aantal beleggers hebben geen ‘echte’ (economische) ubo. De passages over ubo’s maken duidelijk dat men op transparantiegebied in een schijnwereld leeft. Ik weet dat Nederland dit moet van FATF en Europa, maar dat betekent nog niet dat je foute concepten kritiekloos mag accepteren.
  • Onderzoeksjournalisten en andere burgeropspoorders mogen als het aan de ministers ligt naar hartelust grasduinen in de persoonsgegevens in het ubo-register, deze mogelijkheid wordt onderzocht. Enige screening van deze mensen vindt niet plaats en de ubo’s mogen ook niet weten wie onderzoek naar ze instelt. Terwijl iedereen in openbare registers last kan krijgen van trollen, criminelen en andere mensen met slechte bedoelingen. De databeschermingswet AVG is uitgevonden om mensen daartegen te beschermen, maar ubo’s kunnen daar geen aanspraak op maken.
  • Er wordt doorgegaan met het malafide ‘facilitator‘ begrip, waarin bewuste en onbewuste dienstverlening aan criminelen op één hoop wordt gegooid. Beiden moeten worden opgespoord en vervolgd, zo schrijven de ministers. Lekker makkelijk.
  • Van het advies van de Raad van State over gegevensdelen trekken de ministers zich niets aan, de Wet gegevensverwerking door samenwerkingsverbanden gaat gewoon door. Niet wordt onderkend dat de monitoringsverplichting van de Wwft gaat leiden tot een surveillancesamenleving, tenzij er tijdig maatregelen worden genomen.
  • Volgens FATF zouden de opgelegde straffen wegens witwassen te laag zijn. Daar willen de ministers iets aan gaan doen. Ik ben benieuwd of dit wel klopt, ik heb strafrechtjuristen er niet over gehoord.
  • De ministers hebben datahonger (‘meten om te weten’), een honger die kenmerkend is voor de moderne overheid die denkt door meer gegevens het werk beter te kunnen doen en waarover in de financiële sector al is geklaagd. De kosten voor het verschaffen van die gegevens mogen door de burgers worden gedragen en aan hen wordt geen verantwoording afgelegd over de proportionaliteit van de informatie-uitvraag.
  • Er zijn Nationale Risk Assessments (NRAs) gemaakt over witwassen en terrorismefinanciering, die op mij een weinig onderbouwde indruk maken. Het is meer een temperatuurmeting bij de opsporing, waarbij geen gelegenheid voor weerwoord is geboden aan de private sectoren die als hoog risico worden aangemerkt. De ministers hebben groot vertrouwen in die NRAs als hulpmiddel (wat zij moeten vinden van Europa). In de beleidsagenda wordt voorgesteld om de NRA witwassen te verdiepen. Mij lijkt dat er veel meer moet gebeuren: de NRAs moeten allebei op de schop.

Nederland is op de verkeerde weg. De wal moet het schip keren.


Meer informatie:

Geplaatst in Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten, Sanctieregels, Strafrecht, Ubo-register | Tags: , , , , , , | Plaats een reactie

Gemeenteraadsleden, leden provinciale staten en waterschapsorganen en de VOG – het is tijd voor wetswijziging

In de private sector moeten veel mensen over een VOG (Verklaring Omtrent Gedrag) beschikken, terwijl politieke functionarissen zoiets niet nodig hebben, zo constateerde ik al eerder al gaat er wel iets veranderen.

In juli dit jaar stuurde de minister van Binnenlandse Zaken en Koninkrijksrelaties (BZK) een brief aan de brancheverenigingen in het decentraal bestuur en aan bestuurdersverenigingen van politieke partijen, waarin aandacht wordt besteed aan de vraag of een VOG mag worden geëist van decentrale volksvertegenwoordigers. Deze brief is op de site van de Nederlandse Vereniging voor Raadsleden te vinden. De vereniging schreef er onlangs een bericht over.

In de BZK brief wordt een overzicht van de wettelijke regelingen gegeven. Kort samengevat komt het er op neer dat het wettelijk niet is toegestaan dat gemeenten, provincies en waterschappen om een VOG vragen.

Bij leden van commissies is die belemmering er niet, daar kan in de benoemingsvereisten om een VOG worden gevraagd.

Het is tijd voor wetswijziging
Als dit zo is, lijkt het me een goed moment om de wettelijke regelingen (Gemeentewet, Provinciewet en Waterschapswet) op dit punt aan te passen. Want de mogelijkheid voor politieke partijen om van kandidaten voor gemeenteraad, provinciale staten en waterschapsorganen een VOG te verlangen, lijkt me onvoldoende.

Geplaatst in Fraude, witwasbestrijding, Wwft, Grondrechten | Tags: , , | Plaats een reactie

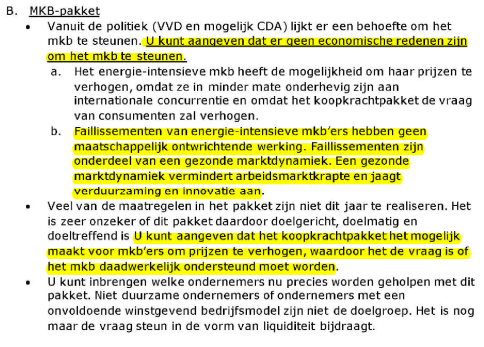
Volgens ambtenaren van het ministerie van Financiën zijn er “geen economische redenen” om het mkb te steunen in verband met de dramatisch gestegen energieprijzen

Op de site van De Ondernemer van 23 september jl. verscheen het bericht: “Advies aan minister Kaag: ‘Laat bakkers, slagers en cafetaria’s failliet gaan’“.
Het artikel is gebaseerd op een ambtelijke beslisnota van het ministerie van Financiën, waarin opwekkende passages staan als de onderstaande (gele markering door mij):

Een hoogst merkwaardige tekst, waaruit blijkt dat men niet bereid is rekening te houden met de positie waarin het mkb verkeert. Zoals de krappe marges waarmee vele mkb’ers werken, die ook bij gezonde bedrijven er voor zorgen dat het lastig is om bij onverwachte gebeurtenissen zoals enorme prijsverhogingen van energie de werkwijze aan te passen. Ik kan me niet goed voorstellen dat het mantra van de ‘gezonde marktdynamiek’ juist gaat werken.

Ik ben benieuwd wat onafhankelijke deskundigen hier van vinden.


Aanvulling 13 oktober 2022
Op LinkedIn schreef Twan Houben een mooie reactie op het ambtelijk standpunt, dat begint met:

In Zuidelijk Frankrijk heeft bijna ieder klein dorp nog zijn eigen burgemeester, bakker, slager, restaurants, cafés , meerdere pinautomaten en goed ontwikkeld MKB. Ook zijn er in veel van die kleinere plaatsen nog bankfilialen met glimmende gevels waarachter gesproken wordt over een nieuwe hypotheek, bedrijfskrediet, of beleggingen. Van de CBDC heeft niemand op straat hier gehoord.

en waarin hij beschrijft dat de Nederlandse samenleving ontmenselijkt door het verdwijnen van kleinere winkels, het opdoeken van bankfilialen en postkantoren en het verwijderen van pinautomaten. Hij concludeert:

De Nederlander, als klant en consument van overheidsdiensten, is gedegradeerd tot een sukkel die zich van alles moet laten welgevallen. Niets klant is koning. Klant is een onbeduidende minkukel geworden.

en eindigt met de sombere conclusie dat Nederland een proeftuin is voor desastreuze maatschappelijke ontwikkelingen in heel Europa.

Geplaatst in Financieel recht, onder meer Wft, Wtt, Grondrechten | Tags: , , , , | Plaats een reactie

Wegens toeslagenaffaire vertrokken topambtenaar Hans van der Vlist is verantwoordelijk voor voorbereiding witwasbestrijdingsprogramma kabinet | Wwft

Op 25 september jl. werd de ‘Beleidsagenda aanpak witwassen’ bekend gemaakt door de ministers van Financiën en Veiligheid. In de stukken wordt zonder toelichting melding gemaakt van een ‘Hans van der Vlist’, zonder nadere uitleg wie dit is en waarom zijn rol relevant zou zijn [1].

Na enig zoekwerk constateer ik dat het antiwitwasprogramma van het kabinet wordt voorbereid door de topambtenaar die vanwege de Toeslagenaffaire bij de FIOD is vertrokken, zie een artikel van PWC van januari 2022, waarin wordt vermeld:

Sinds zijn vertrek in 2020 bij de FIOD werkt Van der Vlist als adviseur van de minister van Financiën. Hij is onder meer betrokken bij het opstellen van een nieuw plan van aanpak voor de witwasbestrijding

Over de rol van Van der Vlist [2] bij de Toeslagenaffaire werd in mei 2020 het nodige geschreven. Volgens de artikelen ontkent Van der Vlist persoonlijke betrokkenheid bij de wantoestanden. Organisatorisch is hij echter wel verantwoordelijk en rijst de vraag of hij wel voldoende heeft gedaan om de wantoestanden te voorkomen.

Enige artikelen uit 2020:

Het is de vraag of iemand die verantwoordelijk was voor de discriminatoire praktijken van de Belastingdienst wel geschikt is om de trekker te zijn van het antiwitwasprogramma van de ministeries van Financiën en Veiligheid, nu juist de antiwitwasregelgeving grote risico’s voor de grondrechten met zich mee brengt.

Mij lijkt dat hij niet de geschikte persoon is om deze voor de rechten van burgers riskante regelgeving voor te bereiden.


Noten

[1] Van der Vlist bracht een advies uit dat als bijlage bij de brief over de beleidsagenda is gevoegd: ‘Advies Van der Vlist – Een veelkoppig monster een kopje kleiner maken’. Uit het advies zelf blijkt niet wie de auteur is. Dat is alleen uit de titel van het advies, uit de brief van de ministers en uit de beleidsagenda af te leiden. Overigens wordt niet toegelicht wie Van der Vlist is en waarom zijn advies relevant zou zijn.

[2] Goed te onderscheiden van twee topambtenaren met dezelfde naam (1, 2).

Geplaatst in Bankrekening krijgen en behouden, Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten | Tags: , , , , , , | Plaats een reactie

Accidental Americans schrijven aan de Tweede Kamer | FATCA

De Nederlandse Accidental Americans groep schreef op 22 september jl. het navolgende aan de commissie Financiën van de Tweede Kamer en aan een aantal andere overheidsinstanties:

Van: Accidental Americans <nl.accidental.americans@gmail.com>
Verzonden: donderdag 22 september 2022 19:30
CC: (…) Commissie Financiën <Cie.fin@tweedekamer.nl>; cie.eu@tweedekamer.nl; Commissie BUZA <cie.buza@tweedekamer.nl>

Onderwerp: Steeds meer bewijs: FATCA IGA met de VS voldoet niet aan de Privacy wetgeving


Geachte media,

Het bewijs stapelt zich op:
De FATCA IGA met de VS voldoet niet aan de AVG/GDPR regelgeving.
De Autoriteit persoonsgegevens stelt behandeling van klachten voortdurend met 3 maanden uit en het ministerie van Financiën verschuilt zich achter de AP, de EU en de VS.

Hoe kan het zijn dat geen enkele instantie zijn toegewezen taken uitvoert en de verantwoordelijkheid neemt om de Nederlandse staatburgers te beschermen.

Bijlage 1:
De DPA van Slowakije heeft als eerste de FACTA-IGA getoetst op de GDPR/AVG regels en deze afgekeurd.

Bijlage 2:
In opdracht van het Europees Parlement is opnieuw (sept 2022) een onderzoek gedaan naar de FACTA-IGA en wederom is vastgesteld dat deze niet voldoet aan de GDPR/AVG regelgeving.
Tevens wordt in dit rapport grote vraagtekens gezet bij de rol van de EU commissie, van de EDPB en van de Nationale DPA’s, als bewaker van de GDPR/AVG rechten van de Europese burgers.

Bijlage 3:
Nogmaals een historisch overzicht hoe dit probleem al jaren bekend is en hoe de verantwoordelijke instanties wegduiken voor hun taak en verantwoordelijkheid.

bijlage 4:
Het Nederlandse ministerie van Financiën wil de AP geen opdracht geven om de FATCA-IGA te toetsen omdat er al klachten in behandeling zijn (waaronder die van ons).
Het standpunt van MinFin is:

“Ik heb vernomen dat er momenteel individuele procedures in behandeling zijn bij de AP die raken aan dit onderwerp. Ik vind het belangrijk dat de AP de tijd krijgt voor oordeelsvorming en ik wil de lopende procedures niet doorkruisen”

Dan wordt het wel zaak dat de AP deze procedures op korte termijn gaat behandelen en niet wederom 3 maanden uitstel claimt.

Met vriendelijke groeten / Kind regards,
Nederlandse Accidental Americans groep
Saskia Bantjes, Jet Barendregt, Rob Gerretsen
t: +31(0)6 5495 7897
w: https://accidentalamericans.nl/


Bij het bericht horen de volgende bijlagen:

# Bijlage 1 – Slowaakse beslissing, vertaling en originele tekst.
# Bijlage 2 – Rapport voor de PETI commissie van het Europees Parlement, september 2022.
# Bijlage 3 – Brief van 22 september 2022 van Filippo Noseda aan prof. Gambarino.
# Bijlage 4 – Brief staatssecretaris van 29 augustus 2022, zie rijksoverheid.nl.


Het bericht was ook geadresseerd aan de Autoriteit Persoonsgegevens, DNB, NVB, de Nationale Ombudsman en een vertegenwoordiger van het ministerie van Financiën.

Geplaatst in Bankrekening krijgen en behouden, Belastingrecht, Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten | Tags: , , , , , , , , , , | Plaats een reactie

Kamervragen over de Kamer van Koophandel en over trustdiensten

Het kabinet werkt hard aan de bijscholing van de leden van de Tweede Kamer, zo blijkt uit antwoorden op kamervragen over de taken van de Kamer van Koophandel en over trustdienstverlening. De vragenstelster lijkt niet de moeite te hebben genomen om zich in de onderwerpen te verdiepen en lijkt zich slechts te baseren op een artikel/podcast van NPO Radio 1.

In antwoord op de vragen wordt het bekende trustkantorenverhaal opgelepeld en wordt uitgelegd dat de Kamer van Koophandel een registratietaak en geen misdaadbestrijdingstaak heeft.

Geplaatst in Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Handelsregister, Kamer van Koophandel, Trustkantoren, Ubo-register | Plaats een reactie

Biedt de Wet politiegegevens een stelsel van ‘end-to-end’ privacywaarborgen?

In het Nederlands Tijdschrift voor Strafrecht verscheen het artikel Biedt de Wet politiegegevens een stelsel van ‘end-to-end’ privacywaarborgen? (betaalmuur), geschreven door Bart Willem Schermer en Maša Galič.

Geplaatst in ICT, privacy, e-commerce, Strafrecht | Tags: , , , | Plaats een reactie
