De bank moet de naam van de klant juist spellen, ook als er diakritische tekens in staan | AVG

In een zaak die werd behandeld door de Belgische rechter kwam de vraag aan de orde of de klant Y van zijn bank X kan verlangen dat zijn achternaam juist wordt gespeld. Reden voor het geschil was dat Y een achternaam heeft met diakritische tekens. In eerste instantie oordeelt de Geschillenkamer van de Belgische Gegevensbeschermingsautoriteit (GBA) dat de bank aan dat verzoek van Y moet voldoen, ook al levert dat technische problemen op. De bank stelde hoger beroep in, die concludeert dat de beslissing van de Geschillenkamer correct was.

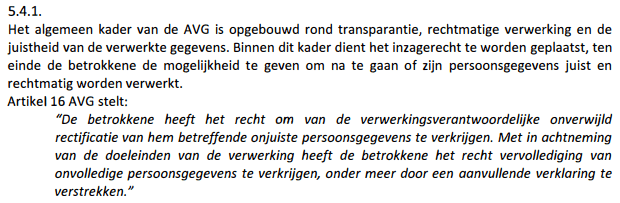
De basis voor de uitspraak is artikel 16 van de AVG:

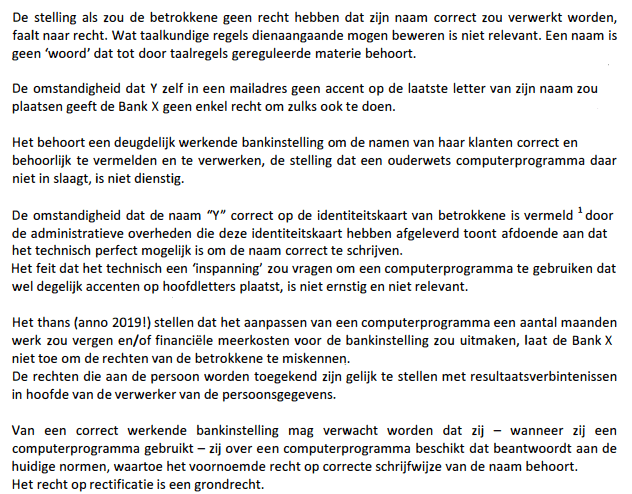
Het GBA heeft terecht overwogen dat Y er recht op heeft dat zijn naam juist wordt gespeld door de bank. De bank krijgt een flinke draai om de oren:

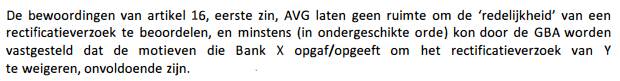
Of Y schade lijdt als gevolg van de onjuiste spelling, is volgens het hof niet relevant. Voorts overweegt het hof:


Meer informatie: de uitspraak (pdf) in hoger beroep, te vinden bij de Belgische Gegevensbeschermingsautoriteit.

Geplaatst in Financieel recht, onder meer Wft, Wtt, ICT, privacy, e-commerce | Tags: , , , , | Plaats een reactie

Leeftijdsdiscriminatie door banken | antwoord op kamervragen

Op 18 oktober werden door de Minister van Financiën vragen over leeftijdsdiscriminatie door banken beantwoord.

Onder meer schrijft de Minister van Financiën dat als een consument klachten heeft over een financieel product of financiële dienst – waaronder vermeende leeftijdsdiscriminatie – er melding kan worden gedaan bij de AFM.
Ik heb echter nog nooit gehoord dat de AFM is opgetreden in dergelijke zaken. Ik hoor graag van de lezers van dit blog wat hun ervaringen zijn met het melden aan de AFM en of zij publicaties door de AFM kennen.

De beantwoording:

2021Z14666

Vragen van het lid Nijboer (PvdA) aan de minister van Financiën over het bericht: ‘Hoge leeftijd mag toegang tot krediet niet blokkeren’ (ingezonden 31 augustus 2021)

Vraag 1
Bent u bekend met het artikel “Hoge leeftijd mag toegang tot krediet niet blokkeren?” [1]

Antwoord 1 Ja.

Vraag 2
Klopt het dat banken eenzijdig leningsvoorwaarden aanpassen wanneer klanten ouder worden? Zo ja, waarom doen zij dit?

Antwoord 2
De Nederlandse Vereniging van Banken (NVB) heeft mij desgevraagd gemeld dat het bereiken van een bepaalde leeftijd aanleiding kan zijn om de financiële situatie van een consument weer te toetsen, en indien nodig de voorwaarden van het product aan te passen. De gedachte daarbij is dat banken klanten niet meer krediet moeten verstrekken dan voor die individuele klant passend is. De banken baseren zich bij dit beleid deels op het Klantbelang normenkader van de Autoriteit Financiële Markten (AFM) uit 2018 over consumptief krediet, [2] dat is terug te vinden in de Gedragscode Consumptief Krediet van de NVB. [3] Banken houden met die beoordeling onder andere rekening met zogeheten life events, zoals scheiden, pensioen en werkloosheid. Ik vind het van belang dat banken bij het aanpassen van de kredietvoorwaarden de belangen van de consumenten in acht nemen.

Vraag 3
Deelt u de mening dat bij het eenzijdig aanpassen van kredietvoorwaarden louter wegens het bereiken van een bepaalde leeftijd sprake is van ongeoorloofde leeftijdsdiscriminatie?

Antwoord 3
Naar aanleiding van een vergelijkbare zaak, hebben de leden Alkaya en Van Kent (beiden SP) eerder schriftelijke vragen gesteld. [4] Zoals ik in mijn beantwoording op hun vragen schreef, is discriminatie in Nederland verboden en zet het kabinet zich in om alle vormen van discriminatie tegen te gaan. Het eenzijdig aanpassen van kredietvoorwaarden kan tot doel hebben om overkreditering te voorkomen. Dat kan geoorloofd zijn. Wel ben ik van mening dat banken bij het eenzijdig aanpassen van kredietvoorwaarden oog moeten hebben voor de gevolgen daarvan voor de consument.

Vraag 4
Onder welke voorwaarden kunnen banken eenzijdig kredietvoorwaarden aanpassen, en onder welke omstandigheden kan het blote feit van het bereiken van een bepaalde leeftijd daar aanleiding toe geven?

Antwoord 4
Banken mogen kredietvoorwaarden eenzijdig aanpassen, mits dit voorafgaand in de kredietovereenkomst is overeengekomen en banken consumenten over wezenlijke wijzigingen voorafgaand informeren. Het bereiken van een bepaalde leeftijd wordt, vanwege het aan leeftijd gebonden potentieel veranderende inkomen, door banken beschouwd als een factor van belang bij de beoordeling of een krediet passend is en ook in de toekomst blijft voor de consument. Voorkomen moet worden dat consumenten na een verandering in hun inkomen (door bijvoorbeeld pensionering) niet langer in staat zijn om hun krediet terug te betalen en als gevolg daarvan in de schulden terecht komen. Banken moeten daarbij wel altijd de belangen van de consumenten op zorgvuldige wijze in acht nemen.

Als een consument het oneens is met de wijziging van de voorwaarden, kan de consument een klacht indienen bij de betreffende bank. Vervolgens kan de consument de klacht ook voorleggen aan de civiele rechter of het Klachteninstituut Financiële Dienstverlening (Kifid).

Vraag 5
Op welke schaal komt dit voor? Heeft u daar inzicht in?

Antwoord 5
Bij navraag heeft de NVB gemeld dat het specifieke beleid per bank verschillend is, maar dat de meeste banken rekening zullen houden met de pensioengerechtigde leeftijd van een consument, omdat dit impact kan hebben op de financiële situatie van die consument.

Vraag 6
Wordt er toezicht gehouden op leeftijds- en andere vormen van discriminatie door toezichthouders als de Autoriteit Financiële Markten en De Nederlandsche Bank? Zo ja, wat zijn daarvan de resultaten; zo nee, waarom niet?

Antwoord 6
De AFM, De Nederlandsche Bank (DNB) en de Europese Centrale Bank (ECB) houden toezicht op de integere en beheerste bedrijfsvoering van banken. Dit omvat ook dat banken moeten waarborgen dat wetsovertredingen of andere handelingen die het vertrouwen in de financiële markten kunnen schaden worden tegengegaan. In het geval van misstanden die de bedrijfsvoering van banken raken, zouden de toezichthouders handhavend kunnen optreden. Als een consument een klacht heeft over een financieel product of financiële dienst – waaronder vermeende leeftijdsdiscriminatie – dan kan hierover melding worden gedaan bij de AFM. Daarnaast kan de consument de klacht ook voorleggen aan het Kifid of de civiele rechter.

Vraag 7
Deelt u de mening dat bij het versoberen van voorwaarden altijd gekeken moet worden naar de individuele omstandigheden, nu het bereiken van een bepaalde leeftijd zeer weinig zegt over de kredietwaardigheid van een persoon?

Antwoord 7
Zoals ik in mijn beantwoording op vraag 2 heb aangegeven, voeren banken een beleid om overkreditering tegen te gaan. Het bereiken van een bepaalde leeftijd is een factor die daarin wordt meegewogen. Het bereiken van de pensioengerechtigde leeftijd kan het inkomen van de consument veranderen en dat kan gevolgen hebben voor de kredietwaardigheid. Een bank mag een algemeen beleid voeren, maar moet daarbij wel altijd de belangen van de consumenten op zorgvuldige wijze in acht nemen.

Vraag 8
Bent u bereid met banken in gesprek te gaan om ervoor te zorgen dat leeftijdsdiscriminatie niet meer plaatsvindt en dat bij het versoberen van voorwaarden altijd gekeken wordt naar de persoonlijke omstandigheden van klanten?

Antwoord 8
Een bank mag om overkreditering tegen te gaan algemeen beleid voeren, maar moet daarbij wel altijd de belangen van de consumenten op zorgvuldige wijze in acht nemen. Ik vraag banken dan ook om samen met de klant te kijken wat er wél mogelijk is op basis van de individuele situatie. Dit kan helpen bij het uitleggen waarom voorwaarden eenzijdig zijn aangepast en geeft de consument de mogelijkheid een passende oplossing te vinden. Dit is ook aan de NVB overgebracht.

Vraag 9
Wilt u ervoor zorgen dat ouderen niet stelselmatig benadeeld worden door banken en zo nodig wettelijke maatregelen nemen? Zo nee, waarom niet?

Antwoord 9
Mijn beeld is niet dat ouderen stelselmatig door banken worden benadeeld en ik zie daarom geen noodzaak voor wettelijke maatregelen. Dat neemt niet weg dat het eenzijdig aanpassen van voorwaarden ervaren kan worden als een benadeling. Toch is het belangrijk dat banken beleid voeren om overkreditering tegen te gaan. Het gesprek tussen bank en klant om te kijken wat wel mogelijk is kan hierbij helpen. Indien een consument een klacht heeft, kan die klacht worden ingediend bij de desbetreffende bank. Daarnaast kan de consument de klacht ook voorleggen aan het Kifid of de civiele rechter.


[1] NRC, 17 augustus 2021.

[2] Publicatie AFM: Klantbelang Dashboardmodule Consumptief Krediet Normenkader 2018.

[3] Publicatie NVB: Beleidsmaatregelen voor doorlopend consumptieve kredieten.

[4] Aanhangsel Handelingen II 2020/21, nr. 366.

Geplaatst in Financieel recht, onder meer Wft, Wtt, Grondrechten | Tags: , , , , | 1 reactie

Europese antiwitwasplannen in de vaste commissie voor Financiën van de Tweede Kamer | Wwft

Op 26 oktober jl. stelde de vaste commissie voor Financiën van de Tweede Kamer vragen inzake de Europese antiwitwasplannen. Er werden drie fiches besproken:

Fiche: Anti-witwasverordening (AMLR) en anti-witwasrichtlijn (AMLD6) (Kamerstuk 22 112, nr. 3202)

Fiche: Verordening ter oprichting AML Autoriteit (Kamerstuk 22 112, nr. 3203)

Fiche: Verordening betreffende bij geldovermaking te voegen informatie (Kamerstuk 22 112, nr. 3205)

Lees de inbreng verslag van een schriftelijk overleg.

Geplaatst in Europa, Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten, Ubo-register, Verwijzingsportaal Bankgegevens | Tags: , , , | Plaats een reactie

Recht op een bankrekening voor niet-consumenten, uitspraak Hoge Raad | Wwft

Op 5 november jl. heeft de Hoge Raad een belangrijke uitspraak gewezen op het recht van niet-consumenten op een bankrekening, zie de uitspraak.

Belangrijke overwegingen (markering door mij):

3 Beoordeling van het middel in het principale beroep

3.1 Onderdeel 1.1 van het middel betoogt dat het hof ten onrechte heeft aangenomen dat de bijzondere zorgplicht voor banken kan leiden tot een verplichting te contracteren. Onderdeel 1.2 voegt daaraan toe dat het hof heeft miskend dat aan een rechtspersoon niet dezelfde uit de bijzondere zorgplicht voortvloeiende bescherming toekomt als aan een natuurlijk persoon. Onderdeel 1.3 voert aan dat ten aanzien van niet-consumenten hooguit een verplichting tot contracteren kan bestaan indien het weigeren te contracteren misbruik van bevoegdheid oplevert of naar maatstaven van redelijkheid en billijkheid onaanvaardbaar is. Volgens onderdeel 1.4 heeft het hof ten onrechte geen gewicht toegekend aan het gerechtvaardigd belang van banken om cliënten te weigeren in verband met toezichtrechtelijke eisen en integriteitsrisico’s. In ieder geval kan van een contracteerplicht geen sprake zijn indien bij de bank reële twijfel bestaat of aan het met deze eisen en risico’s verbonden belang van de bank voldoende tegemoet wordt gekomen. Onderdeel 3 klaagt onder meer over de motivering van het oordeel van het hof dat er onevenredigheid bestaat tussen de belangen van Yin Yang en ING en dat het belang van Yin Yang bij het aanhouden van een betaalrekening bij ING in dit geval moet voorgaan.

3.2 Het hof heeft terecht tot uitgangspunt genomen dat op banken op grond van hun maatschappelijke positie ook ten aanzien van niet-consumenten, de verplichting kan rusten een betaalrekening aan te bieden (vgl. voor consumenten art. 4:71f Wft). Het heeft daarbij eveneens terecht zwaar laten wegen dat het zonder betaalrekening vrijwel onmogelijk is om deel te nemen aan het maatschappelijk verkeer en om een bedrijf te exploiteren. De onderdelen 1.1-1.3 falen daarom.

3.3 Anders dan onderdeel 1.4 aanvoert, heeft het hof niet miskend dat banken een gerechtvaardigd belang kunnen hebben om cliënten te weigeren vanwege toezichtrechtelijke eisen of integriteitsrisico’s, en dat dit belang eraan in de weg kan staan een bank te verplichten een betaalrekening aan te bieden. Het hof heeft het belang van ING in dit opzicht onderzocht en afgewogen tegen het belang van Yin Yang c.s. Het is tot de conclusie gekomen dat tussen deze belangen onevenredigheid bestaat, en dat het belang van ING in de omstandigheden van dit geval niet in de weg staat aan een verplichting tot het aanbieden van een betaalrekening (zie rov. 3.12-3.14), maar wel aan een verplichting tot het faciliteren van het storten van contant geld (rov. 3.8). Dat oordeel is niet onbegrijpelijk of onvoldoende gemotiveerd. Ook de hiervoor in 3.1 weergegeven klachten van de onderdelen 1.4 en 3 falen derhalve.


Zie ook de andere artikelen op dit blog over het verkrijgen en behouden van een bankrekening.


Aanvulling 20 december 2021
Via LinkedIn stelt Frank ’t Hart zijn artikel over deze uitspraak aan het publiek ter beschikking. In het artikel constateert de auteur dat banken zich niet alleen aan openbare regels moeten houden, maar ook aan niet-gepubliceerde standpunten van DNB en aan ‘good practices’ die wel openbaar zijn gemaakt, maar geen democratische basis hebben en ook niet eenvoudig door de rechter getoetst kunnen worden (‘soft law’). Dankzij al deze regels vertonen financiële instellingen een risicomijdend gedrag, ook ingegeven door de kosten die zij voor hun misdaadbestrijdingsmaatregelen moeten maken. Het resultaat is discriminatie en uitsluiting, waar de rechter zo nu en dan een stokje voor steekt. Terecht constateert ’t Hart dat de overheid de problemen heeft veroorzaakt en dat van diezelfde overheid de oplossing moet komen:

Geplaatst in Bankrekening krijgen en behouden, Contractenrecht, privaatrecht algemeen, Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten | Tags: , , , , | Plaats een reactie

De straffende burgemeester | last onder dwangsom

Op het UCall blog stond een artikel van Ton Duijkersloot waarin wordt gesignaleerd dat de bestuursrechtelijke sanctie ‘last onder dwangsom’ feitelijk als een straf kan uitwerken, lees Straf of herstel? De last onder dwangsom nieuwe stijl.

Als voorbeeld noemt Duijkersloot een last onder dwangsom opgelegd aan ouders van een jongere die geen mes meer mag dragen. Hij schrijft:

Rotterdamse ouders moeten, omdat landelijke wetgeving om de dreiging te beteugelen op zich laat wachten, als hun kind voor de tweede keer opgepakt wordt met een mes op zak, 2500 euro boete betalen, aldus de burgemeester Aboutaleb tegen radio Rijnmond. “We zijn erop uit de ouders te treffen”, voegde hij daaraan toe.

Voor de burgemeester is het voordeel van deze aanpak dat de rechtsbescherming van burgers aanmerkelijk minder is. Duijkersloot eindigt met de conclusie dat dit gebruik van de last onder dwangsom wel degelijk valt in de rubriek ‘criminal charge’ valt, zodat aan degene die een dergelijke last wordt opgelegd betere rechtsbescherming toe hoort te komen.


Aanvulling 29 november 2021
Paapst ergert zich aan de gemeentelijke misdaadbestrijders:


Aanvulling 3 december 2021
Over de sluitingsbevoegdheid op grond van de Wet Damocles kan hetzelfde worden gezegd als wat Duijkersloot over de last onder dwangsom opmerkt.

Geplaatst in Bestuurlijke sancties, Grondrechten, Strafrecht | Tags: , , | 1 reactie

Melden om het melden | Wwft

Op de Vaklunch site van de strafrechtadvocaten Boezelman en De Boer stond het lezenswaardige artikel ‘Melden om het melden’. Daarin wordt gesignaleerd dat de toename in het aantal meldingen van ‘ongebruikelijke transacties’ (vermoedens van misdaad) niet betekent dat er ook meer vervolgd wordt. Mogelijk dat er veel gemeld wordt om de risico’s op boetes te beperken, ook als er onvoldoende redenen zijn om te vermoeden dat ergens misdaad in het spel is. De auteurs signaleren excessen, zoals zeer late vervolging (zodat veel gegevens niet meer beschikbaar zijn) en opzegging van relaties door banken terwijl helemaal niet vaststaat dat er crimineel is gehandeld.

Geplaatst in Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten | Tags: , , , | Plaats een reactie

Angst | Wwft, compliance

In het financiële toezicht bestaat de overtuiging bij de overheid dat ondernemingen zich alleen aan regels houden als hen flink angst wordt aangejaagd door hoge boetes en tuchtrechtelijke maatregelen. Het draagt bij aan een klimaat van angst waardoor steeds meer professionals met burn-out worden geconfronteerd.

Dit fenomeen is nu zichtbaar bij de notarissen van het kantoor dat met een notariële fraudeur te maken kreeg. Toezichthouder Bureau Financieel Toezicht (BFT) heeft op 3 november bekend gemaakt dat notarissen van dit kantoor tuchtrechtelijk zullen worden aangesproken op verwijtbare nalatigheid.

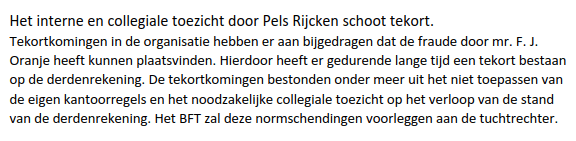
Lees het bericht van BFT op LinkedIn en het door BFT  uitgebrachte persbericht. In dat persbericht laat BFT het volgende weten:

De advocaten die zich met de regelgeving voor het notariaat bezig houden, zullen het er druk mee gaan krijgen. Het wordt smullen voor de media, het FD kopte op 3 november: “Toezichthouder sleept notarissen Pels Rijcken voor de tuchtrechter”.

In andere sectoren gebeurt precies hetzelfde, lees bijvoorbeeld dit inzake accountants. Het spreekwoord is: ‘angst is een slechte raadgever’, dus of dit een goede ontwikkeling is de vraag.


Aanvulling 2 februari 2022
Lees in dit verband ook: Juridisering van bedrijfsethiek staat echte ethiek in de weg, een artikel op de Nyenrode site naar aanleiding van de promotie van Bart Jansen aan Nyenrode Business Universiteit.

Geplaatst in Dienstverlening - juridisch financieel [advocaten, accountants, belastingadviseurs e.d.], Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten | Tags: , , , , | 1 reactie

Hoe Nederland afglijdt: coronapas discriminatie

In tijden van corona verdwijnt in Nederland het laatste laagje beschavingsvernis: de middenpartijen VVD, CDA en D66 laten toe dat het kabinet door middel van de coronapas onacceptabele druk op niet-gevaccineerden uitoefent. Diezelfde partijen accepteren kritiekloos het verhaal dat vaccineren de oplossing zou zijn (wat het niet is) en dat een coronapas nuttig zou zijn en tot ‘veiligheid’ zou leiden [1]. Niet voor niets zegt het OMT dat een coronapas niet nodig is in de zorg, dat geldt dus overal. De coronapas leidt tot discriminatie en draagt niet bij aan de bestrijding van het virus [2].

Excessen
Er komen steeds meer excessen naar buiten, zoals advocaten die hun strafklanten in detentie niet mochten bezoeken zonder coronapas:


Een advocaat in opleiding kan zonder coronapas niet aan de Beroepsopleiding mee doen:


Ongetwijfeld zijn er nog veel meer voorbeelden.

Tegenspraak ontbreekt
Er zijn maar weinig leden van de Tweede Kamer die het aandurven om tegenspraak te leveren en in de ‘wappie’ hoek geframed te worden. Een van hen is Pieter Omtzigt die op 4 november naar aanleiding van een motie van Wilders het volgende opmerkte:

De heer Omtzigt (Lid Omtzigt):

Voorzitter. Een stemverklaring over de motie-Wilders op stuk nr. 1473 over het coronatoegangsbewijs. Ik ben tegen het coronatoegangsbewijs omdat het coronatoegangsbewijs een schijnzekerheid biedt, nu ook gevaccineerden helaas wat besmettelijker zijn. Ze zijn dat wel een heel stuk minder dan ongevaccineerden en hebben ook een heel stuk minder de kans om in het ziekenhuis te komen, maar die kans bestaat wel. Daarom zegt het OMT ook: zet in op de algemene maatregelen. Maar zelfs de vraag om daar een algemene campagne over te houden, zodat mensen in het land zouden weten wat er met ventileren bedoeld wordt, hoe we ervoor zorgen dat CO2-meters worden opgehangen, hoe we ervoor zorgen dat mensen weten dat ze een bepaalde mate van afstand moeten houden, hoe je het werk veilig moet houden, komt niet van de grond. Daarmee kiest het kabinet te veel voor een vorm van verdeeldheid.

Maar ik wil hier wel zeggen dat het niet zijn van een coronatoegangsbewijs niet betekent dat er niet een aantal maatregelen genomen moeten worden, dus daar verschil ik een klein stuk van de indiener.

Vindplaats: verslag (docx) te vinden via deze pagina.

Omtzigt meldt terecht in een andere tweet – over een onderzoek dat zou moeten plaats vinden naar het coronabeleid – dat de Tweede Kamer zelf nalatig is:


De druk op de tegenstanders van de coronapas en het coronabeleid wordt opgevoerd. Thomas Bollen spreekt hen moed in:


Maarten Keulemans over het falen van het kabinet dat heeft ingezet op het vaccin:


Noten:
[1] Inmiddels is duidelijk geworden dat gevaccineerden nog steeds besmettelijk zijn en ernstige corona kunnen krijgen. Verder verliest het vaccin snel zijn werking. Het verhaal dat de coronapas (respectievelijk vaccinatie) voor veiligheid zou zorgen, is dus onjuist.
Zie voor informatie onder meer het twitter account van Thomas Bollen en de site van het Artsencollectief. Overigens valt op dat kritiek van het Artsencollectief en andere medici niet door VWS of RIVM wordt weersproken.
[2] Lees over corona-discriminatie ook dit artikel waarin ik de resolutie van de Raad van Europa bespreek.

Geplaatst in Grondrechten | Tags: , , , | 1 reactie

Minimumeisen aan digitale veiligheid slimme apparaten

Het is verheugend nieuws dat er minimumeisen aan de digitale veiligheid van slimme apparaten zullen worden gesteld, lees het nieuwsbericht van de rijksoverheid.

Geplaatst in ICT, privacy, e-commerce | Tags: , , | Plaats een reactie

Onbarmhartige Nederlandse overheid en strijd tegen molens | tegenwind in de Veenkoloniën

De onbarmhartige Nederlandse overheid komen we tegen in de Toeslagenaffaire en in de witwasbestrijding [*]. Ook in andere domeinen is zichtbaar dat de overheid de mensen soms niet meer ziet staan en soms over hen heen walst, zoals in de door Kees Vlaanderen geregisseerde documentaire voor 2doc, Tegenwind: Het Verdriet van de Veenkoloniën. De introductie op 2doc luidt:

De komst van een mega windturbinepark in de veenkoloniën drijft de omwonenden uit elkaar. De strijd begint ludiek, maar eindigt grimmig en hard in ondergronds verzet.

Vlaanderen wordt onder meer als volgt geciteerd:

Wat wil je dat mensen meenemen uit deze documentaire?
‘Ik vond het echt tragisch om te zien hoe goedwillende burgers in het harnas worden gejaagd. Deze burgers zien echt wel de noodzaak van groene energie, maar ze worden niet serieus genomen. Ik vind het heel verdrietig om te zien hoe deze mensen hun vertrouwen in de democratie en de rechtstaat kwijtraken. Ik wil met deze documentaire laten zien hoe verkeerd het kan aflopen als er van bovenaf met ‘bulldozerpolitiek’, zoals voormalig minister Wiebes het noemde, over burgers wordt heen gewalst. De verleiding is namelijk heel groot om klimaatproblematiek op die manier aan te pakken: gewoon doordrammen met het idee dat je sneller klaar bent. Maar mensen zetten de hakken in het zand en het duurt daardoor eigenlijk langer. Het veroorzaakt ook enorm veel persoonlijk leed. Zoals de dochter uit de film, die haar vader op een gegeven moment moet opzoeken in de gevangenis.’

Kees Vlaanderen werd op 30 oktober door Nieuwsweekend geïnterviewd, beluister het fragment.


Trailer op vimeo

Trailer Tegenwind, het verdriet van de Veenkoloniën from Moondocs on Vimeo.


Documentaire op NPO Start: hier.


—

[*] Zo zijn aan banken onuitvoerbare misdaadbestrijdingsverplichtingen opgelegd (zie onder meer het artikel over Mollie en de podcast) en zorgt de overheid er voor dat banken uit angst voor boetes en vanwege de hoge compliance kosten nette klanten weigeren (‘de-risking‘).

Geplaatst in Grondrechten | Plaats een reactie