European Commission’s Defence of Democracy Package and the non-profit

The position of civil society is being addressed in the European Commission’s Defence of Democracy Package, that includes a proposal for a directive.

Consultation

A European consultation by the Commission, regarding that package took place in 2023. Undesirable money flows to civil society organisations are part of that package, although the importance of civil society was recognised:

Civil society organisations act as watchdogs when democratic foundations and institutions are threatened. They hold governments to account, protect and promote fundamental rights and, among other things, protect our societies from undue influence by combating disinformation. Similarly, active and engaged public participation, including through deliberative processes, is essential to the quality of democratic life.

(By the way, it is to be hoped that the European Commission does not count criticism of European policies and legislation as ‘disinformation’.)

It seems that the issue of ‘undesirable financial flows’ is mainly about lobbying, where it is interesting whether the package affects the many US- and UK-funded nonprofits operating in the EU. On the consultation, I wrote this article (Dutch) in May 2023.

Commission news release 12 December 2023

The Commission adopted the package on 12 December 2023, according to this news release from the European Commission. Some text from the release:

Today, the European Commission adopted a Defence of Democracy package, ahead of the 2024 European elections. The central piece of this package is a legislative proposal that will enhance transparency and democratic accountability of interest representation activities on behalf of third countries which are aimed at influencing policies, decision making and the democratic space. It also includes two recommendations which aim to promote free, fair and resilient elections and the participation of citizens and civil society organisations to policy-making.

The aim of this package is to tackle the threat of foreign interference with more transparency, while at the same time encouraging civic engagement and citizens’ participation in our democracies. (…)

Today’s proposal for harmonised rules aims to ensure a common high level of transparency and democratic accountability across the EU in relation to lobbying campaigns, as well as similar activities, performed by entities on behalf of a third country government.

The proposal foresees the following transparency requirements:

  • Registration in a Transparency Register: entities carrying out interest representation activities on behalf of a third country will have to register in a transparency register. Member States will be asked to establish or adapt existing national registers for this purpose.
  • Public access: key elements of the data on such interest representation activities will be publicly available, allowing for transparency and democratic accountability. This relates, for instance to the annual amounts received, the third countries concerned and the main goals of the activities.
  • Record keeping: entities carrying out interest representation activities on behalf of a third country will be required to keep records of the key information or material related to the interest representation activity for a period of four years after the end of this activity.

The proposal includes proportionate rules and safeguards to avoid registration requirements being misused to limit fundamental rights, such as the freedoms of expression or of association, or to unduly restrict the civic space, namely:

  • Independent supervisory authorities will be empowered to request limited records in duly justified cases only and in a proportionate manner;
  • Authorities need to ensure that no adverse consequences arise from registration;
  • Possibility to derogate from the publicity of information in duly justified cases;
  • The full harmonisation under the proposal prevents Member States from maintaining or introducing additional requirements and practices.

With this proposal, the Commission seeks to contribute to setting standards, not only in the EU, but also on a global scale, on how to address foreign influence in a streamlined and proportionate way, fully respecting fundamental rights. (…)

Next steps

The Commission looks forward to the full engagement of the European Parliament and the Council to make decisive progress on all legislative proposals in the democracy area before the European parliamentary elections; and for the wide circle of national actors involved, public and private, to ensure the implementation of the European Democracy Action Plan and of this new Defence of Democracy package. (…)

Today’s Defence of Democracy package includes a Directive on transparency of interest representation on behalf of third countries, a Communication reviewing the work done under the European Democracy Action Plan, a Recommendation on inclusive and resilient electoral processes in the Union and enhancing the European nature and efficient conduct of the elections to the European Parliament, and a Recommendation on promoting the engagement and effective participation of citizens and civil society organisations in public policy-making processes. The Commission also published today the results of a complementary Eurobarometer survey on Democracy.  

Comments

The question is how broadly the Commission interprets the concept of interest representation. Does it include Open Ownership’s (UK- and US-funded) lobbying for global beneficial ownership registers?

Is it not Foreign Agents Law?
Emilia Korkea-aho wrote for Verfassungsblog: “This Is Not a Foreign Agents Law” The Commission’s New Directive on Transparency of Third Country Lobbying. She mentions that in the plenary debate the Commissioners seemed eager to clarify that the Proposal for a Directive on Transparency of Interest Representation on behalf of Third Countries is not foreign agents law, and:

But the more a statement is repeated, the less credible it appears. Rather, the opposite appears to be true. And so, the devil is not in the name, it lies in enforcement. Despite the Commission’s assertion that full harmonisation of the Directive prevents Member States from gold-plating or potentially worse activities, the Commission has limited control over how Member States apply and enforce their national laws. This is the biggest risk of the proposal.


More information:

Geplaatst in Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten, Not-for-profit | Tags: , , , , | Plaats een reactie

Gewijzigd wetsvoorstel tot wijziging van de regels Verwijzingsportaal Bankgegevens is nog steeds onder de maat | Autoriteit Persoonsgegevens

Nederland is door Europa verplicht om het Verwijzingsportaal Bankgegevens in leven te roepen. Onlangs heeft de Autoriteit Persoonsgegevens (AP) het aangepaste voorstel voor de wijzigingswet inzake dit portaal getoetst en schrijft in het nieuwsbericht dat het voorstel nog steeds niet adequaat is:

Het verwijzigingsportaal bankgegevens geeft de politie, Belastingdienst en andere overheidsinstanties toegang tot de administraties van banken en andere betaaldienstverleners.
Het doel van de wijzigingswet is het uitbreiden van het verwijzingsportaal. Het concept zorgt ervoor dat via het portaal meer persoonsgegevens kunnen worden opgevraagd. En dat meer overheidsinstanties dit mogen doen.
De AP gaf eerder advies over deze wijzigingswet. In de nieuwe versie van het concept is de uitleg aangevuld, maar de wettekst niet. Deze aanvullingen lossen de eerdere problemen niet op.
De AP zegt dat er grenzen moeten worden gesteld aan de uitbreiding van het systeem. Het concept voldoet niet aan de toetscriteria van de AP. De wet en uitleg moeten worden aangepast. Of de wijzigingswet moet worden stopgezet.

Het besproken wetsvoorstel Wijzigingswet verwijzingsportaal bankgegevens is voor zover ik weet nog niet openbaar, zodat het gissen is wat er precies in staat.
Uit het advies van de AP is op te maken dat het portaal wordt uitgebreid en dat het doel en de reikwijdte van de uitbreiding wettelijk dienen te worden verankerd. Dat is nu niet het geval, de AP schrijft:

De AP ziet niet hoe goede voornemens voor de toekomst nu een waarborg bieden tegen ongebreidelde uitbreiding.


Huidig functioneren Verwijzingsportaal

De AP geeft een beschrijving van wat het portaal nu doet:

Op 10 september 2020 is de Wet verwijzingsportaal bankgegevens in werking getreden. Hierdoor zijn banken en andere betaaldienstverleners die rekeningen aanbieden met een International Bank Account Number met landcode NL, en banken die kluizen aanbieden verplicht aangesloten op het verwijzingsportaal. Het verwijzingsportaal is een technische koppeling die het voor aangesloten banken en betaaldienstverleners mogelijk maakt om geautomatiseerd te voldoen aan bepaalde vorderingen of verzoeken van bevoegde autoriteiten met betrekking tot bepaalde identificerende gegevens over hun cliënten, gegevens over uiteindelijk belanghebbenden en gegevens over de openings- en sluitingsdatum van rekeningen of kluizen.

Banken en andere betaaldienstverleners waren reeds voor de komst van het verwijzingsportaal verplicht te voldoen aan betreffende vorderingen en verzoeken van de bevoegde autoriteiten. Dit proces van vorderen, verzoeken en verstrekken van bepaalde gegevens vond handmatig en op individuele basis plaats. Met het verwijzingsportaal is dit proces geautomatiseerd.

Problematisch aan het portaal is dat burgers niet over de raadplegingen worden geïnformeerd, zodat niet kan worden gesignaleerd dat instanties buiten hun boekje gaan en er geen corrigerende maatregelen tegen hen kunnen worden genomen. (Het niet informeren van de persoon om wie het gaat is overigens een algemeen probleem in de misdaadbestrijding.)


Voorgestelde wijzigingen Verwijzingsportaal

De voorgestelde wijzigingen worden door de AP in het actuele advies als volgt beschreven:

De volgens de AP belangrijkste aspecten van het concept, zijn die van de aansluiting van het CJIB op het verwijzingsportaal en die van het vaststellen van de verblijfplaats van vermiste personen door de Officier van Justitie. Voor een volledig overzicht van de door het concept voorgestelde aanpassingen, verwijst de AP naar haar brief van 10 februari 2022.

De AP heeft in 2022 geadviseerd over het Verwijzingsportaal, aankondiging, advies (pdf). In dat advies worden de volgende wijzigingen genoemd (voetnoten verwijderd):

1. Uitbreiding identificerende gegevens:
De identificerende gegevens die kunnen worden gevorderd of verzocht, worden uitgebreid met het e-mailadres, het mobiele telefoonnummer en het International Mobile Equipment Identity number (IMEI-nummer) van het mobiele telefoontoestel.

Ad 1. Ik blijf het onbegrijpelijk vinden dat de rijksoverheid het gebruik van e-mail normaliseert door dit soort voorschriften, terwijl bekend is dat e-mail lek is als een mandje.

2. Saldo- en transactiegegevens:
Saldo- en transactiegegevens van cliënten van Nederlandse banken met meer dan tweeëneenhalf miljoen rekeninghouders zullen worden verstrekt via het verwijzingsportaal bankgegevens.

Ad 2. Dat complete transactiegegevens kunnen worden ingezien gaat heel ver! Daar horen strenge waarborgen en goed toezicht bij.

3. Informatie vermiste personen:
De Officier van Justitie zal – na machtiging van de rechter-commissaris – via het verwijzingsportaal bankgegevens gegevens kunnen verkrijgen voor het doel de verblijfplaats vast te stellen van een vermiste persoon die zich heeft onttrokken aan de tenuitvoerlegging van verplichte zorg op grond van de Wet verplichte geestelijke gezondheidszorg (Wvggz).

Ad 3. Ik ben heel benieuwd hoe zinvol deze toegang is in dit soort gevallen. Zie ook de opmerking bij 7 en 8.

4. Vorderingen en verzoeken ten behoeve van het Europees Openbaar Ministerie (EOM):
Het Openbaar Ministerie zal ten behoeve van het EOM vorderingen en verzoeken kunnen doen via het verwijzingsportaal bankgegevens.

5. Vorderingen en verzoeken ten behoeve van rechtshulpverzoeken en Europese onderzoeksbevelen:
De Nationale Politie en het Openbaar Ministerie zullen ter uitvoering van rechtshulpverzoeken en Europese onderzoeksbevelen in het kader van onderzoek en vervolging van strafbare feiten die de financiële belangen van de EU schaden gegevens kunnen vorderen via het verwijzingsportaal bankgegevens.

6. Vorderingen en verzoeken ten behoeve van het Europees Bureau voor Fraudebestrijding (OLAF):
De OLAF-verordening is aangevuld met een bepaling op grond waarvan nationale bevoegde autoriteiten verplicht zijn het OLAF voor haar onderzoeken informatie te verstrekken die beschikbaar is via het verwijzingsportaal bankgegevens. Verzoeken om informatie uit het verwijzingsportaal bankgegevens zullen eerst binnenkomen bij de Anti-Fraude Coördinatie Service van de Douane en deze zal de informatie met tussenkomst van de Fiscale Inlichtingen- en Opsporingsdienst verkrijgen en aan het OLAF verstrekken.

Ad 4-6: Hier kunnen goede redenen voor zijn maar dan moet er wel zeker worden gesteld dat deze instanties zorgvuldig handelen.

7. Aansluiting Centraal Justitieel Incassobureau (CJIB):
Het CJIB zal worden aangesloten op het verwijzingsportaal bankgegevens ten behoeve van:

a. de uitbetaling van het voorschot inzake het voorschotfonds aan slachtoffers in het kader van de door de rechter of de Officier van Justitie opgelegde schadevergoedingsmaatregel;
b. de inning van strafrechtelijke en administratieve geldelijke sancties en maatregelen;
c. reconciliatie.

8. Betalingsvordering Belastingdienst:
De Belastingdienst zal het verwijzingsportaal bankgegevens kunnen gebruiken voor de eerste stap van het proces van de betalingsvordering, namelijk het opvragen van saldogegevens.

Ad 7 en 8. Waarom krijgen het CJIB en de Belastingdienst deze voorkeursbehandeling? Iedere schuldeiser wil wel toegang tot de bankrekening, waarom deze wel en anderen niet? Wat is de onderbouwing daarvan?

Mij lijkt dat de grootschalige toegang die het Verwijzingsportaal zal gaan bieden alleen en onder strenge voorwaarden gebruikt mag worden voor belangrijke strafrechtelijke zaken, zoals onder 4-6 genoemd.


Oordeel AP

Naar het oordeel van de AP voldoet het wetsvoorstel nog steeds niet aan de eisen op het gebied van gegevensbescherming. Die eisen worden door de AP beschreven in de bijlage ‘Toetsingskader‘.

De AP constateert dat steeds meer overheidsinstanties op het portaal zullen worden aangesloten zonder toetsing van noodzaak en waarborgen (noot verwijderd):

In de toekomst zal een brede beleidsvisie op het geautomatiseerd opvragen van gegevens bij financiële instellingen worden opgesteld, die verder gaat dan het opvragen van gegevens voor de bestaande doelen door aangewezen overheidsinstanties bij aangewezen financiële instellingen. De AP wil voorkomen dat de hierboven genoemde doelen die het verwijzingsportaal dient geleidelijk opgerekt worden, waardoor steeds meer instanties op het snelle en efficiënte verwijzingsportaal aansluiten. Dit kan bijvoorbeeld in de vorm van een wettelijke doelbepaling, aan de hand waarvan bij iedere uitbreiding van het verwijzingsportaal de afweging gemaakt dient te worden of aansluiting van een instantie strookt met deze doelen. (…)

Het ontbreken van duidelijke kaders kan in de praktijk een groot risico voor de privésfeer van de burger worden, bijvoorbeeld als elke bevoegde ambtenaar op ieder gewenst moment en feitelijk gemakkelijk bankgegevens van vele onverdachte en onschuldige burgers kan opvragen en inzien. Bovendien bestaat het risico dat snelheid op steeds grotere schaal aan zorgvuldigheid in de weg kan staan.

De AP concludeert dat het aangepaste concept onvoldoende waarborgen bevat tegen ongebreidelde uitbreiding van het verwijzingsportaal met de daaraan verbonden risico’s voor de bescherming van persoonsgegevens, zodat het concept toetsing aan punt 4 rechtszekerheid respectievelijk punt 5 inhoudelijke en procedurele waarborgen van het kader in de bijlage dan ook nog steeds niet doorstaat. Wettekst en toelichting moeten daarom worden aangevuld of van voortzetting moet worden afgezien.

Geplaatst in Europa, Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Verwijzingsportaal Bankgegevens | Tags: , , , , | Plaats een reactie

Informatie over het voorstel Wet transparantie en tegengaan ondermijning door maatschappelijke organisaties (Wtmo)

Begin februari 2025 vindt de parlementaire behandeling van het wetsvoorstel Wet transparantie en tegengaan ondermijning door maatschappelijke organisaties plaats. Degene die in de parlementaire stukken wil duiken, vindt hierna de vindplaatsen. Het is een voorstel dat schadelijk is voor het hele maatschappelijke middenveld.

De hierna vermelde vindplaatsen van parlementaire stukken zijn ook te vinden op mijn pagina over voorstellen op het gebied van witwasbestrijding, terrorismefinanciering en aanverwante onderwerpen.


Recente berichten over de Wtmo op dit blog:


Recente andere artikelen over de Wtmo en aanverwante onderwerpen:


Informatie over het wetsvoorstel Wtmo:

Wet transparantie en tegengaan ondermijning door maatschappelijke organisaties

Officiële naam:
Wet transparantie en tegengaan ondermijning door maatschappelijke organisaties, ook wel afgekort tot ‘Wtmo’, naar aanleiding van de vorige naam, waarin ‘tegengaan ondermijning’ nog niet voorkwam.

Korte inhoud:
Vanwege de veronderstelling van de regering dat stichtingen en verenigingen zich op grote schaal schuldig zouden maken aan ondermijning en ‘geldstromen’ uit ongewenste bronnen zouden ontvangen, wordt voorgesteld om aan alle verenigingen, stichtingen en kerkgenootschappen administratieve verplichtingen op te leggen, die met name betrekking hebben op gegevens over de donateurs en de waarde van het vrijwilligerswerk (donaties in natura). Verder krijgen burgemeester en Openbaar Ministerie en een groot aantal andere overheidsinstanties ingrijpende bevoegdheden om informatie over donateurs en vrijwilligers te verkrijgen en moeten stichtingen hun staat van baten en lasten bij de Kamer van Koophandel deponeren. Lees over de gebreken van het voorstel de brief van Privacy First.

Consultaties:
Er zijn twee consultaties gehouden, de eerste over een nog verdergaand voorstel, die inhield dat alle donateursgegevens openbaar gemaakt moesten worden boven een bepaald donatiebedrag en een tweede over een wijzigingsvoorstel.

Wetgevingsdossier:
Tweede Kamer, Eerste Kamer, overheid.nl. De laatste documenten dateren van mei 2023.

Status 10 januari 2025: in behandeling bij de Tweede Kamer; op verzoek van lid van de Tweede Kamer Aukje de Vries (VVD), waarbij zij een verband met de Maccabi-rellen legde, werd de behandeling vervroegd naar begin december a.s. Inmiddels is de behandeling naar 4-6 februari 2025 gegaan, zie de agenda van 10 januari 2025.

Nadere informatie:
in de consultaties is kritisch gereageerd door een groot aantal nonprofit organisaties. Privacy First heeft in mei 2024 een brief aan de commissie Justitie en Veiligheid van de Tweede Kamer gestuurd, waarin juridisch gemotiveerd wordt uiteengezet dat het een onverstandig wetsvoorstel is: nieuwsbericht, brief met onderbouwing bezwaren.
Van diverse andere organisatie is het standpunt online te vinden, onder meer ECNL, Goede Doelen Nederland en Vereniging Nederlandse Organisaties Vrijwilligerswerk (NOV) (artikel juni 2021), NJCM samen met andere organisaties (bericht augustus 2021).

Berichten op dit blog:
Wtmo, not-for-profit en witwasbestrijding.


Europa en het maatschappelijk middenveld:

  • In Europa vermoedt men een crimineel karakter van de nonprofit, want al lange tijd figureert de nonprofit als een hoog criminaliteitsrisico in het Supranational Risk Assessment Report van de Europese Commissie. Ik schreef daar in 2019 een artikel over.
  • Van recentere datum is het ‘Defence of Democracy Package‘ van de Europese Commissie, waarin de positie van het maatschappelijk middenveld ook aan de orde komt, nieuwsbericht.


Aanvulling 10 januari 2025
Datum parlementaire behandeling aangepast.

Geplaatst in Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten, Not-for-profit, Stichting en vereniging | Tags: , , , , | Plaats een reactie

Dutch central bank director advocates European payment autonomy

According to the Dutch central bank director Olaf Sleijpen ‘Strategic autonomy in retail payments means there also needs to be a European option, where Europe can independently manage its payments ecosystem‘. Read his speech for the annual conference of the European Payment Institutions Federation (EPIF).

Among other things, he said:

Because there is an elephant here, and it’s called strategic autonomy.

Over the past years, the world has changed dramatically. Rivalry between the big economic blocs has increased. And there is a major war raging on the European continent that has heightened international political tensions. Geopolitical tensions that translate into economic fragmentation and protectionism. Of all the major economies, Europe is the most exposed to these shifts. Remember our dependence on Russian gas at the outbreak of the war in Ukraine. Likewise, we import over 80% of our digital technology. Personally I find navigation an impressive example. All the navigation equipment in Europe uses GPS infrastructure which is run by the US army. Without GPS, Google Maps or the navigation in your car is completely useless.

There are many more examples where Europe is heavily dependent on the policies of other countries for the provision of strategic goods and services. In the current political climate, it is understandable that European governments see this dependence as a strategic vulnerability that needs addressing. That’s why strategic autonomy is a priority for the European Commission. It also featured prominently in the speech by Mario Draghi when he presented his report on the future of European competitiveness. Europe is serious about this.

Strategic vulnerability is also an issue in the European retail payments market. Like gas, electricity, and for that matter navigation, the payments infrastructure is a critical infrastructure that is considered a backbone of the economy. At the same time we see that the payments infrastructure is heavily dependent on products and services of globally active payment services providers that are not governed within the EU. Your membership list confirms this.

Although these companies are regulated by EU frameworks, the policies of foreign governments can still result in control over what, how, and to whom European citizens and businesses can pay. A well-known example is Wikileaks. Presumably after a phone call from the White House, Mastercard and Visa announced that they would stop all payments to Wikileaks. Whatever your opinion of Wikileaks is, the issue here is that in Europe we want to decide for ourselves whether payments to merchants and organisations should be allowed or not. And we do not want our payment system to be dependent on the policies of foreign governments. (…)

Strategic autonomy in retail payments means there also needs to be a European option, where Europe can independently manage its payments ecosystem. This involves creating a secure payment infrastructure, using home-grown pan-EU payments solutions, and developing regulations to ensure system safety and efficiency.

This approach is reflected in the Eurosystem’s policies. First of all, we are developing a digital euro. I am happy to see you will be discussing this in more detail later this morning. We envisage that the distribution and acquisition of this European payment instrument will be open to private payment service providers. Second, we aim to reduce major dependencies on non-EU parties by supporting pan-European initiatives such as the European Payments Initiative. And third, the EU’s geopolitical trading power will be enhanced by linking TIPS with various regional payment systems, such as those of the Nordics.

Cybersecurity is another topic of the speech:

Today, a quarter of cyber-attacks worldwide affect the financial sector. These can be direct attacks on financial institutions – including payment service providers – or indirect threats via external parties that financial institutions depend on. For example, an attack on a third party – such as a telecom provider or a cloud provider could disrupt the services of one or more payment service providers, affecting the payment system. In addition, a large-scale disruption of payment services can damage confidence in the payments system as a whole.

European payment autonomy was also mentioned in the 2023 annual report of the Maatschappelijk Overleg Betalingsverkeer (MOB), machinetranslation [*]:

Also in 2023, the MOB followed the progress of “European Payments Initiative” (EPI). The MOB sees this market initiative as an important step towards a comprehensive pan-European and instant payments-based payment solution. In addition, the MOB discussed the actions initiated by the European Commission, European Central Bank (ECB), Euro Retail Payments Board (ERPB) and/or European Payments Council (EPC) for the future European payments system. Important driver behind those actions is the desire to reduce dependence on non-European parties such as Mastercard and Visa and the big techs in European payments.


Olaf Sleijpen is one of many top Dutch financial executives active in Europe and around the world. Articles mentioning these top executives you find here.


[*] The Dutch original: “Ook in 2023 volgde het MOB de voortgang van “European Payments Initiative” (EPI). Het MOB beschouwt dit marktinitiatief als een belangrijke stap naar een alomvattende pan-Europese en op instant paymentsgebaseerde betaaloplossing. Daarnaast besprak het MOB de door de Europese Commissie, Europese Centrale Bank (ECB), Euro Retail Payments Board (ERPB) en/of European Payments Council (EPC) in gang gezette acties ten behoeve van het toekomstige Europese betalingsverkeer. Belangrijke drijfveer achter die acties is de wens om de afhankelijkheid van niet-Europese partijen als Mastercard en Visa en de bigtechs in het Europese betalingsverkeer te verminderen.“

Geplaatst in English - posts in English on this blog, Europa, Financieel recht, onder meer Wft, Wtt | Tags: , , , , , , , , , , , , , , | Plaats een reactie

Regering legt pleidooi Autoriteit Persoonsgegevens voor beperking uitzondering datalekmelding voor financiële ondernemingen naast zich neer | AVG, UAVG

Uit de memorie van toelichting op het wetsvoorstel tot wijziging van de UAVG, waar ik eerder vandaag over schreef, blijkt dat de regering niet bereid is om de uitzondering op de meldplicht datalekken van artikel 42 UAVG te beperken tot banken:

Beperken van de uitzondering meldplicht datalekken voor financiële ondernemingen
De AP adviseert de uitzondering op de meldplicht datalekken van artikel 42 UAVG te beperken tot banken, omdat de reikwijdte van het begrip financiële onderneming uit de Wet op het financieel toezicht (Wft) te breed is en een categorie ondernemingen kent, waarvoor het risico op een «bankrun» bij een meldplicht datalekken niet aanwezig zou zijn. Het is een reeds lang onder de Wft bestaande praktijk dat een financiële onderneming incidenten wel moet melden aan de financieel toezichthouders, maar niet aan betrokkene. Dit is niet alleen bij banken te risicovol om dwingend te worden voorgeschreven. De zorgplicht van de financiële onderneming zal echter waarborgen dat zij ook zonder dat dit dwingend wordt voorgeschreven haar verantwoordelijkheid jegens haar cliënten zal nemen. De regering volgt dit advies van de AP dan ook niet op.

Veel te ruime groep in artikel 42 UAVG
In 2018 schreef ik een artikel over de merkwaardige regeling, die inhoudt dat ‘financiële ondernemingen’ datalekken niet aan hun klanten hoeven te melden. Dat zijn niet alleen banken, het begrip omvat nl. [blauw = eigen tekst] [*]:

a. een afwikkelonderneming;
b. een bank;
c. een beheerder van een beleggingsinstelling;
d. een beheerder van een icbe;
e. een beleggingsinstelling;
f. een beleggingsonderneming;
g. een betaaldienstverlener;
h. een bewaarder;
i. een clearinginstelling;
j. een entiteit voor risico-acceptatie;
k. een financiëledienstverlener; > [gedefinieerd als] financiëledienstverlener: degene die een ander financieel product dan een financieel in-strument aanbiedt, die adviseert over een ander financieel product dan een financieel in-strument of die bemiddelt, herverzekeringsbemiddelt, optreedt als gevolmachtigd agent of optreedt als ondergevolmachtigde agent
l. een financiële instelling;
m. een icbe;
n. een kredietunie;
o. een pensioenbewaarder;
p. een premiepensioeninstelling;
q. een verzekeraar; of 
s. een wisselinstelling.

Het is bizar dat voor deze hele groep zou mogen gelden dat zij op basis van hun ‘zorgplicht’ de juiste keuze maken.


[*] Volgens de Wft zoals deze in 2018 luidde, maar dit zal niet ingrijpend veranderd zijn.

Geplaatst in Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten, ICT, privacy, e-commerce | Tags: , , , , , , | Plaats een reactie

Wijzigingsvoorstel UAVG maakt mogelijk dat banken betalingstransacties opschorten en blokkeren

Op 4 december a.s. vindt het ‘Rondetafelgesprek Verzamelwet gegevensbescherming‘ plaats van 14 tot 16:30 uur (aankondiging). Het is een initiatief van de commissie Digitale Zaken van de Tweede Kamer. Over het programma staat momenteel in de aankondiging:

Blok 1: Toezicht & kennis (14 – 14.45 uur)
Blok 2: Overheid & maantschappij (van 14.45 – 15.40 uur)
Blok 3: Publiek & Privaat (vaa 15.40 – 16.30 uur)

De namen van de genodigden worden z.s.m. bekend gemaakt.

De aanleiding voor het gesprek kon ik niet achterhalen.

Wetsvoorstel tot wijziging van de Uitvoeringswet Algemene verordening gegevensbescherming (UAVG) en andere wetten

Het onderwerp van het gesprek is een wetsvoorstel waarmee wijzigingen in onder meer de Uitvoeringswet Algemene verordening gegevensbescherming (UAVG) worden aangebracht. Het wetgevingsdossier is op overheid.nl, de site van de Eerste Kamer en de site van de Tweede Kamer te vinden.

UAVG in het financiële recht: blokkeren en opschorten van betalingstransacties

Het voorstel is ook relevant voor het financiële recht, aangezien de tekst van artikel 3:17 van de Wet op het financieel toezicht wordt aangevuld met twee leden die het mogelijk maken bij “afwijkende individuele transactiepatronen” betalingstransacties te blokkeren of op te schorten:

Aan artikel 3:17 van de Wet op het financieel toezicht worden twee leden toegevoegd, luidende:

9. Ter uitvoering van het bepaalde in het eerste lid beschikt een bank of betaalinstelling als bedoeld in dat lid over procedures en maatregelen met betrekking tot het monitoren en analyseren van betalingstransacties van cliënten. Een bank of betaalinstelling kan in dat kader geautomatiseerd besluiten om betalingstransacties die zijn gekoppeld aan een financieel product te blokkeren of op te schorten, indien:

a. het blokkeren of opschorten plaatsvindt op basis van afwijkende individuele transactiepatronen ten opzichte van het gebruik van het individuele financieel product van cliënten;
b. de bank of betaalinstelling de betalingstransacties na het blokkeren of opschorten onverwijld door menselijke tussenkomst onderzoekt; en
c. cliënten hun standpunt omtrent het blokkeren of opschorten van de betalingstransactie kenbaar kunnen maken.

10. Bij algemene maatregel van bestuur worden nadere regels gesteld over passende maatregelen ter bescherming van de rechten en vrijheden en gerechtvaardigde belangen van cliënten in geval van het blokkeren of opschorten van betalingstransacties, bedoeld in het negende lid, die in ieder geval betrekking hebben op:

a. gegevensanalyse
b. beveiliging en integriteit.

In de memorie van toelichting wordt dit voorstel als volgt toegelicht:

ARTIKEL X. Wet op het financieel toezicht
Enig onderdeel (artikel 3:17)

Een bank of betaalinstelling met zetel in Nederland is op grond van artikel 3:17, eerste lid, van de Wet op het financieel toezicht (Wft) verplicht tot het uitvoeren van transactiemonitoring met het oog op het tegengaan van fraude teneinde een integere bedrijfsvoering te waarborgen [67]. In dat kader kan een bank of betaalinstelling in voorkomende gevallen, en voor zover mogelijk, overgaan tot het geautomatiseerd blokkeren of opschorten van de transactie. Dit kan bijvoorbeeld als er ten aanzien van een cliënt sprake is van een afwijkend transactiepatroon ten opzichte van het gebruik van het individuele financieel product, bijvoorbeeld door de aanwezigheid van (fraude)indicatoren. Dit is een reeds lang bestaande praktijk. Daarbij kan gedacht worden aan gevallen waarin met de bankpas van een cliënt in het buitenland een bedrag wordt gepind, terwijl met dezelfde bankpas enkele minuten eerder nog is gepind bij een pinautomaat in de woonplaats van de cliënt. Dit is een sterke aanwijzing voor fraude. Aangezien het geautomatiseerd, dat wil zeggen zonder menselijke tussenkomst, stoppen van een transactie de betrokken cliënt in aanmerkelijke mate kan treffen, is het geautomatiseerd blokkeren of opschorten van een transactie door een bank of betaalinstelling aan te merken als geautomatiseerde individuele besluitvorming in de zin van artikel 22 AVG. Op grond van artikel 22, tweede lid, AVG is dit slechts in een aantal gevallen toegestaan, onder meer als de betreffende geautomatiseerde individuele besluitvorming is toegestaan bij een lidstatelijke bepaling die op de verwerkingsverantwoordelijke van toepassing is en die ook voorziet in passende maatregelen ter bescherming van de rechten en vrijheden en gerechtvaardigde belangen van de betrokkene.

Met de voorgestelde bepalingen wordt verduidelijkt dat een bank of betaalinstelling in het kader van het uitvoeren van transactiemonitoring zo nodig ook geautomatiseerd transacties kan blokkeren of opschorten als hiervoor aanleiding is.

Het gaat om een afwijking van het transactiepatroon van de betreffende individuele cliënt. Het betreft hier dan ook geen profilering in de zin van de AVG, waarbij sprake is van vergelijking van bepaalde persoonlijke kenmerken met kenmerken van een groep. In dit geval is er sprake van vergelijking met kenmerken van betalingsgedrag van de betrokken persoon zelf. Verder moet een bank of betaalinstelling zo snel als redelijkerwijs mogelijk is na het blokkeren of opschorten van de transactie contact opnemen met de cliënt, dat wil zeggen door menselijke tussenkomst, om te onderzoeken of al dan niet sprake is van fraude. In dat kader moet de betrokken cliënt de mogelijkheid hebben om zijn standpunt over het blokkeren of opschorten van de transactie kenbaar te maken. Als naar het oordeel van de bank of betaalinstelling sprake is van fraude dan zal de transactie definitief worden geblokkeerd. Als dat niet het geval is, zal de transactie vervolgens alsnog worden uitgevoerd. Het geautomatiseerde besluit van een bank of betaalinstelling om een transactie te blokkeren of op te schorten kan worden aangevochten via de interne klachtenprocedure van de betreffende onderneming en zo nodig via de klachtenprocedure bij de stichting Klachteninstituut financiële dienstverlening (Kifid) en via de rechter. Op grond van de voorgestelde bepalingen worden bij algemene maatregel van bestuur nadere regels gesteld over passende maatregelen ter bescherming van de rechten en vrijheden en gerechtvaardigde belangen van cliënten in het geval van het blokkeren of opschorten van betalingstransacties. Deze maatregelen die zijn voorzien zijn:

a. bij geautomatiseerde gegevensanalyse worden geen algoritmes gehanteerd waarvan de uitkomsten niet navolgbaar en controleerbaar zijn;
b. de middelen op basis waarvan afwijkende individuele transactiepatronen worden gedetecteerd worden periodiek geëvalueerd;
c. in de privacyverklaring, de overeenkomst of voorwaarden van de bank of betaalinstelling wordt de betrokkene geïnformeerd over de mogelijkheid van geautomatiseerd blokkeren of opschorten van transacties ten behoeve van een integere bedrijfsvoering als bedoeld in het eerste lid;
d. persoonsgegevens worden uitsluitend verwerkt in systemen waarvoor een adequaat beveiligingsniveau geldt;
e. uitsluitend geautoriseerde personen hebben toegang tot de systemen waarin persoonsgegevens worden verwerkt;
f. er zijn organisatorische maatregelen om te zorgen dat gegevens alleen ten behoeve van een integere bedrijfsvoering als bedoeld in het eerste lid worden verwerkt;
g. de verwerking van gegevens in geautomatiseerde systemen wordt via elektronische weg vastgelegd;
h. de verwerking van de gegevens wordt beëindigd indien deze niet langer noodzakelijk is om te kunnen voldoen aan het waarborgen van een integere bedrijfsvoering als bedoeld in het eerste lid.

Nu de mogelijkheid om bij de uitvoering van transactiemonitoring in voorkomende gevallen transacties geautomatiseerd te blokkeren of op te schorten is geregeld in de Wft, ligt het – met het oog op de samenhang en begrijpelijkheid van de regeling – voor de hand om ook de verplichting tot het uitvoeren van transactiemonitoring zelf in de Wft op te nemen. De voorgestelde bepalingen voorzien hierin.


[67] Banken, levensverzekeraars, premiepensioeninstellingen of bijkantoren van deze instellingen ook op grond van artikel 14, vierde lid, van het Besluit prudentieel toezicht Wft (Bpr).


Commentaar

Het is een belangrijk voorstel, ten eerste omdat hier expliciet wordt toegestaan dat financiële instellingen geautomatiseerde besluitvorming toepassen. Lees over dat onderwerp het advies dat de Autoriteit Persoonsgegevens uitbracht en onlangs bekend werd. Lees mijn eerdere artikel over het geheime risicoprofiel dat een bank aan iedere klant toekent en waarvan zij geen verantwoording hoeven af te leggen.

Ten tweede is het voorstel voor rekeninghouders van belang omdat de in de bepaling beschreven blokkeringen en opschortingen voor zover ik weet al plaats vinden  (ik weet niet op welke schaal) en in sommige gevallen ingekomen betalingen zeer langdurig worden vastgehouden zonder dat de rekeninghouder wordt geïnformeerd.

Povere rechtsbescherming
De rechtsbescherming van rekeninghouders is pover, omdat de gang naar de burgerlijke rechter voor veel rekeninghouders onhaalbaar is en de rekeninghouder de relatie met de bank wil behouden, aangezien overstappen voor velen lastig is.
Het is hoog tijd dat er een onafhankelijke financiële ombudsman komt, die signalen kan ontvangen, diepgaande onderzoeken bij financiële instellingen kan doen en ongevraagde adviezen kan uitbrengen.

De stichting Klachteninstituut financiële dienstverlening (Kifid) biedt onvoldoende rechtsbescherming, ten eerste omdat hun activiteiten beperkt zijn tot consumenten (met enkele beperkte aanvullingen), ten tweede omdat zij een te beperkt aantal onderwerpen bestrijkt (het is gewenst dat de rechtsbescherming wordt versterkt in de hele witwasbestrijding en ten aanzien van alle vormen van financiële dienstverlening, voor zowel consument als mkb), ten derde omdat zij gefinancierd worden door de financiële instellingen en niet werkelijk onafhankelijk is en ten vierde omdat zij geen ombudsfunctie hebben, die is te vergelijken met wat de Nationale Ombudsman doet. Hoewel Kifid op krachtige wijze bezig is het werkveld te verbreden en daarmee succes heeft, ben ik van mening dat vanwege de vele overheidstaken die door financiële instellingen en andere witwasbestrijdingsplichtigen worden uitgevoerd, er betere en onafhankelijke rechtsbescherming moet worden opgetuigd.

Het is te hopen dat er tijdens het rondetafelgesprek ook mensen zijn die de zwakten in dit voorstel aanwijzen.

Geplaatst in Bankrekening krijgen en behouden, Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten | Tags: , , , , , , , | Plaats een reactie

Coalitiepartij bepleit afbraak nonprofit

Tijdens de behandeling van de begroting van het ministerie van Buitenlandse Zaken kwam niet alleen ontwikkelingssamenwerking aan de orde [1].
Een lid van de Tweede Kamer, die deel uitmaakt van de eenmanspartij die lid is van de coalitie, merkte het volgende op over de nonprofit [2]:

De eerste bezuinigingskeuze is al gemaakt door dit kabinet en minister Klever. Een positief signaal is de brief over de bezuinigingen van bijna een miljard euro op het maatschappelijk middenveld. Vanuit de PVV hadden we liever gezien dat we hier volledig mee zouden stoppen, want de vraag is welke Nederlanders door deze organisaties nou werkelijk worden vertegenwoordigd. Maar we vinden als PVV een miljard bezuinigen een stap in de goede richting. Een mooi compromis. Dat laat zien dat het kabinet de signalen van Nederlanders en onze kiezers wel serieus neemt.


Dit gaat niet alleen over de nonprofit organisaties in de ontwikkelingssamenwerking. Vervolgens rekent het lid van de Tweede Kamer af met de vakbonden CNV en FNV:

We vinden het ook een goede zaak dat de ngo’s meer inkomsten zelf moeten genereren voordat ze in aanmerking komen voor een subsidie. Deze drempelwaarde gaat omhoog. We hebben gekeken naar het vermogen van ngo’s, bijvoorbeeld CNV Internationaal. Dat had een eigen vermogen van 3 miljoen in 2023 en FNV Mondiaal, onderdeel van het FNV, circa 2,8 miljoen in 2023. Uit berichtgeving uit 2020 blijkt dat de FNV, de overkoepelende federatie, een eigen vermogen heeft van 700 miljoen. Dat is een bak met geld. De vraag die dan bij ons opkomt: waarom geeft de Staat subsidie aan een organisatie die zo veel geld heeft? Mijn vraag aan de minister: kan er een vermogenstoets komen voor ngo’s en haar moederorganisatie met een drempelwaarde voor een maximaal vermogen? We mogen ook wat transparantie verwachten van dit soort organisaties.


Het lijkt er op dat deze partij niet weet dat lokale voetbalverenigingen, andere sportclubs, brancheorganisaties van bedrijven en allerlei kleinschalige burgerinitiatieven tot het maatschappelijk middenveld behoren. Het maatschappelijk middenveld is ook van belang voor de kiezers van de eenmanspartij.


Noten:

[1] In dit artikel ga ik niet in op ontwikkelingssamenwerkingsonderwerpen aangezien ik daar niet in thuis ben. Maar lees bijvoorbeeld de heer Ceder van de ChristenUnie: “Mijn punt is eigenlijk dat ik niet weet of ik de heer Ram moet feliciteren. Hij zegt: “Ons doel is bereikt. Wij slopen het ontwikkelingssamenwerkingsbudget. Dat is een lang gekoesterde wens.””
[2] Zie het ongecorrigeerd stenogram van de vergadering over de Vaststelling van de begrotingsstaat van Buitenlandse Handel en Ontwikkelingshulp (XVII) voor het jaar 2025 (36600-XVII) 1e TK (ongecorrigeerd). De woordvoerder is hier de heer Ram.


Aanvulling 26 november 2024
Lees over het maatschappelijk middenveld ook de antwoorden die Minister Klever (Buitenlandse Handel en Ontwikkelingshulp) op 21 november jl. gaf op kamervragen, met onder meer de volgende antwoorden:

Antwoord 2 Ja, die deel ik. Uit monitoring blijkt dat de ruimte voor maatschappelijke organisaties wereldwijd krimpt waardoor zij minder veilig en effectief kunnen opereren. (…)

Antwoord 3 Maatschappelijke organisaties spelen door hun brede ervaring en kennis een grote rol in sociaaleconomische ontwikkeling, bijvoorbeeld in het toewerken naar toekomstbestendige, eerlijke en schone waardeketens. (…)

Vraag 5 Bent u bekend met het werk van bedrijven, ngo’s, vakbonden en kennisinstellingen op duurzame handelsketens, via onder meer IDH, IMVOsectorconvenanten en bilaterale samenwerking tussen bedrijven en ngo’s? Bent u het eens dat ngo’s, vakbonden en kennisinstellingen unieke kennis hebben van de lokale context in productielanden waar veel Nederlandse bedrijven actief zijn? Nu de CSRD (rapportagewetgeving) en de CSDDD (ketenzorgplichtwet) een feit zijn en bedrijven deze wetgeving moeten naleven, ziet u de belangrijke rol van maatschappelijke organisaties en vakbonden in het ondersteunen van bedrijven bij hun ketenzorgplicht?

Antwoord 5 Ja, ik ben bekend met hun werk. Het is als Nederlands bedrijf van belang om goed zicht te hebben op de waardeketen waarin je actief bent, onder andere voor het naleven van de CSRD en CSDDD. Samenwerking met partijen die kennis hebben van de lokale context kan daarbij zeer behulpzaam zijn. Het kabinet bevordert deze samenwerking door financiering van ketenverduurzamingsprogramma’s met productielanden, zoals van IDH en Fair Wear. Daarnaast faciliteert het kabinet de totstandkoming van sectorale samenwerkingsverbanden, zoals in de sectoren textiel, hernieuwbare energie en natuursteen. Hierin werken bedrijven, NGO’s en vakbonden nauw met elkaar samen om risico’s op het terrein van milieu en mens in toeleveringsketens tot en met productielanden te identificeren en aan te pakken.

Geplaatst in Grondrechten, Not-for-profit | Plaats een reactie

“Zo misbruiken landen regels tegen witwassen om critici de mond te snoeren” | AML, CFT

Olivia den Hollander en Mirjam van der Puijl schreven voor Follow the Money het artikel Zo misbruiken landen regels tegen witwassen om critici de mond te snoeren (betaalmuur). Intro:

Ruim 170 landen delen hun financiële intelligence in de strijd tegen witwassen en financiering van terrorisme. Daarbij zijn ook landen die het niet zo nauw nemen met de democratie en de mensenrechten. Zij misbruiken de antiwitwasregels om critici de mond te snoeren. En dat gebeurt steeds vaker, blijkt uit een recent onderzoek.

Het artikel maakt duidelijk dat de gegevens die bedrijven zoals banken aan de nationale meldpunten moeten leveren over vermoedelijke criminaliteit [*], de ‘Financial Intelligence Units’ (FIU’s) – in Nederland aan FIU Nederland – op ongecontroleerde manier worden uitgewisseld met buitenlandse meldpunten:

De nationale meldpunten wisselen gegevens uit, ze bepalen zelf met welke aangesloten landen. Bankgegevens bijvoorbeeld, maar ook analyses – ‘financial intelligence’. Ook van burgers, organisaties en bedrijven die niet als verdacht zijn aangemerkt.

Problematisch is allereerst of de meldingen door bedrijven aan de FIU’s wel juist zijn (worden mensen / organisaties op terechte gronden door bijvoorbeeld banken als vermoedelijke crimineel aangemerkt). Vervolgens is de vraag op welke manier de nationale FIU’s omgaan met de van bedrijven ontvangen gegevens, die ze combineren met bijvoorbeeld gegevens uit politieregisters (die ook niet altijd juist zijn). De volgende stap is de internationale uitwisseling met landen en instanties die niet altijd zuiver op de graat zijn. Dat kan leiden tot grote problemen, zoals duidelijk worden uit de rechterlijke uitspraak die ik in dit artikel bespreek.

Het klinkt mooi: internationale uitwisseling ten behoeve van de misdaadbestrijding, maar het kan onherstelbare schade aan mensen toe brengen. Wordt er wel voldoende gedaan om dat te voorkomen?


[*] In de Nederlandse wet, gebaseerd op Europese en wereldwijde FATF-regelgeving, zijn bedrijven aangewezen die verplicht zijn om misdaad te detecteren en te melden aan een overheidsinstantie. Deze regelgeving wordt ‘witwasbestrijding’ genoemd, maar dekt alle soorten van misdaad, behalve misdaad waarbij geen economisch of financieel voordeel optreedt. Het betekent dat de misdaadbestrijding wordt geprivatiseerd naar partijen die daar niet geschikt voor zijn.

Geplaatst in Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten | Tags: , , , , , , | Plaats een reactie

Amnesty International roept kabinet op om alle risicoprofilering stop te zetten – jammer genoeg ontbreekt de witwasbestrijding

Op 21 november jl. riep Amnesty International het kabinet op om risicoprofilering door de overheid stop te zetten. Het is een verstandige oproep nu de omgang door overheid en bedrijven met de nieuwe digitale mogelijkheden nog zo onvolwassen is.

Het is jammer dat Amnesty de oproep tot de overheid beperkt, omdat in de privatisering van de criminaliteitsbestrijding – in Nederland door middel van de Wet ter voorkoming van witwassen en financieren van terrorisme (Wwft) – precies hetzelfde gebeurt. Private bedrijven moeten aan iedere klant een risicoprofiel toekennen, wat tot discriminatie en uitsluiting leidt, lees de artikelen over de-risking in de private misdaadbestrijding. Het Europese antiwitwaspakket dat binnenkort nageleefd moet worden door bedrijven zal de discriminatie en uitsluiting alleen maar erger maken.

Geplaatst in Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten, ICT, privacy, e-commerce | Tags: , , , , , , , , | Plaats een reactie

De criminaliteitsbestrijdingssprookjes van de Nederlandse wetgever | BFT animatie

De Nederlandse wetgever heeft de illusie dat zij criminaliteitsbestrijdingstaken aan het midden- en kleinbedrijf kan uitbesteden.

Een goed voorbeeld daarvan wordt gegeven in de animatie die de Wwft-toezichthouder voor accountants, boekhouders en notarissen, Bureau Financieel Toezicht (BFT), op haar site heeft gezet, bekijk de de Wwft-pagina.

Het doel is mooi, het beschermen van de “integriteit en stabiliteit van het financiële stelsel“, aldus de animatie:


Het filmpje geeft echter een onjuist beeld van de werkelijkheid van de private misdaadbestrijding. Zo is onjuist dat de Wwft zich richt op “ernstige vormen van criminaliteit” (ook ‘witwassen’ van tien euro is relevant) en klopt evenmin dat alle Wwft-plichtigen (“meldplichtige instellingen“) transacties van hun klanten kunnen zien en dat zij een zodanig ‘inzicht’ kunnen krijgen in hun klanten, dat zij crimineel geld kunnen detecteren [*].

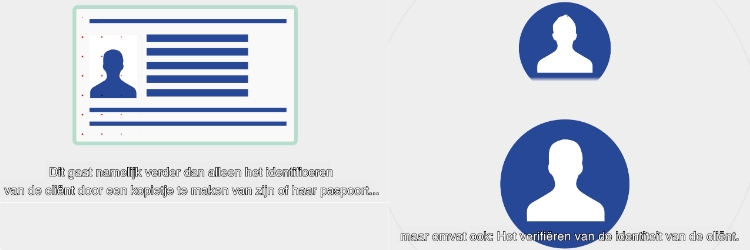
Het onderdeel over identificatie bevat ernstige fouten:

Juridisch onjuist is dat identificatie plaats vindt door het kopiëren van het identiteitsbewijs, aangezien identificatie in de Wwft alleen betekent dat wordt gevraagd wie een persoon is. Het ‘verifiëren van de identiteit’ houdt in dat bewijs wordt gevraagd, in het gewone spraakgebruik is dat identificatie, wat evenmin het kopiëren van het identiteitsbewijs (waartoe de Wwft niet verplicht) omvat. Jammer dat men bij BFT onvoldoende van de Wwft op de hoogte is.

Verder zit het filmpje vol met de bekende wetgevingsillusies, zoals dat mkb-ondernemers in staat zijn tot “interne procedures en controles en het hanteren van risicoprofielen” en dat zij op zinvolle wijze hun cliënten kunnen screenen respectievelijk monitoren.

Dat de Wwft niet voor alle activiteiten van juristen geldt [**], ontbreekt in de animatie.


[*] BFT-tekst: “dat meldplichtige instellingen meer inzicht krijgen in het klanten en de transacties die zij uitvoeren“. Deze tekst wekt een onjuiste indruk.
Boekhouders en accountants zien het betalingsverkeer van hun klanten (achteraf). Een notaris ziet alleen de transactie waar hij of zij bij betrokken is (bijvoorbeeld de overdracht van een woning en de betaling van de koopprijs).
[**] De Wwft geldt voor belastingadvies en voor bepaalde soorten juridische dienstverlening.

Geplaatst in Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten | Tags: , , , | Plaats een reactie