Voortzetting behandeling wetsvoorstel dat de non-profit schaadt | Wtmo

Op 4 februari jl. werd in de Tweede Kamer een wetsvoorstel behandeld dat zeer schadelijk is voor de hele non-profit. Het voorstel plaatst iedereen – van scholenstichting tot en met goed doel – in het verdachtenbankje. Het zorgt voor zeer veel administratieve lasten en voor onnodige verwerking van persoonsgegevens van donateurs en vrijwilligers.

Voortzetting 18-20 maart 2025
De behandeling in de plenaire vergadering van dit wetsvoorstel, voor de ‘Wet transparantie en tegengaan ondermijning door maatschappelijke organisaties‘ (Wtmo), wordt volgens de agenda van de Tweede Kamer op 18-20 maart a.s. voortgezet.

Het kabinet doet er goed aan het wetsvoorstel vóór die datum in te trekken en met een beter voorstel te komen.

Geschiedenis
Op deze site volg ik de wetgevende ontwikkelingen al vanaf 2018, toen het kabinet zo onverstandig was om in een internetconsultatie voor te stellen om persoonsgegevens van donateurs openbaar te maken (artikel december 2018). Ten opzichte van het eerdere voorstel is de tekst ingrijpend aangepast, maar de tekst is nog steeds maatschappelijk onbetamelijk, zie de kritiek van Privacy First (aankondiging, brief).

Geplaatst in Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten, Not-for-profit, Stichting en vereniging | Tags: , , , , | Plaats een reactie

Wetsvoorstel inzake toegang tot ubo-register aangenomen door de Tweede Kamer

Op 18 februari jl. is het wetsvoorstel inzake de toegang tot het register van ‘uiteindelijk belanghebbenden’ (ubo-register) door de Tweede Kamer aangenomen, nadat gestemd werd over amendementen, waarvan er enige werden aangenomen.

Er werd vóór gestemd door de volgende partijen:

Tegenstemmers waren er niet.

De Eerste Kamercommissie voor Financiën bespreekt op 4 maart a.s. de procedure.


Informatie over het wetsvoorstel

De tekst:

De tekst van het wetsvoorstel zoals het luidde voorafgaand aan de amendering (bijgewerkt tot en met de tweede nota van wijziging), is hier te vinden. Op deze pagina is te vinden welke moties zijn aangenomen. Zie over de amendementen deze pagina, daar is te vinden dat de volgende amendementen zijn aangenomen:

Overige informatie:


Aanvulling 14 juli 2025
De Eerste Kamer heeft het voorstel op 8 juli 2025 als hamerstuk afgedaan. De wet is nog niet in werking getreden.

Geplaatst in Europa, Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten, ICT, privacy, e-commerce, Ubo-register | Tags: , | Plaats een reactie

Europese regels voor het digitale vennootschapsrecht

De EU is al een tijdje bezig met de digitalisering van het rechtspersonen- en vennootschapsrecht, waarvan onder meer de digitale oprichting van de bv een uitvloeisel is.

Inmiddels is een nieuwe richtlijn [1] tot stand gekomen. Lees over de richtlijn het persbericht van de Europese Raad.

De richtlijn moet er onder meer voor zorgen dat er meer gegevens over personenvennootschappen in het handelsregister worden opgenomen [2]. Verder bevat de richtlijn voorschriften die beogen het grensoverschrijdend binnen de EU optreden van rechtspersonen en andere rechtsvormen uit de EU te vergemakkelijken, onder meer door middel van het EU-bedrijfscertificaat en de digitale EU-volmacht. In het EU-bedrijfscertificaat zullen ook persoonsgegevens worden opgenomen [3].


Noten:

[1] Richtlijn (EU) 2025/25 van het Europees Parlement en de Raad van 19 december 2024 tot wijziging van de Richtlijnen 2009/102/EG en (EU) 2017/1132 wat betreft de verdere uitbreiding en modernisering van het gebruik van digitale instrumenten en processen in het vennootschapsrecht, overzichtspagina EUR-Lex, Nederlandstalige html-versie. De richtlijn is op 30 januari 2025 in werking getreden. De lidstaten moeten de richtlijn uiterlijk op 31 juli 2027 hebben omgezet in hun nationale recht en de nationale omzettingsbepalingen met ingang van 31 juli 2028 toepassen. Zie voor achtergrondinformatie de stukken die aan het slot van het persbericht worden genoemd.

[2] Zie het nieuwe artikel 14bis van de (gewijzigde) Richtlijn (EU) 2017/1132.

[3] Aldus het nieuwe artikel 16ter van de (gewijzigde) Richtlijn (EU) 2017/1132. In lid 2 sub j) staat ten aanzien van kapitaalvennootschappen: “de voornamen, achternamen en geboortedatum, of gelijkwaardige informatie indien die datum niet in het nationale register is opgenomen, van personen die als instantie of als lid van een dergelijke instantie door de vennootschap zijn gemachtigd om haar jegens derden te verbinden en in rechte te vertegenwoordigen, en of die personen dat alleen of slechts gezamenlijk kunnen doen“. Bij personenvennootschappen gaat het (lid 3 sub c) en e) om: “de voornamen, achternamen en geboortedatum, of gelijkwaardige informatie indien die datum niet in het nationale register is opgenomen, van personen die als instantie of als lid van een dergelijke instantie door de vennootschap zijn gemachtigd om haar jegens derden te verbinden en in rechte te vertegenwoordigen, en of die personen dat alleen of slechts gezamenlijk kunnen doen (…) indien deze verschillen van de gegevens in de punten c) en d), de voornamen, achternamen en geboortedatum, of gelijkwaardige informatie indien die datum niet in het nationale register is opgenomen, van de beherende vennoten, en, bij commanditaire vennootschappen, de gegevens van de commanditaire vennoten, indien de gegevens van de commanditaire vennoten in het nationale register voor het publiek beschikbaar worden gesteld“.

Geplaatst in Europa, Fraude, witwasbestrijding, Wwft, Personenvennootschap, Rechtspersonenrecht | Tags: , , , , | Plaats een reactie

EDPB richtlijnen over pseudonimisering

EDPB, het samenwerkingsverband van de nationale gegevensbeschermingstoezichthouders, publiceerde het nieuwsbericht EDPB keurt pseudonimiseringsrichtsnoeren goed en effent de weg om de samenwerking met mededingingsautoriteiten te verbeteren. Daarin worden richtlijnen over pseudonimisering bekend gemaakt, waarop tot en met 28 februari a.s. commentaar kan worden geleverd.

In het nieuwsbericht staat over de richtlijnen:

EDPB verduidelijkt het gebruik van pseudonimisering voor de naleving van de AVG

De AVG introduceert de term “pseudonimisering”* en verwijst ernaar als een waarborg die geschikt en doeltreffend kan zijn om aan de verplichtingen inzake gegevensbescherming te voldoen. In zijn richtsnoeren verduidelijkt het EDPB de definitie en toepasbaarheid van pseudonimisering en gepseudonimiseerde gegevens en de voordelen van pseudonimisering.

De richtsnoeren bevatten twee belangrijke juridische verduidelijkingen:

  1. Gepseudonimiseerde gegevens, die aan een persoon kunnen worden toegeschreven door het gebruik van aanvullende informatie, blijven informatie met betrekking tot een identificeerbare natuurlijke persoon en zijn daarom nog steeds persoonsgegevens. Als de gegevens door de verwerkingsverantwoordelijke of iemand anders aan een persoon kunnen worden gekoppeld, blijven het immers persoonsgegevens.
     
  2. Pseudonimisering kan risico’s verminderen en het gemakkelijker maken om legitieme belangen als rechtsgrondslag te gebruiken (artikel 6, lid 1, punt f), AVG), zolang aan alle andere vereisten van de AVG wordt voldaan. Evenzo kan pseudonimisering helpen om de verenigbaarheid met het oorspronkelijke doel te waarborgen (artikel 6, lid 4, AVG).

In de richtsnoeren wordt ook uitgelegd hoe pseudonimisering organisaties kan helpen te voldoen aan hun verplichtingen met betrekking tot de toepassing van gegevensbeschermingsbeginselen (artikel 5 AVG), gegevensbescherming door ontwerp en standaardinstellingen (artikel 25 AVG) en beveiliging (artikel 32 AVG).

Tot slot worden in de richtsnoeren technische maatregelen en waarborgen geanalyseerd bij het gebruik van pseudonimisering om de vertrouwelijkheid te waarborgen en ongeoorloofde identificatie van personen te voorkomen.

Geplaatst in Europa, Grondrechten, ICT, privacy, e-commerce | Tags: , , | Plaats een reactie

Verbraucherzentrale Bundesverband (vzbv) kritisiert Vorschlag zur digitalen Identität

Der Verbraucherzentrale Bundesverband (vzbv) veröffentlichte den Artikel Digitale Identität: Verbraucher:innen müssen digitalen Brieftaschen vertrauen können. Darin wird die vzbv-Position zum Brieftaschen vorgestellt und ein Gutachten, Report on the Architecture of the EUDI-Wallet (in English), veröffentlicht.

In dem Artikel heißt es unter anderem:

Aktuelle Vorschläge der Europäischen Kommission zur digitalen Brieftasche widersprechen den Interessen der Verbraucher:innen. Sie machen es Verbraucher:innen schwer, sich einen Überblick darüber zu verschaffen, wie öffentliche Verwaltungen, Unternehmen und andere Akteure ihre Daten und ihre digitale Identität nutzen. So müsste laut aktueller Vorschläge für Verbraucher:innen nicht kenntlich gemacht werden, ob die Datenabfrage rechtlich notwendig ist oder nicht. Der vzbv fordert, dass nur für die Dienstleistung zwingend notwendige Daten von Anbietern abgefragt werden dürfen.

Aus Sicht des vzbv muss es privatwirtschaftlichen Anbietern verboten werden, Daten aus der digitalen Brieftasche für ihr übriges Geschäft zu verwenden. Insbesondere die Verknüpfung der Daten mit amtlichen Dokumenten muss verhindert werden.

„Die digitale Brieftasche darf nicht dazu führen, dass private Anbieter wie Google, Amazon oder Apple ihre Monopolstellungen weiter ausbauen. Nutzer:innen dürfen nicht dazu gedrängt werden, Produkte oder Dienstleistungen des jeweiligen Brieftaschen-Herausgebers zu kaufen oder zu nutzen“, sagt Schröder. Zudem könnten Verbraucher:innen dazu verleitet oder faktisch gezwungen werden, mehr Daten mit den Digitalkonzernen zu teilen. Beispielsweise, wenn die digitale Brieftasche dieses Unternehmens in ein mobiles Betriebssystem eingebettet ist, das mehrere Dienste miteinander verbindet.

Die vzbv-Kritik wird im heise-Artikel Verbraucherschutz: Warnung vor massivem Tracking bei digitaler EU-Brieftasche besprochen.

Geplaatst in Europa, Grondrechten, ICT, privacy, e-commerce | Tags: , , , , | Plaats een reactie

Risicoprofilering in de geprivatiseerde misdaadbestrijding

Naar aanleiding van recente berichten over de schade die burgers en organisaties oplopen als gevolg van het optreden van banken en andere bedrijven met overheidstaken (‘witwasbestrijdingsplichtigen’), volgt hierna een inleiding over de privatisering van de criminaliteitsbestrijding op grond van internationale regels en de rol van risicoprofilering.


Regelgeving in het kort

Wwft
De Nederlandse regelgeving op grond waarvan bedrijven misdaad moeten bestrijden is nu opgenomen in de Wet ter voorkoming van witwassen en financieren van terrorisme (Wwft). Dat wordt straks anders.

Uitwassen
Bij de naleving van de regels treden uitwassen op, zoals al lang bekend is en wat reden was voor het winnen door de minister van Financiën van de Big Brother Award 2024 publieksprijs (georganiseerd door Bits of Freedom), die schrijft:

De grote publieksfavoriet van deze misschien wel minst begeerde prijs van Nederland was dit jaar de Minister van Financiën. Hij wint de prijs vanwege het maken van beleid dat indirect leidt tot privacyschendingen en discriminatie door financiële instellingen. Als het aan ons ligt, moet de minister het maatschappelijke belang voorop zetten en financiële instellingen niet langer een perverse prikkel geven om het onschuldige klanten onnodig moeilijk te maken.

Het College voor de Rechten van de Mens publiceerde op 30 januari jl. het bericht Discriminatiemonitor 2024: discriminatie door banken in beeld.

AML Package
De Wwft zal verdwijnen aangezien binnenkort Europese regels, deel uitmakend van het Europese antiwitwaspakket (AML Package) gaan gelden. De antiwitwasverordening AMLR en de antiwitwasrichtlijn AMLD zullen vanaf 10 juli 2027 moeten worden nageleefd. De Europese verordening inzake de Europese antiwitwasautoriteit, de Authority for Anti-Money Laundering and Countering the Financing of Terrorism (AMLA) [site], wordt op 1 juli 2025 effectief.

Het AML Package zal de regels voor witwasbestrijdingsplichtige bedrijven ingrijpend gaan wijzigen.


Achtergrond

FATF
Nederland heeft de Wwft ingevoerd op grond van internationaal aangegane verplichtingen. De oorsprong ligt bij een door de VS opgerichte organisatie, de Financial Action Task Force (FATF), die voorschriften (‘recommendations’) heeft uitgevaardigd waaraan landen zich moeten houden. FATF is een ondemocratische organisatie, die geen verantwoording aan de burger aflegt over haar handelen en die niet onafhankelijk wordt gecontroleerd.

EU
Op basis van de FATF-voorschriften heeft de EU regels gemaakt die de lidstaten verplichten tot het invoeren van regels. Zoals hiervoor al vermeld zal de rol van de EU veranderen door het AML Package. In het Package zijn gedetailleerde regels opgenomen, waarop het nodige kan worden aangemerkt, zie onder andere mijn artikel, waarin ik signaleer dat niet alleen verdachte transacties maar ook verdachte activiteiten moeten worden gemeld en dat witwasbestrijdingsplichtigen een risicoprofiel van iedere klant moet maken op basis van diens beroep of bedrijf (wat heeft dat met criminaliteit te maken?), diens reputatie (waar baseren ze dat op?) en op ‘nature and behaviour’ (analyse van met wie iemand omgaat en waar hij/zij zich mee bezig houdt, op basis van de uitgaven en locatie-informatie?), waartoe grote hoeveelheden persoonsgegevens moeten worden verzameld (daar zal big tech blij mee zijn). De grondrechten worden naar mijn idee ernstig bedreigd (artikel).
Die regels zullen zonder inbreng van burgers of bedrijven, nader worden uitgewerkt door de Europese Commissie en AMLA (bijgestaan door ambtenaren uit de lidstaten). De rechtsbescherming van burgers en organisaties is voor zover ik kan beoordelen zwak.

Nederland
In Nederland is het met witwas- en terrorismebestrijding begonnen met de Wet identificatie bij dienstverlening (Wid) en Wet melding ongebruikelijke transacties (Wet MOT), die op 1 februari 1994 in werking zijn getreden. Deze twee wetten golden oorspronkelijk alleen voor financiële instellingen, zoals banken. Met ingang van 1 juni 2003 zijn ook juridische en financiële dienstverleners (accountants, belastingadviseurs e.d.) en nog enige andere groepen ondernemers onder de werking van de Wid/Wet MOT gebracht. De Wid en de Wet MOT zijn samengevoegd tot de Wwft, die op 1 augustus 2008 in werking is getreden. De groep bedrijven die onder de Wwft valt is regelmatig uitgebreid, zie voor de grote groep ondernemingen die nu onder de wet valt deze pagina van FIU-Nederland.

Voor al deze bedrijven gelden dezelfde regels, ook al zijn de activiteiten van andere witwasbestrijdingsplichtigen niet te vergelijken met die van banken. Veel van hen zijn mkb-ondernemingen die grote moeite hebben te begrijpen wat er van hen verwacht wordt.

Lees over de witwasbestrijding in Nederland ook deze andere inleiding over bestrijding van witwassen en terrorismefinanciering in Nederland, bijlage 1 van het commentaar van Privacy First van 2 december 2022 inzake het toenmalige wetsvoorstel plan van aanpak witwassen (inmiddels beperkt tot een contantenverbod). Die bijlage alsmede bijlagen 2 en 3 bij het commentaar over wat ‘hoog risico’ zou zijn op witwassen en terrorismefinanciering zijn hier te raadplegen.


Cliëntenonderzoek en risicoprofilering

De kern van de privatisering van de criminaliteitsbestrijding wordt gevormd door:

  1. (organisatie) de verplichting van witwasbestrijdingsplichtigen om hun klantenbestand in algemene zin te analyseren en de risico’s te beoordelen en allerlei organisatorische maatregelen te nemen (hoofdstuk 1 en § 5.3 Wwft);
  2. (KYC) bij iedere cliënt een cliëntenonderzoek uit te voeren en het risicoprofiel op witwassen en terrorismefinanciering door die cliënt vast te stellen (hoofdstuk 2 en § 5.1 en § 5.2 Wwft);
  3. (transactiemonitoring) op basis van het risicoprofiel een een voortdurende controle op de zakelijke relatie en de tijdens de duur van deze relatie verrichte transacties uit te oefenen (artikel 3 lid 2 sub d Wwft, onderdeel van hoofdstuk 2);
  4. (meldplicht) ongebruikelijke transacties te melden aan FIU-Nederland, een onderdeel van de politie (hoofdstuk 3 Wwft).

Grote ondernemingen, zoals de grootbanken [1], voeren de transactiemonitoring geautomatiseerd uit. De trend is dat dit met artificial intelligence plaats vindt of zal plaats vinden. Hoe zij dat doen is geheim, zodat niet kan worden nagegaan of er zorgvuldig wordt gehandeld.

Indicatoren en typologieën
De wetgever gaat er van uit dat bij de bestrijding van witwassen en terrorismefinanciering mogelijk is om een risicoprofiel van iedere cliënt op te stellen en dat bedrijven aan de hand van ‘indicatoren’ en ‘typologieën’ vermoedelijke criminaliteit op het spoor kunnen komen. Daarbij is van belang dat ‘witwassen’ betrekking heeft op alle soorten criminaliteit als daarbij een op geld te waarderen voordeel optreedt. Er zijn vele indicatoren en typologieën in omloop, zie bijvoorbeeld het overzicht dat het AMLC (onderdeel van de FIOD) recent publiceerde [2].

Ook is relevant dat terrorisme overal mee gefinancierd kan worden (dus bijvoorbeeld ook met salaris), zodat het niet mogelijk is terrorismefinanciering te herkennen. Aan de bestrijding van terrorismefinanciering is recent aandacht besteed door Argos, zie Rabobank discrimineerde bij klantcontroles  en Dit is de lijst waarmee de Rabobank zocht naar terrorismefinanciers. Daarin wordt kritiek van wetenschappers op het systeem van indicatoren en typologieën vermeld.

Ik vind de overzichten van ‘indicatoren’ en ‘typologieën onrijp en onbruikbaar, zo heb ik in dit artikel kritiek geleverd op een AMLC document uit 2024. Ook anderen leverden kritiek zoals Martens c.s. en Vaklunch.

Toch blijft het geloof van beleidsmakers ongebroken en wordt er gevraagd om nog meer persoonsgegevens en andere gegevens om te kunnen analyseren.


Meldplicht

Het cliëntenonderzoek moet het mogelijk maken dat ondernemingen vermoedelijk crimineel geld of terrorismefinanciering kunnen detecteren. Zij moeten terrorismefinanciering en transacties met crimineel geld (‘ongebruikelijke transacties’) melden aan FIU-Nederland.

In de Wwft wordt verondersteld dat een transactie op basis van een ‘indicator’ ongebruikelijk kan worden verklaard, zie artikel 15 Wwft:

Artikel 15
1. Bij algemene maatregel van bestuur worden, zo nodig per daarbij te onderscheiden categorieën transacties, indicatoren vastgesteld aan de hand waarvan wordt beoordeeld of een transactie wordt aangemerkt als een ongebruikelijke transactie.
2. Indien het spoedeisende belang dat vereist, kunnen bij regeling van Onze Minister van Financiën en Onze Minister van Justitie gezamenlijk de indicatoren, bedoeld in het eerste lid, worden vastgesteld voor een termijn van ten hoogste zes maanden.

Opmerkelijk is dat niet in de wet staat wat een ongebruikelijke transactie is. Daarvoor moet het Uitvoeringsbesluit Wwft 2018 worden geraadpleegd. De belangrijkste ‘indicator’ die voor alle witwasbestrijdingsplichtigen geldt is geen indicator maar een definitie (zie bijlage 1):

Een transactie waarbij de instelling [3] aanleiding heeft om te veronderstellen dat deze verband kan houden met witwassen of financieren van terrorisme.

Dat is rijkelijk vaag.

Indicatoren
De andere ‘indicatoren’ zijn wel concreet, maar betekenen niet automatisch dat er criminaliteit in het spel is. Vaak is daarbij contant geld aan de orde. Voor banken en diverse ander witwasbestrijdingsplichtigen gelden momenteel de volgende indicatoren:

  • Een transactie voor een bedrag van € 10.000,– of meer, waarbij contante omwisseling in een andere valuta of van kleine naar grote coupures plaatsvindt.
  • Een contante storting voor een bedrag van € 10.000,– of meer ten gunste van een credit card of een vooraf betaald betaalinstrument (prepaid card).
  • Het gebruik van een credit card of een vooraf betaald betaalinstrument (prepaid card) in verband met een transactie voor een bedrag van € 15.000,– of meer.
  • Een geldtransfer voor een bedrag van € 2.000,– of meer, tenzij het een geldtransfer betreft door een instelling die de afwikkeling van bedoelde geldtransfer overlaat aan een andere instelling waarop de meldingsplicht, bedoeld in artikel 16, eerste lid, van de wet, eveneens van toepassing is.

Bij beroepsbeoefenaren (onder andere accountants) geldt deze indicator:

  • Een transactie voor een bedrag van € 10.000,– of meer, betaald aan of door tussenkomst van de instelling in contanten, met cheques aan toonder, een vooraf betaald betaalinstrument (prepaid card) of soortgelijke betaalmiddelen.

Grote aantallen meldingen
In Nederland worden in verhouding tot de omvang van de bevolking veel meer ongebruikelijke transacties gemeld dan in andere lidstaten, wat wordt veroorzaakt door de ruime definitie van wat gemeld moet worden. Een gering deel van alle meldingen leidt tot verdachtverklaring en vervolging.
Op het Nederlandse systeem is de nodige kritiek, zie onder meer bij Human Rights in Finance het artikel Brede groep belangenorganisaties roept op: Wacht niet tot 2027 maar ga nú over op Europese meldsystematiek verdachte transacties. Het is overigens de vraag of dat verstandig is, zie hierna.

Nieuwe meldplicht AML Package
De meldplicht wordt onder de nieuwe regels veel ruimer, zie artikel 69 Melding van vermoedens (markering door mij):

1. De meldingsplichtige entiteiten en, in voorkomend geval, de bestuurders en werknemers van die entiteiten, verlenen hun volledige samenwerking aan de FIE [4] door onverwijld:
a) op eigen initiatief melding te doen aan de FIE, indien de meldingsplichtige entiteit weet, vermoedt of redelijkerwijs kan vermoeden dat geldmiddelen of activiteiten, ongeacht het bedrag, opbrengsten van criminele activiteiten zijn of verband houden met terrorismefinanciering of criminele activiteiten, en door in dergelijke gevallen te reageren op verzoeken van de FIE om bijkomende informatie;
b) de FIE, op haar verzoek, alle nodige informatie te verstrekken, met inbegrip van informatie over transactiegegevens, binnen de opgelegde termijnen;
Alle verdachte transacties, waaronder pogingen daartoe en vermoedens die voortvloeien uit het onvermogen om cliëntenonderzoek te verrichten, worden overeenkomstig de eerste alinea gemeld. (…)
2. (…) Een vermoeden op grond van lid 1, punt a), is gebaseerd op de kenmerken van de cliënt en diens tegenhangers, de omvang en aard van de transactie of activiteit of de methoden en patronen daarvan, het verband tussen verschillende transacties of activiteiten, de herkomst, de bestemming of het gebruik van geldmiddelen, of alle andere omstandigheden waarvan de meldingsplichtige entiteit kennis heeft, met inbegrip van de consistentie van de transactie of activiteit met de informatie verkregen op grond van Hoofdstuk III, waaronder het risicoprofiel van de cliënt. (…)
5. Uiterlijk op 10 juli 2027 verstrekt de AMLA richtsnoeren inzake indicatoren voor verdachte activiteiten of gedragingen. Die richtsnoeren worden regelmatig bijgewerkt. (…)


Tot slot

Tot nu toe dendert de witwasbestrijdingswetgevingsmachine ongestoord door. Het is hoog tijd dat vanuit maatschappelijke organisaties en de wetenschap onafhankelijk naar het concept en het systeem wordt gekeken. Misdaadbestrijding is goed, maar het mag geen onschuldige burgers benadelen en het is ook belangrijk dat de ondernemingen de regels begrijpen en in staat zijn de regels na te leven (doenvermogen).


Bijlage

Een alternatieve inleiding over de witwasbestrijding is hier te raadplegen en is bijlage bij een commentaar van Privacy First uit december 2022 op het wetsvoorstel plan van aanpak witwassen, te vinden via dit nieuwsbericht.


Noten

[1] Van hen is het bekend. Ik verwacht dat ook andere grote ondernemingen hiertoe zullen overgaan, zoals de grote accountantskantoren, aangezien zij complete administraties van hun klanten in huis hebben en kunnen analyseren.

[2] Ook Wwft-toezichthouders publiceren indicatoren/typologieën voor hun eigen doelgroep, bijvoorbeeld Bureau Financieel Toezicht voor accountants, boekhouders en notarissen.

[3] Instelling = witwasbestrijdingsplichtige.

[4] In Nederland is dat FIU-Nederland, onderdeel van de politie.

Geplaatst in Europa, Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten, ICT, privacy, e-commerce | Tags: , , , , , , , , , , , , , | Plaats een reactie

Argos: de Rabobank zocht op basis van mogelijk discriminerende kenmerken in banktransacties naar terroristen | misstanden in de geprivatiseerde misdaadbestrijding

In de uitzending van 14 februari jl. besteedde Saar Slegers (Argos) aandacht aan het feit dat uit een document uit 2017 blijkt dat de Rabobank op onzorgvuldige wijze onderzoek deed naar mogelijke terrorismefinanciering (wat vreemd is want terrorisme kan overal mee worden gefinancierd, ook met salaris).

Bekijk Zo spoorde de Rabobank terroristen op | “paintball, outdoorkleding en donaties aan de moskee”, met de inleiding:

Wat gebeurt er als commerciële banken terroristen opsporen? Onze redactie krijgt een kijkje achter de schermen via een geheim document van de Rabobank. Met een lange lijst van soms zeer opmerkelijke ‘kenmerken’ van hun klanten zouden medewerkers terroristen moeten herkennen. Maar sommige van deze ‘red flags’ gelden voor wel heel veel mensen. Helpt dit echt om terroristen op te sporen? En wat zijn de gevolgen voor de bankklanten?

Op deze pagina is de podcast van de radio-uitzending te vinden.

Ook zijn op deze pagina de reacties van de Rabobank en De Nederlandsche Bank (DNB) te vinden. Beiden schrijven het officiële verhaal over bestrijding van witwassen en terrorismefinanciering en beweren dat de activiteiten van banken en andere witwasbestrijdingsplichtigen zinvol zouden zijn. Op welke manier het gedaan wordt is geheim, dus kan het net zo knullig zijn als wat uit de door Argos aangetroffen documenten blijkt.

Nadere uitleg is te vinden in het artikel Rabobank discrimineerde bij klantcontroles, dat begint met:

De Rabobank zocht op basis van mogelijk discriminerende kenmerken in banktransacties naar terroristen. Dat blijkt uit een intern document van de Rabobank uit 2017, in handen van Argos. In het document is te lezen dat de bank op zoek ging naar transacties die wezen op, bijvoorbeeld, de aankoop van een visum voor Turkije, de aanschaf van islamitische kleding en aankopen bij religieuze stichtingen of boekhandels.
Volgens hoogleraar politicologie Marieke de Goede zou de lijst discriminerend kunnen werken. Veel indicatoren zijn ‘bijzonder breed’ geformuleerd. “Je zou denken dat transactiemonitoring uitgaat van abnormale patronen. Maar hier staan dingen op de lijst die eigenlijk helemaal niet abnormaal zijn.”

In het artikel Dit is de lijst waarmee de Rabobank zocht naar terrorismefinanciers beschrijven Saar Slegers en Camille Schaepman de criteria die volgens de Rabobank op terrorismefinanciering zouden wijzen:

De aankoop van een visum voor Turkije, de aanschaf van islamitische kleding, het werken in de zorgsector en het ontvangen van een Wajong-uitkering; het waren in 2017 volgens de Rabobank allemaal signalen die kunnen wijzen op terrorismefinanciering.

Het onbenul dat uit deze ‘red flags’ spreekt is tekenend voor de geprivatiseerde misdaadbestrijding.

Eerdere afleveringen Argos over bestrijding van witwassen en terrorismefinanciering door bedrijven
Argos besteedde al eerder aandacht aan bedrijven die criminaliteit moeten opsporen, bekijk / beluister:

Op deze site schreef ik eerder over het onderzoek van Mara Wesseling en Marieke de Goede, die het rapport “Beleid Bestrijding Terrorismefinanciering – Effectiviteit en Effecten (2013-2016)“ publiceerden. Zij zijn daarin zeer kritisch over de vermeende typologieën en indicatoren.


Tot slot

Door deskundigen, de media en leden van het parlement is aandacht gevraagd voor het falen van de geprivatiseerde misdaadbestrijding (bestrijding van witwassen en terrorismefinanciering, naleving sanctieregels). Desondanks gaan de Nederlandse en Europese overheden door met de inadequate concepten die achter deze regelgeving schuilgaan, concepten die worden opgelegd door de informele wereldregering FATF. Deze organisatie doet alle problemen af met de term ‘unintended consequences‘ die volgens haar ‘gemitigeerd‘ kunnen worden. Er valt niets te mitigeren als de concepten onjuist zijn. Wanneer dringt dit door bij de beleidsmakers?

Geplaatst in Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten, Stichting en vereniging | Tags: , , , , , , , , , , , , , , , , | Plaats een reactie

Andere prijzen uitgereikt door Bits of Freedom | Big Brother expertprijs voor mediabedrijf DPG | prijzen voor privacy voorvechters Schaake en Mekić

Niet alleen de minister van Financiën won een privacyschendersprijs.
Tijdens de Big Brother Awards georganiseerd door Bits of Freedom, werd de Big Brother Award expertprijs uitgereikt aan DPG Media, waarover Bits of Freedom schrijft:

Volgens de juryleden was er geen twijfel over mogelijk wie volgens hen de Big Brother Awards Expertprijs in ontvangst moest nemen: zij kozen voor DPG Media. Het bedrijf wint vanwege het dagelijks tracken en profileren van miljoenen nieuwsconsumenten. Dat aantal gaat naar verwachting alleen maar toenemen: DPG Media neemt steeds meer mediamerken over. Op dit moment vallen er al ruim zestig titels onder het bedrijf, van de Volkskrant en het Algemeen Dagblad tot Donald Duck.

De toelichting op de toekenning is hier (pdf) te vinden.

Verder werden prijzen toegekend aan privacyvoorvechters Marietje Schaake en Danny Mekić, met deze toelichting:

Marietje Schaake is internet- en privacyexpert, schrijver en voormalig politicus. Ze mocht de prijs in ontvangst nemen vanwege het aankaarten van de gebrekkige tot afwezige democratische controle is op de Big Tech bedrijven die onze wereld vormgeven. Dit doet zij onder andere in haar boek De tech coup.
Danny Mekić – internet consultant en schrijver – won op zijn beurt vanwege het succesvol aanklagen van X voor de praktijken van shadowbanning op dit platform. Shadowbanning is een manier waarmee sociale media platformen het bereik van berichten en accounts beperken, zonder de gebruiker van het account daarover op de hoogte te stellen. Door X voor de rechter te slepen en de rechtszaak te winnen, liet hij zien hoe je tegenmacht kunt bieden aan de machtige Big Tech platformen.

Geplaatst in Grondrechten, ICT, privacy, e-commerce | Tags: , , , , , , , | 1 reactie

Minister van Financiën wint Big Brother Award wegens verantwoordelijkheid voor maatschappelijk onbetamelijke praktijken in de witwasbestrijding | Wwft

Bits of Freedom maakte bekend dat de minister van Financiën de Big Brother Award publieksprijs heeft gewonnen:

De grote publieksfavoriet van deze misschien wel minst begeerde prijs van Nederland was dit jaar de Minister van Financiën. Hij wint de prijs vanwege het maken van beleid dat indirect leidt tot privacyschendingen en discriminatie door financiële instellingen. Als het aan ons ligt, moet de minister het maatschappelijke belang voorop zetten en financiële instellingen niet langer een perverse prikkel geven om het onschuldige klanten onnodig moeilijk te maken.

Zie voor de redenen voor de nominatie dit pdf-bestand. Uit de tekst daarvan heb ik in mijn eerdere artikel over de nominatie geciteerd.

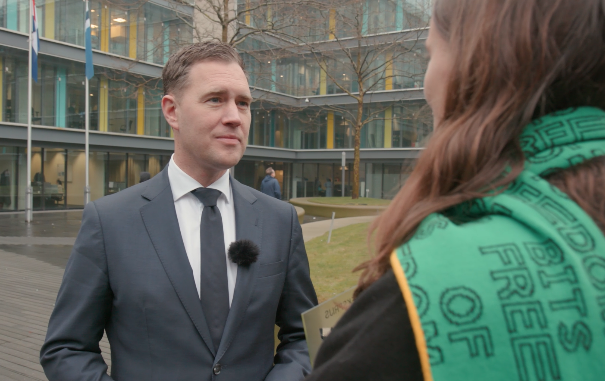
Op de pagina van Bits of Freedom is een video te zien met de aanbieding van de Award aan de minister.

Beeldschermfoto uit de video

Geplaatst in Europa, Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten | Tags: , , , , , , , , , , , | Plaats een reactie

Wordt de giftenaftrek voor rijke burgers binnenkort afgeschaft? Het stichtingenrapport van het ministerie van Financiën

Zoals het goede ambtenaren van het ministerie van Financiën betaamt, zijn zij steeds op zoek naar nieuwe mogelijkheden om belasting te heffen. Het is sommige mensen (ook in de politiek) een doorn in het oog dat vermogende burgers giftenaftrek krijgen als zij aan goede doelen doneren, zeker als zij het goede doel zelf hebben opgericht.

Vanwege beweringen dat rijke burgers belasting zouden ontlopen via de Nederlandse rechtsvorm ‘stichting’ is daarom onderzoek gedaan naar het vermogen in ‘familiestichtingen’. Dat heeft geleid tot het rapport Fiscaal onderzoek naar het vermogen in familiestichtingen van 28  januari jl.

Vreemde definitie van ‘familiestichting’
Opvallend is dat de opstellers van het rapport een heel bijzondere definitie van familiestichting hanteren. Enerzijds zijn dat ‘statutaire familiestichtingen’, dat zijn stichtingen waarin op grond van de statuten leden van een familie bij de organisatie betrokken zijn. Stichtingen administratiekantoor (‘STAKs’) zijn buiten beschouwing gebleven.
Anderzijds zijn dat ‘feitelijke familiestichtingen’, gedefinieerd als alle stichtingen met één of twee toezichthouders (als er een raad van toezicht of raad van commissarissen is), dan wel (als er geen toezichthoudend orgaan is) stichtingen met één of twee bestuurders [1]. Bij meer toezichthouders of bestuurders zijn familiebanden (tot en met de derde graad) en ‘zakelijke relaties’ (natuurlijke personen die samen met de functionaris maten, vennoten of aanmerkelijkbelanghouders zijn in dezelfde Nederlandse onderneming) relevant. De opstellers hadden ook graag andere zakelijke verhoudingen (zoals de advocaat of de boekhouder van de functionaris) willen mee tellen, maar dat uitzoeken was niet haalbaar [2]. Men lijkt te vergeten dat Nederland een klein landje is, zodat bij een ruime definitie van ‘zakelijke relatie’ ongeveer iedereen betrokken bij een goede doelen stichting zo’n relatie heeft, met als vreemd gevolg dat het een ‘familiestichting’ is, met als suggestie dat niet het goede doel maar ‘de familie’ voorop staat.

Niet onderzocht: of nuttige dingen worden gedaan door de stichtingen die door rijke burgers worden gefinancierd
Aanleiding voor het onderzoek was het rapport ‘IBO Vermogensverdeling’ [3], waarin werd verondersteld door ‘experts’ dat een deel van het privévermogen van rijke Nederlanders om fiscale redenen is ondergebracht in stichtingen waarbij het maatschappelijke belang niet altijd voorop lijkt te staan.
Opvallend aan het rapport van 28  januari jl. is dat niet is onderzocht in welke mate het maatschappelijk belang niet voorop staat.

Het rapport geeft een overzicht inzake de rechtsvorm stichting en het vermogen (meer dan 100.000 euro) van de ruim gedefinieerde groep ‘familiestichtingen’. In het rapport wordt geconstateerd dat veel rijke Nederlanders bij familiestichtingen betrokken zijn en dat die stichtingen (als ze anbi zijn) belastingvrij donaties kunnen ontvangen (die bij de gever volgens de fiscale regels aftrekbaar zijn), wat wordt gerechtvaardigd door het maatschappelijk  belang dat de stichtingen dienen.

In hoofdstuk 3 ‘Geconstateerde belastingstructuren met familiestichtingen‘ wordt melding gemaakt van de landgoedstichting (3.1), overdracht van een familiebedrijf aan een familiestichting (3.2) en de vastgoedstichting (3.5). Met dergelijke structuren is niets aan de hand als de familie geen voordelen geniet (anders dan de eer, wat vreemd genoeg als ‘indirect voordeel’ wordt genoemd [4]).

Het rapport geeft aan dat rijke Nederlanders misbruik kunnen maken van de stichting, als deze geen onderneming drijft (want dan moet er gewoon vennootschapsbelasting worden betaald), maar geeft geen indicatie dat de stichtingen die gevoed worden door rijke Nederlanders ten onrechte geen vennootschapsbelasting zouden betalen dan wel ten onrechte als anbi kwalificeren. De constatering dat er een flink vermogen in een bepaalde groep goede doelen stichtingen is ondergebracht, is alleen relevant als dat vermogen niet voor een maatschappelijk doel wordt ingezet.

De constatering aan het slot, dat de (veel te ruim gedefinieerde groep) familiestichtingen gezamenlijk ten minste € 30,8 miljard vermogen bezit en dat achter deze stichtingen rijke families zitten [5] en dat er fiscaal misbruik kan worden gemaakt [6], betekent niet dat hier veel belasting te halen is. Dat wordt gelukkig ook door de opstellers gesignaleerd [7].

Tot slot
Het is jammer dat de opstellers het belangrijkste onderwerp hebben laten liggen, nl. het onderzoek naar de besteding van het hiervoor genoemde grote vermogen. Het rapport blijft hangen in de ambtelijke en politieke suggestie dat er geld te halen is nu er € 30,8 miljard vermogen in stichtingen is ondergebracht. Van het ministerie van Financiën verwacht ik meer.
Ik beschouw dit als een ernstig gebrek en een grote misser van de minister / het ministerie van Financiën.


Noten:

[1] Zie paragraaf 5.3.

[2] “Andere zakelijke relaties, zoals “advocaat van” of “boekhouder van” zijn niet in de beschikbare data terug te vinden en tellen dus ook niet mee.“, aldus paragraaf 5.3.

[3] Interdepartementaal beleidsonderzoek (IBO) Vermogensverdeling: Licht uit, Spot aan: de Vermogensverdeling, Kamerstukken II 2021/22, 35925 IX, nr. 38. p. 45 en 96. Ik schreef er in 2022 over.

[4] Zie pagina 15, ‘Voorbeeld: de fiscale voordelen van een familiestichting’ waar in de laatste bullet wordt gezegd: “* In sommige gevallen kunnen er wel indirect andere voordelen worden genoten uit de zeggenschap over het stichtingvermogen, zoals: o de status en invloed die de zeggenschap over veel vermogen met zich brengt”
Lachwekkend is het noemen van onbelast vacatiegeld in de derde onderbullet: “o de stichting kan bestuurders onbelast vacatiegeld (maximaal enkele honderden euro’s per vergadering1 ) en onkostenvergoedingen betalen; familieleden kunnen ook een onbelaste vrijwilligersvergoeding ontvangen (tot ten hoogste € 2.100 per jaar) of (belast) salaris ontvangen als zij in dienst treden;“.
In de tweede onderbullet wordt verhuur aan familie of familiebedrijf als voordeel genoemd, dat is alleen relevant als dat niet op zakelijke wijze gebeurt.
De laatste onderbullet is volstrekt onduidelijk, wat wordt er bedoeld met: “o de filantropische activiteiten van de stichting kunnen worden gebruikt om indirect de belangen van de familie of het familiebedrijf te dienen, voor zover dit niet leidt tot verlies van de eventuele ANBI-status.” Dit is ongewenste geheimzinnigdoenerij.

[5] Hoofdstuk 5: “De families achter deze familiestichtingen blijken relatief vaak tot de meest vermogende Nederlanders te behoren: 20% tot 48% behoort tot de top 1% rijkste huishoudens“.

[6] Hoofdstuk 5: “Specifiek bij familiestichtingen ziet de Belastingdienst dat gebruik wordt gemaakt van bepaalde belastingstructuren, waarvan in sommige gevallen de vraag gesteld kan worden of deze maatschappelijk wenselijk zijn.”

[7] Hoofdstuk 5: “Er bestaat een veelheid aan stichtingen, die in bijna alle gevallen fiscaal gezien relatief gunstig behandeld worden. De maatschappelijke bijdrage van stichtingen kan een gegronde reden zijn voor deze fiscaal gunstige behandeling. Ook veel familiestichtingen dragen door filantropie bij aan onze maatschappij“.

Geplaatst in Belastingrecht, Financieel recht, onder meer Wft, Wtt, Fraude, witwasbestrijding, Wwft, Grondrechten, Stichting en vereniging | Tags: , , | Plaats een reactie